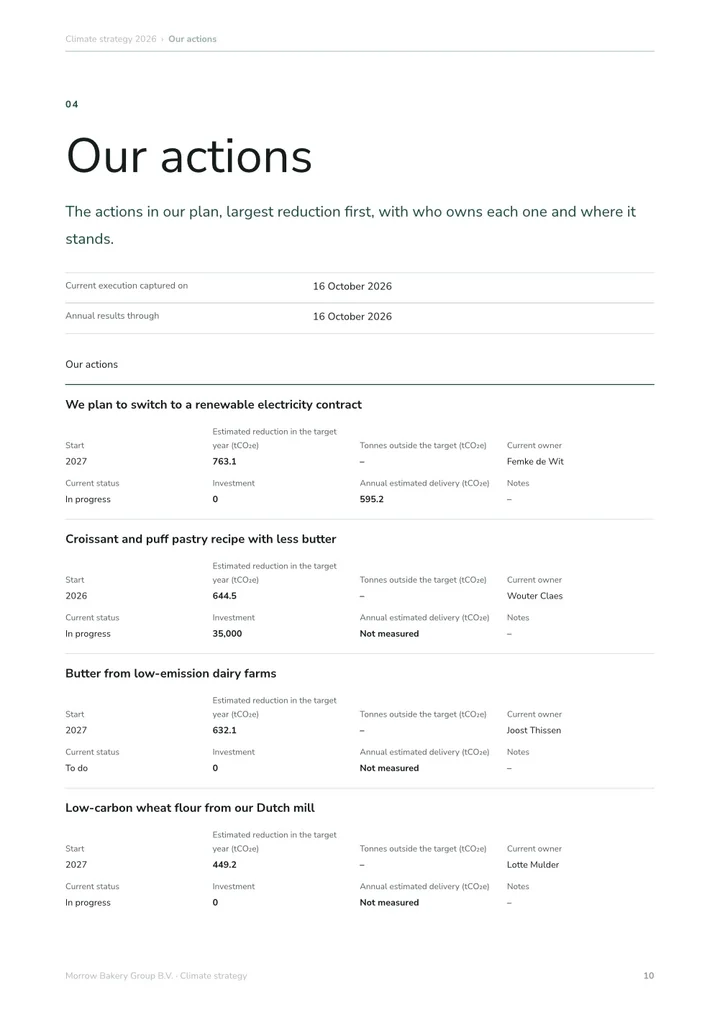
ESRS E1 es la norma de las ESRS sobre cambio climático. En la versión revisada de 2026 tiene once requisitos de divulgación: el plan de transición (E1-1), los riesgos climáticos y el análisis de escenarios (E1-2), la resiliencia (E1-3), las políticas (E1-4), las acciones (E1-5), las metas (E1-6), el consumo y el mix energéticos (E1-7), las emisiones brutas de alcance 1, 2 y 3 (E1-8), las absorciones y los créditos de carbono (E1-9), la fijación interna del precio del carbono (E1-10) y los efectos financieros previstos (E1-11). La nueva numeración se aplica desde el ejercicio 2027; en la versión de 2023, las emisiones eran E1-6.
¿Qué es ESRS E1?
ESRS E1 es la norma sobre cambio climático de las Normas Europeas de Información sobre Sostenibilidad (ESRS). Una empresa que informa con arreglo a la CSRD la aplica cuando el cambio climático es un tema material en su análisis de doble materialidad, lo que ocurre en la mayoría de las empresas, porque casi todo negocio consume energía y genera emisiones.
Esta guía sigue las ESRS revisadas, Reglamento Delegado (UE) 2026/1563 de la Comisión. Entran en vigor el 10 de noviembre de 2026, se aplican a los ejercicios que comiencen a partir del 1 de enero de 2027 y renumeran las divulgaciones de E1. Un informe, un cuestionario o un auditor pueden seguir usando los números de 2023, por eso más abajo se muestran ambos.
Las once divulgaciones de E1
Cada requisito de divulgación tiene su propio código. Los seis primeros describen cómo gestiona la empresa el cambio climático; de E1-7 a E1-11 están las cifras.
¿Qué versión se aplica en cada año?
Para el ejercicio 2026, una empresa puede usar las ESRS de 2023 en su última versión modificada, las ESRS de 2023 con un conjunto de exenciones de la versión revisada, o las ESRS revisadas, y debe indicar cuál. Desde el ejercicio 2027 solo se aplican las ESRS revisadas. Desde la Directiva (UE) 2026/470, la CSRD se aplica a empresas con más de 1000 empleados y un volumen de negocios neto superior a 450 millones de euros, así que compruebe primero si su empresa tiene que informar.
De dónde salen las cifras
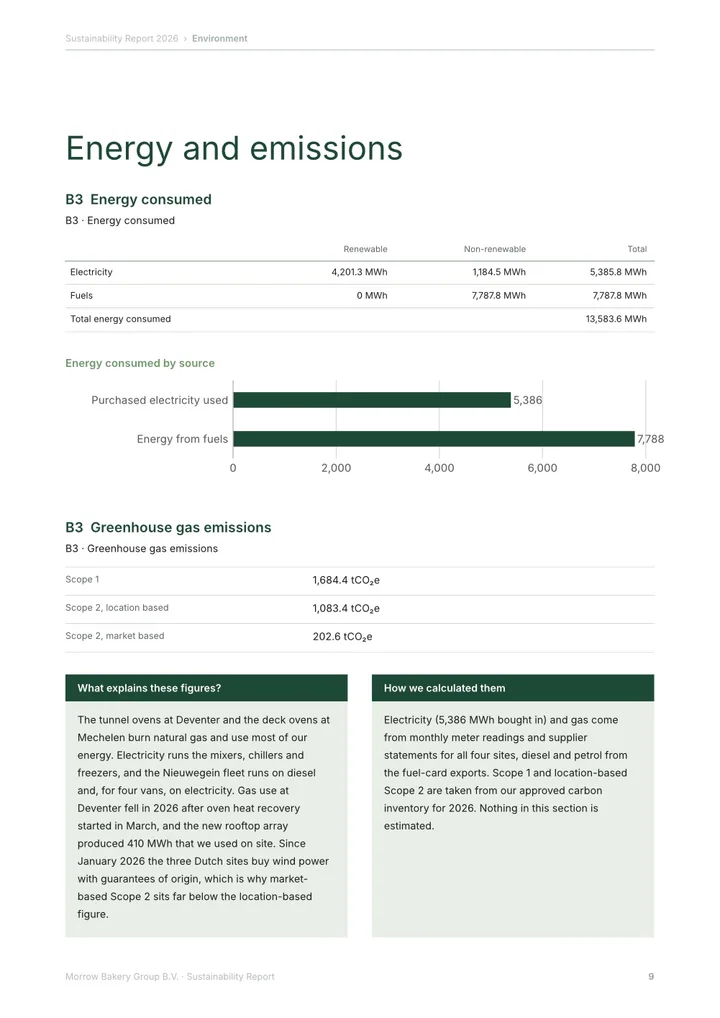
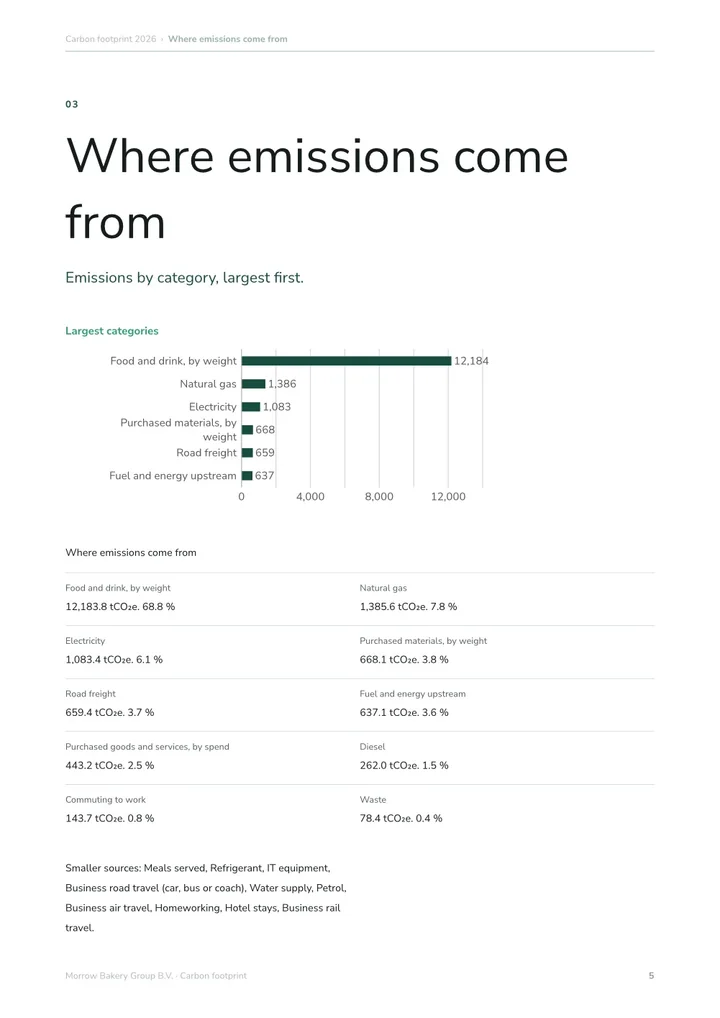
La mayor parte del trabajo en E1 son las cifras de E1-7 y E1-8, y proceden de documentos que ya tiene.
- Energía (E1-7): electricidad, gas, calor y combustible a partir de facturas, lecturas de contadores y tarjetas de combustible, en MWh, divididos en fósil, nuclear y renovable. Las empresas de sectores de alto impacto climático desglosan además la parte fósil por combustible.
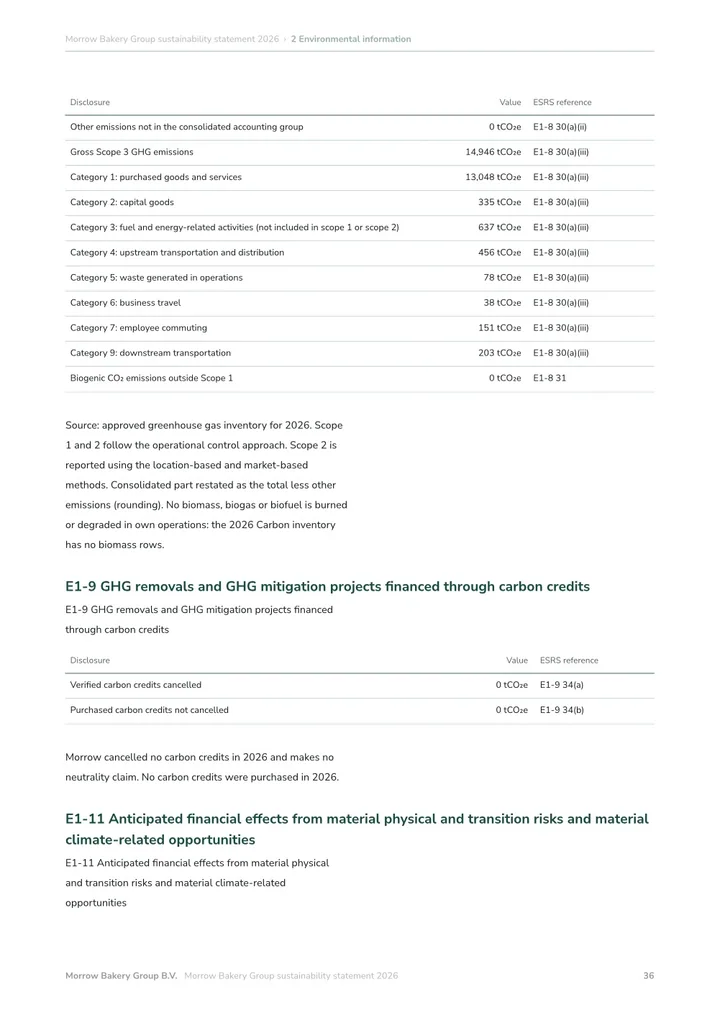
- Alcance 1 (E1-8): combustible quemado en las instalaciones y en vehículos, y recargas de refrigerante, con la parte cubierta por el régimen de comercio de derechos de emisión de la UE si tiene instalaciones en él.
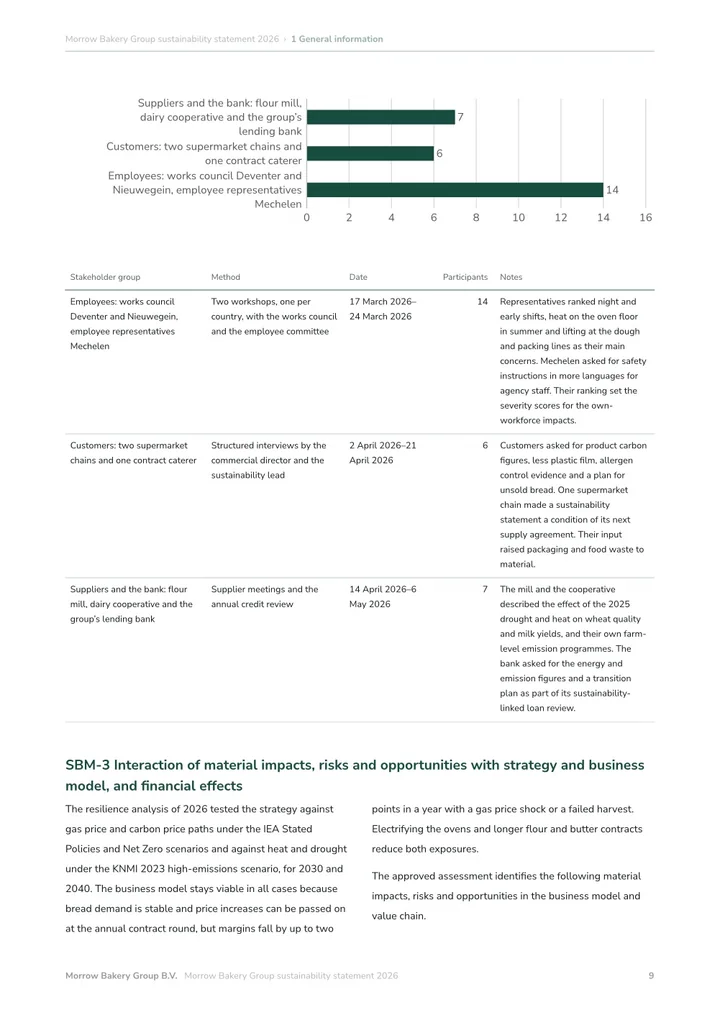
- Alcance 2 (E1-8): electricidad, calor y frío comprados, tanto según la ubicación como según el mercado, así que sus contratos y garantías de origen cuentan.
- Alcance 3 (E1-8): cada categoría significativa, en total y por categoría, normalmente empezando por los bienes comprados, el transporte y los viajes de negocios.
- CO₂ biogénico (E1-8): emisiones de la combustión o la descomposición de biomasa, que se informan por separado del alcance 1.
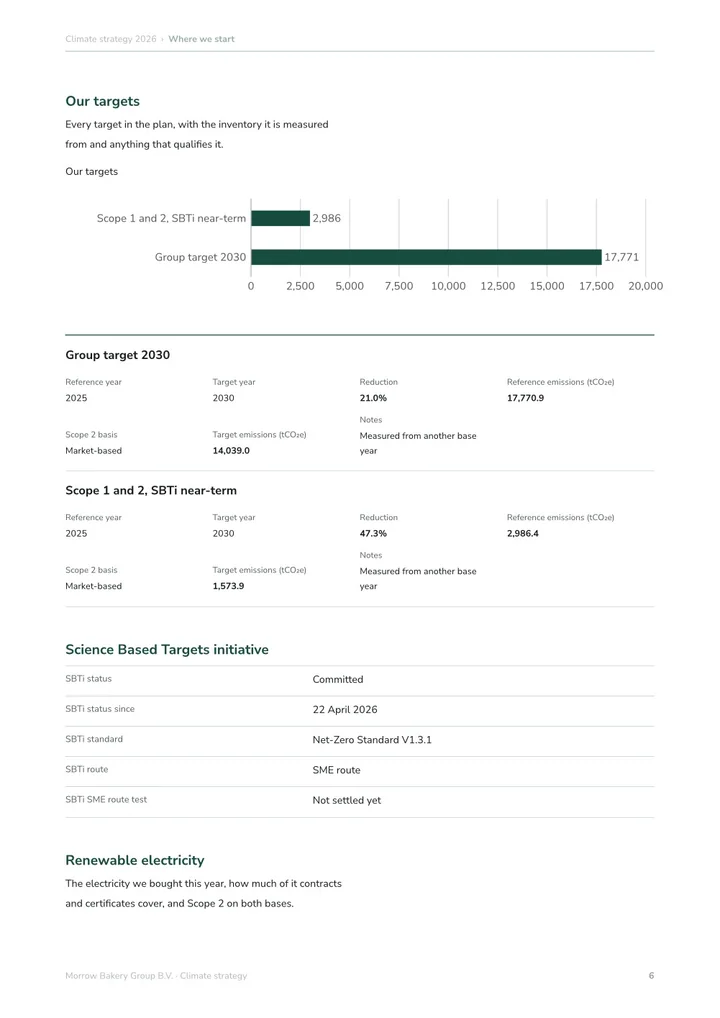
- Metas y acciones (E1-6 y E1-5): metas absolutas de reducción por alcance, y acciones por palanca de descarbonización con las reducciones logradas y previstas.
El perímetro de información
Las ESRS revisadas usan como perímetro por defecto el control financiero, según la definición del GHG Protocol, y permiten en su lugar la participación en el capital o el control operativo. Los alcances 1 y 2 se dividen entre el grupo contable consolidado y cualquier otra emisión fuera de él. Para el cálculo pueden usarse el GHG Protocol, la Recomendación (UE) 2021/2279 de la Comisión o la ISO 14064-1, pero donde difieran prevalecen las ESRS.
Cómo hacerlo en Greener Ahead
Informes CSRD en Greener Ahead empieza por su análisis de doble materialidad y, cuando el cambio climático es material, pide las divulgaciones de E1 según las ESRS revisadas, con la evidencia junto a cada respuesta para su auditor. Con Contabilidad de carbono, su huella de carbono aprobada completa las divulgaciones de emisiones de E1, así que calcula una sola vez, y Estrategia climática contiene las metas que informa E1-6. Informes CSRD cuesta 4995 € al año, Contabilidad de carbono 1495 € y Estrategia climática 995 €, con paquetes que cuestan menos, todos con usuarios ilimitados. Puede probarlos gratis durante 14 días sin tarjeta. Consulte la página de precios para ver los detalles actuales.
Las divulgaciones de E1 de un vistazo
ESRS revisadas, Reglamento Delegado (UE) 2026/1563 de la Comisión.
| Código | Divulgación | Qué pide |
|---|---|---|
| E1-1 | Plan de transición para la mitigación del cambio climático | Metas, palancas de descarbonización, acciones clave, inversiones y financiación, y aprobación por los órganos de administración |
| E1-2 | Riesgos climáticos y análisis de escenarios | Si cada riesgo material es físico o de transición, y cómo se evaluaron la exposición y la sensibilidad |
| E1-3 | Resiliencia | Qué significa el análisis de resiliencia para la estrategia y el modelo de negocio |
| E1-4 | Políticas | Políticas de mitigación y adaptación |
| E1-5 | Acciones y recursos | Acciones clave por palanca de descarbonización, con las reducciones logradas y previstas |
| E1-6 | Objetivos | Metas absolutas de reducción para los alcances 1, 2 y 3, y si tienen base científica |
| E1-7 | Consumo y mix energéticos | Energía total en MWh, dividida en fósil, nuclear y renovable |
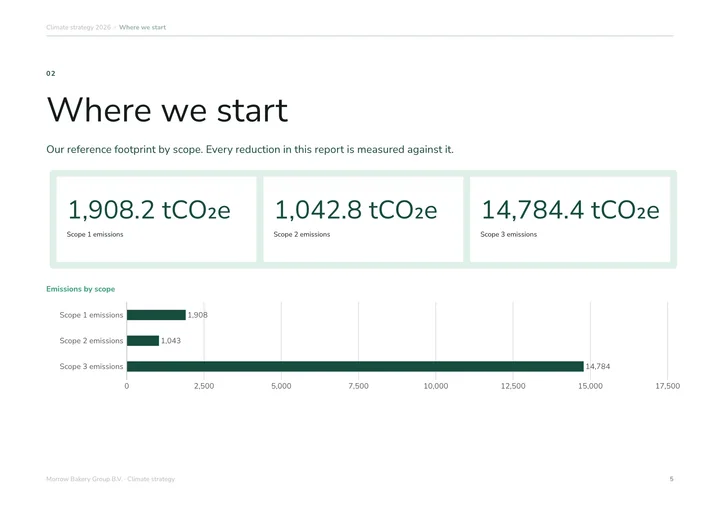
| E1-8 | Emisiones brutas de alcance 1, 2 y 3 | Toneladas de CO₂e por alcance, alcance 2 de ambas formas, categorías significativas de alcance 3, CO₂ biogénico por separado |
| E1-9 | Absorciones y créditos de carbono | Proyectos de absorción, y créditos comprados o previstos, al margen del inventario |
| E1-10 | Fijación interna del precio del carbono | Cómo se usa un precio del carbono en las decisiones, y el precio medio por tonelada |
| E1-11 | Efectos financieros previstos | Activos expuestos a riesgos físicos y de transición, y oportunidades relacionadas con el clima |
De los números de 2023 a los revisados
Las ESRS revisadas renumeran E1 porque dos nuevas divulgaciones sobre riesgos y resiliencia pasan al principio.
| Tema | ESRS de 2023 | ESRS revisadas |
|---|---|---|
| Plan de transición | E1-1 | E1-1 |
| Riesgos climáticos y análisis de escenarios | En ESRS 2 | E1-2 |
| Resiliencia | En ESRS 2 | E1-3 |
| Políticas | E1-2 | E1-4 |
| Acciones y recursos | E1-3 | E1-5 |
| Objetivos | E1-4 | E1-6 |
| Consumo y mix energéticos | E1-5 | E1-7 |
| Emisiones brutas de alcance 1, 2 y 3 | E1-6 | E1-8 |
| Absorciones y créditos de carbono | E1-7 | E1-9 |
| Fijación interna del precio del carbono | E1-8 | E1-10 |
| Efectos financieros previstos | E1-9 | E1-11 |
Fuentes y alcance
- EUR-Lex: Reglamento Delegado (UE) 2026/1563 de la Comisión por el que se modifican las ESRS
- GHG Protocol: Corporate Accounting and Reporting Standard
- EFRAG: Normas Europeas de Información sobre Sostenibilidad (ESRS)
Estos recursos explican un método de preparación. Compruebe la norma que haya seleccionado y los requisitos del destinatario antes de compartir su informe.
 Joost ThissenFundador