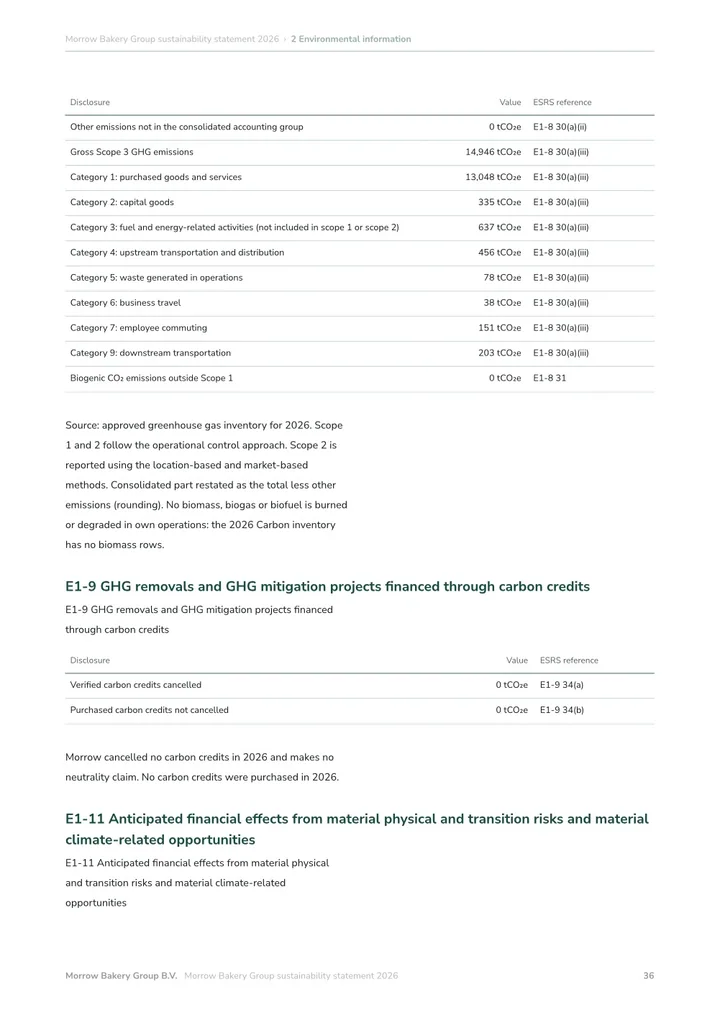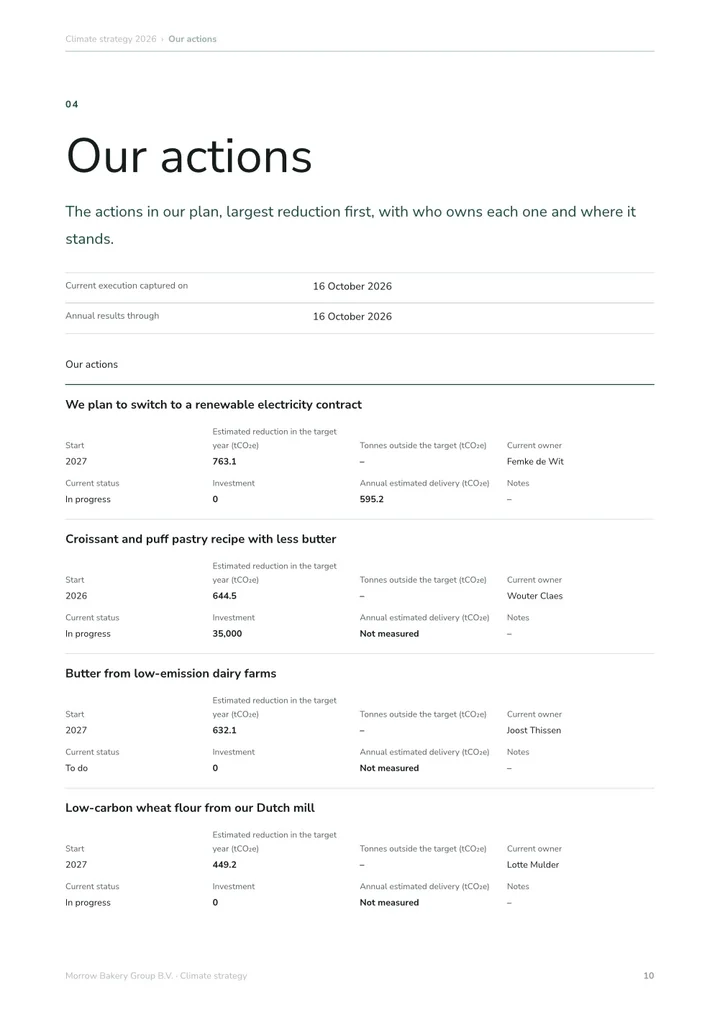
ESRS E1 ist der Standard der ESRS zum Klimawandel. In der überarbeiteten Fassung von 2026 umfasst er elf Angabepflichten: den Übergangsplan (E1-1), Klimarisiken und Szenarioanalyse (E1-2), Resilienz (E1-3), Strategien (E1-4), Maßnahmen (E1-5), Ziele (E1-6), Energieverbrauch und Energiemix (E1-7), Brutto-Scope-1-, -2- und -3-Emissionen (E1-8), Entnahmen und CO₂-Zertifikate (E1-9), interne CO₂-Bepreisung (E1-10) und erwartete finanzielle Effekte (E1-11). Die neue Nummerierung gilt ab dem Geschäftsjahr 2027; in der Fassung von 2023 waren die Emissionen E1-6.
Was ist ESRS E1?
ESRS E1 ist der Standard zum Klimawandel innerhalb der Europäischen Standards für die Nachhaltigkeitsberichterstattung (ESRS). Ein Unternehmen, das nach der CSRD berichtet, wendet ihn an, wenn der Klimawandel in seiner doppelten Wesentlichkeitsanalyse ein wesentliches Thema ist. Das ist er für die meisten Unternehmen, weil fast jeder Betrieb Energie verbraucht und Emissionen verursacht.
Dieser Leitfaden folgt den überarbeiteten ESRS, Delegierte Verordnung (EU) 2026/1563 der Kommission. Sie treten am 10. November 2026 in Kraft, gelten für Geschäftsjahre, die am oder nach dem 1. Januar 2027 beginnen, und nummerieren die E1-Angaben neu. Ein Bericht, ein Fragebogen oder ein Prüfer verwendet unter Umständen noch die Nummern von 2023, deshalb zeigen wir unten beide.
Die elf E1-Angaben
Jede Angabepflicht hat einen eigenen Code. Die ersten sechs beschreiben, wie das Unternehmen mit dem Klimawandel umgeht; E1-7 bis E1-11 enthalten die Kennzahlen.
Welche Fassung gilt in welchem Jahr?
Für das Geschäftsjahr 2026 kann ein Unternehmen die ESRS 2023 in der zuletzt geänderten Fassung anwenden, die ESRS 2023 mit einer Reihe von Erleichterungen aus der überarbeiteten Fassung oder die überarbeiteten ESRS, und muss angeben, welche. Ab dem Geschäftsjahr 2027 gelten nur noch die überarbeiteten ESRS. Seit der Richtlinie (EU) 2026/470 gilt die CSRD für Unternehmen mit mehr als 1.000 Beschäftigten und einem Nettoumsatz über 450 Millionen €. Prüfen Sie also zuerst, ob Ihr Unternehmen überhaupt berichtet.
Woher die Kennzahlen kommen
Die meiste Arbeit in E1 steckt in den Kennzahlen von E1-7 und E1-8, und sie stammen aus Unterlagen, die Sie bereits haben.
- Energie (E1-7): Strom, Gas, Wärme und Kraftstoff aus Rechnungen, Zählerständen und Tankkarten, in MWh, aufgeteilt in fossil, nuklear und erneuerbar. Unternehmen in Sektoren mit hoher Klimaauswirkung schlüsseln den fossilen Anteil zusätzlich nach Brennstoff auf.
- Scope 1 (E1-8): vor Ort und in Fahrzeugen verbrannte Brennstoffe sowie nachgefüllte Kältemittel, mit dem Anteil, den das EU-Emissionshandelssystem abdeckt, wenn Sie Anlagen darin betreiben.
- Scope 2 (E1-8): eingekaufter Strom, Wärme und Kälte, sowohl standortbasiert als auch marktbasiert, daher zählen Ihre Verträge und Herkunftsnachweise.
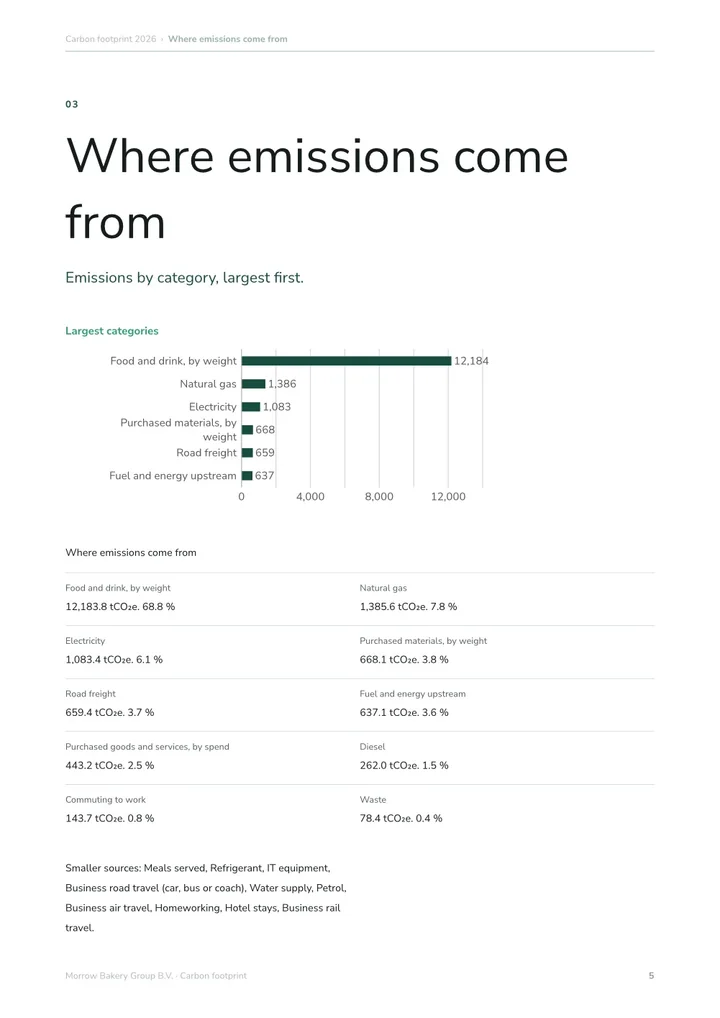
- Scope 3 (E1-8): jede wesentliche Kategorie, insgesamt und je Kategorie, meist beginnend mit eingekauften Waren, Transport und Geschäftsreisen.
- Biogenes CO₂ (E1-8): Emissionen aus der Verbrennung oder dem Abbau von Biomasse, getrennt von Scope 1 berichtet.
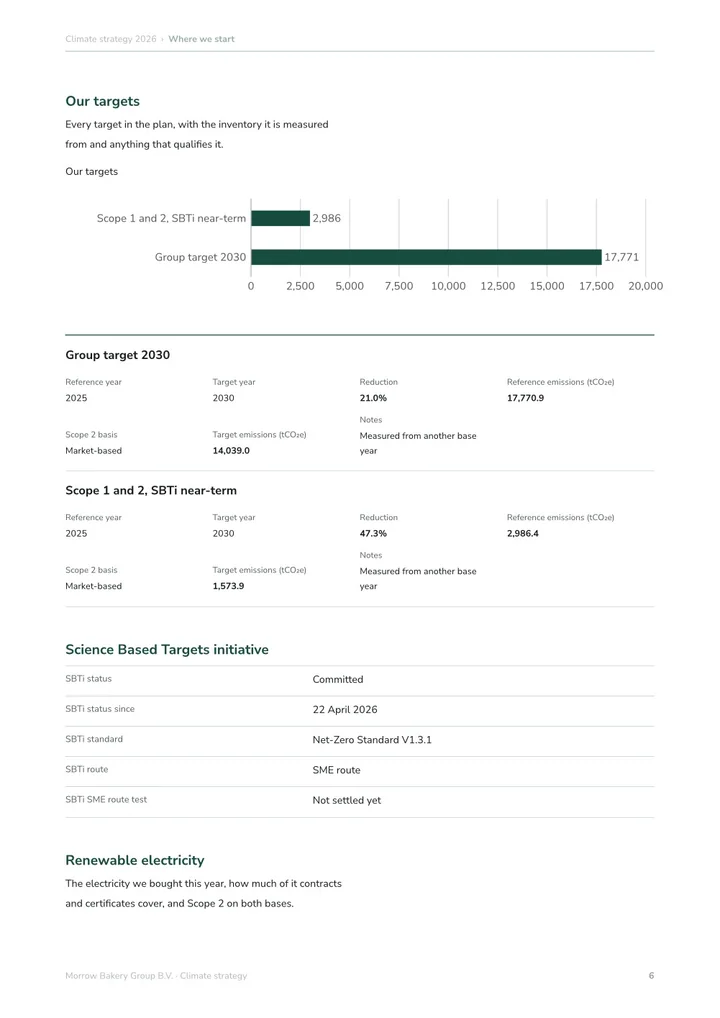
- Ziele und Maßnahmen (E1-6 und E1-5): absolute Reduktionsziele je Scope sowie Maßnahmen je Dekarbonisierungshebel mit erreichten und erwarteten Reduktionen.
Die Berichtsgrenze
Die überarbeiteten ESRS verwenden die finanzielle Kontrolle im Sinne des GHG Protocol als Standardgrenze und lassen stattdessen den Equity-Share-Ansatz oder die operative Kontrolle zu. Scope 1 und 2 werden aufgeteilt zwischen dem Konsolidierungskreis der Rechnungslegung und sonstigen Emissionen außerhalb davon. Für die Berechnung dürfen das GHG Protocol, die Empfehlung (EU) 2021/2279 der Kommission oder ISO 14064-1 verwendet werden; wo sie abweichen, haben die ESRS Vorrang.
So machen Sie es in Greener Ahead
Die CSRD-Berichterstattung in Greener Ahead beginnt mit Ihrer doppelten Wesentlichkeitsanalyse und fragt, wenn der Klimawandel wesentlich ist, die E1-Angaben nach den überarbeiteten ESRS ab, mit den Nachweisen neben jeder Antwort für Ihren Prüfer. Mit der CO₂-Bilanzierung füllt Ihr freigegebener CO₂-Fußabdruck die E1-Emissionsangaben, Sie rechnen also nur einmal, und die Klimastrategie enthält die Ziele, über die E1-6 berichtet. Die CSRD-Berichterstattung kostet 4.995 € pro Jahr, die CO₂-Bilanzierung 1.495 € und die Klimastrategie 995 €, Pakete kosten weniger, alle mit unbegrenzten Nutzern. Sie können sie 14 Tage kostenlos und ohne Karte testen. Aktuelle Details finden Sie auf der Preisseite.
Die E1-Angaben im Überblick
Überarbeitete ESRS, Delegierte Verordnung (EU) 2026/1563 der Kommission.
| Code | Angabe | Was verlangt wird |
|---|---|---|
| E1-1 | Übergangsplan für den Klimaschutz | Ziele, Dekarbonisierungshebel, wichtige Maßnahmen, Investitionen und Finanzierung sowie die Genehmigung durch die Leitungsorgane |
| E1-2 | Klimarisiken und Szenarioanalyse | Ob jedes wesentliche Risiko ein physisches oder ein Transitionsrisiko ist und wie Exposition und Sensitivität bewertet wurden |
| E1-3 | Resilienz | Was die Resilienzanalyse für Strategie und Geschäftsmodell bedeutet |
| E1-4 | Richtlinien | Strategien für Klimaschutz und Anpassung an den Klimawandel |
| E1-5 | Maßnahmen und Mittel | Wichtige Maßnahmen je Dekarbonisierungshebel, mit erreichten und erwarteten Reduktionen |
| E1-6 | Ziele | Absolute Reduktionsziele für Scope 1, 2 und 3 und ob sie wissenschaftsbasiert sind |
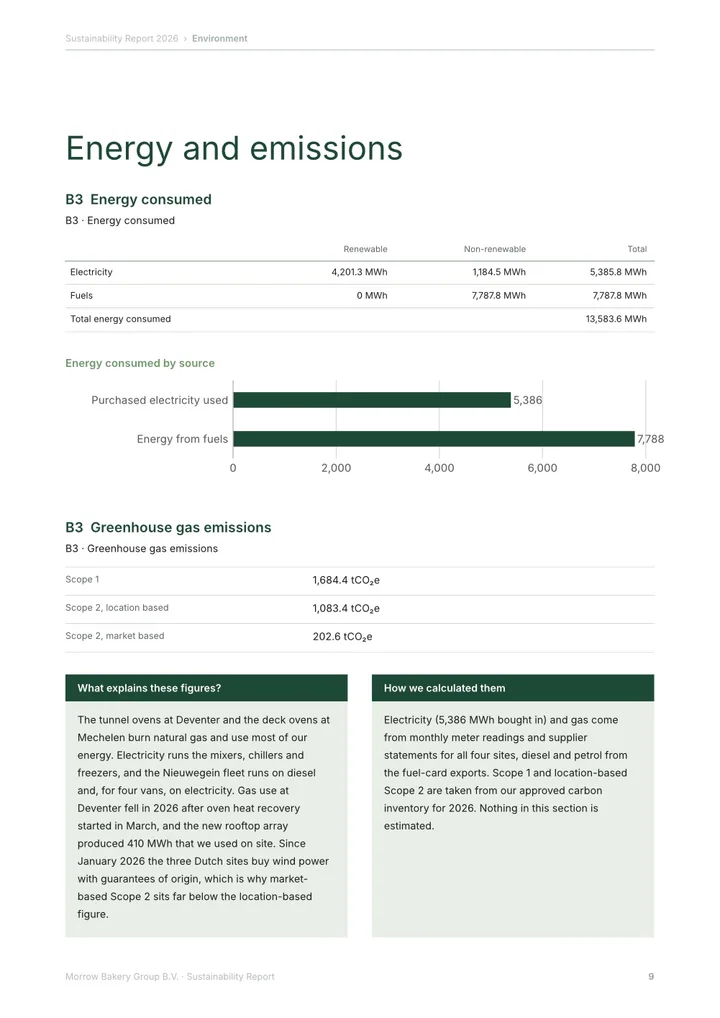
| E1-7 | Energieverbrauch und Energiemix | Gesamtenergie in MWh, aufgeteilt in fossil, nuklear und erneuerbar |
| E1-8 | Brutto-Scope-1-, -2- und -3-Emissionen | Tonnen CO₂e je Scope, Scope 2 nach beiden Methoden, wesentliche Scope-3-Kategorien, biogenes CO₂ gesondert |
| E1-9 | Entnahmen und CO₂-Zertifikate | Entnahmeprojekte sowie gekaufte oder geplante Zertifikate, getrennt vom Inventar |
| E1-10 | Interne CO₂-Bepreisung | Wie ein CO₂-Preis in Entscheidungen genutzt wird, und der durchschnittliche Preis je Tonne |
| E1-11 | Erwartete finanzielle Effekte | Vermögenswerte mit physischen und transitorischen Risiken sowie klimabezogene Chancen |
Von den Nummern von 2023 zu den überarbeiteten
Die überarbeiteten ESRS nummerieren E1 neu, weil zwei neue Angaben zu Risiken und Resilienz an den Anfang rücken.
| Thema | ESRS 2023 | Überarbeitete ESRS |
|---|---|---|
| Transitionsplan | E1-1 | E1-1 |
| Klimarisiken und Szenarioanalyse | In ESRS 2 | E1-2 |
| Resilienz | In ESRS 2 | E1-3 |
| Richtlinien | E1-2 | E1-4 |
| Maßnahmen und Mittel | E1-3 | E1-5 |
| Ziele | E1-4 | E1-6 |
| Energieverbrauch und Energiemix | E1-5 | E1-7 |
| Brutto-Scope-1-, -2- und -3-Emissionen | E1-6 | E1-8 |
| Entnahmen und CO₂-Zertifikate | E1-7 | E1-9 |
| Interne CO₂-Bepreisung | E1-8 | E1-10 |
| Erwartete finanzielle Effekte | E1-9 | E1-11 |
Quellen und Umfang
- EUR-Lex: Delegierte Verordnung (EU) 2026/1563 der Kommission zur Änderung der ESRS
- GHG Protocol: Corporate Accounting and Reporting Standard
- EFRAG: Europäische Standards für die Nachhaltigkeitsberichterstattung (ESRS)
Diese Ressourcen erläutern einen Vorbereitungsworkflow. Prüfen Sie Ihren gewählten Standard und die Anforderungen des Empfängers, bevor Sie Ihren Bericht teilen.
 Joost ThissenGründer