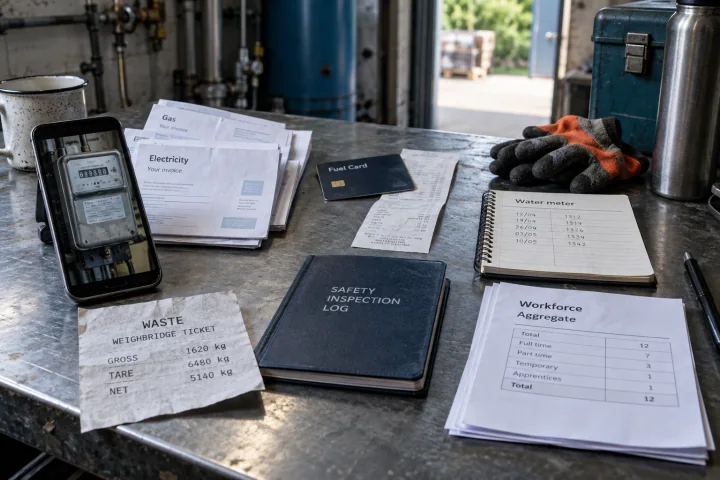
Beginnen Sie mit einem Reporting-Briefing: Empfänger, Zweck, Zeitraum, Einheiten, Standardversion und gewünschtes Ergebnis. Wählen Sie dann Ihr Modul und sammeln Sie die Nachweise für die jeweils anwendbaren Offenlegungen. Eine Anfrage nach ausgewählten ESG-Kennzahlen und ein vollständiger VSME-Bericht sind unterschiedliche Ergebnisse.
Ein gängiger Ausgangspunkt für Nachhaltigkeitsinformationen
VSME ist ein freiwilliger Nachhaltigkeitsberichtsstandard für kleinere Unternehmen. Er ordnet Umwelt-, Sozial- und Governance-Informationen so, dass ein Unternehmen einen konsistenten Bericht über seine Aktivitäten erstellen kann.
Ein nützlicher Bericht beginnt mit einer praktischen Frage: Wer benötigt die Informationen, und welche Entscheidung soll damit unterstützt werden? Eine Bank, die ein Unternehmen prüft, und ein Kunde, der einen Lieferanten prüft, benötigen möglicherweise unterschiedliche Details. Halten Sie einen klaren Berichtszeitraum und eine klare Unternehmensabgrenzung fest, damit beide die Kennzahlen interpretieren können.
Beginnen Sie mit der Anfrage, die Sie erhalten haben
Stellen Sie sich zum Beispiel vor, ein kleiner Verpackungslieferant erhält eine Tabelle mit Fragen zu Strom, Beschäftigten und Arbeitsunfällen. Bevor Sie die Arbeit zuweisen, notieren Sie das angefragte Jahr, die Frist, den Empfänger und die Nachweisanforderungen. Vergleichen Sie die Fragen mit dem Berichtsstandard, den Sie verwenden möchten.
- Ermitteln Sie die erfassten Unternehmen und Standorte.
- Weisen Sie jede Frage jemandem zu, der die Quelle prüfen kann.
- Erfassen Sie fehlende Informationen, statt sie zu raten.
- Halten Sie die Nachweise neben der Antwort und prüfen Sie sie vor der Weitergabe.
Wählen und benennen Sie die Standardversion
Diese Ressource verwendet die Terminologie Basic und Comprehensive aus der VSME-Empfehlung 2025. Die europäischen Berichtsregeln entwickeln sich weiter. Die Kommission hat im Juli 2026 einen weiteren delegierten Rechtsakt zu freiwilligen Standards angenommen; Annahme, Inkrafttreten und Anwendung sind unterschiedliche Meilensteine.
Nennen Sie die genaue Version, die Sie in Ihrem Bericht verwenden. Prüfen Sie das offizielle Instrument und etwaige Anforderungen des Empfängers, bevor Sie einen neueren Rahmen als anwendbar behandeln. Ein Software-Workflow ersetzt diese Prüfung nicht.
Von Informationen zum Bericht
Bei Greener Ahead führt der Workflow vom Unternehmensprofil über den Umfang und die Antworten bis hin zu Berichtsgestaltung und Weitergabe. Beginnen Sie mit dem, was Sie bereits wissen, senden Sie Anfragen für die Lücken und prüfen Sie das fertige Dokument als Ganzes. Die Software ist nützlich, wenn dieselben Fakten mehreren Leserinnen und Lesern dienen sollen und die Arbeit im nächsten Jahr fortgesetzt werden muss.
Machen Sie aus dem ersten Gespräch ein Reporting-Briefing
Bevor Sie einen Offenlegungsfragebogen öffnen, fragen Sie den Empfänger, was er mit den Informationen tun wird. Ein Einkaufsteam kann gerade einen Lieferanten onboarden; ein Kreditgeber kann ein konkretes Risiko bewerten. Speichern Sie die ursprüngliche Anfrage, damit spätere Änderungen nachvollziehbar bleiben.
Schreiben Sie einen Satz zum Zweck und erfassen Sie dann die Berichtszeiträume, die Rechtseinheit und die einbezogenen Standorte. Eine Markenbezeichnung allein kann mehrere Unternehmen verbergen. Erfassen Sie, ob Tochtergesellschaften einbezogen sind, und bitten Sie die zuständige Finanzverantwortliche bzw. den zuständigen Finanzverantwortlichen, den Zusammenhang mit der Grenze der Finanzberichterstattung zu prüfen.
| Entscheidung | Beispielantwort |
|---|---|
| Leserin und Leser sowie Zweck | Kundeneinkaufsteam, jährliche Lieferantenprüfung |
| Zeitraum | 1. Januar–31. Dezember 2025 |
| Abgrenzung | Eine Rechtseinheit; Bäckerei und Laden; keine Tochtergesellschaften |
| Grundlage | Empfehlung 2025 (EU) 2025/1710; Modul noch zu bestätigen |
| Ausgabe | Bericht plus Zuordnung zu den ursprünglichen Fragen des Kunden |
| Freigabe | Leitung Finanzen prüft die Zahlen; Geschäftsführung gibt die Freigabe |
Drei Entscheidungen trennen, die oft vermischt werden
Zuerst entscheiden, welche Einheiten und welcher Zeitraum von den Informationen erfasst werden. Danach die Berichtsgrundlage und das Modul wählen. Schließlich festlegen, welche Dateien und unterstützenden Unterlagen der Empfänger benötigt. Diese Entscheidungen beeinflussen einander, beantworten aber unterschiedliche Fragen.
Für die Empfehlung 2025 erläutern die Absätze 5–6 in Anhang I das Verhältnis zwischen den Modulen, während Absatz B1.24 die Grundlage für die Erstellung festlegt. Halten Sie diese Entscheidungen ausdrücklich fest. Wenn Sie nur eine Auswahl von Zahlen liefern, beschreiben Sie dies als Antwort oder Auszug, statt zu suggerieren, dass Sie den gesamten Standard erfüllt haben.
- Abgrenzung: Welche Tätigkeiten und welche Daten sind eingeschlossen?
- Module: which applicable disclosures will be prepared?
- Lieferung: Bericht, Tabellenkalkulation, Nachweise oder ein anderes vereinbartes Format?
Was sollten Sie tun, wenn Informationen fehlen?
Erstellen Sie einen offenen Punkt mit Verantwortlicher bzw. Verantwortlichem, einem fehlenden Zeitraum oder Nachweis und einer nächsten Maßnahme. Beispiel: „Ladenstrom, November 2025: korrigierte Lieferantenrechnung beschaffen; Finanzverantwortliche bzw. Finanzverantwortlicher; vor Freigabe prüfen.“ Das ist hilfreicher als eine leere Zelle, für die niemand verantwortlich ist.
Halten Sie gemessenes Null, nicht anwendbar, geschätzt und fehlend als getrennte Zustände fest. Eine Schätzung braucht eine Erläuterung der Eingangsgrößen und der Methode. Ein Berichtswerkzeug kann einen nicht belegten Wert nicht dadurch verlässlich machen, dass es ihn in ein fertiges Dokument setzt.
Quellen und Umfang
- Europäische Kommission: VSME-Empfehlung und Standard 2025
- Kommission: delegierter Rechtsakt zu freiwilligen Standards Juli 2026
Diese Ressourcen erläutern einen Vorbereitungsworkflow. Prüfen Sie Ihren gewählten Standard und die Anforderungen des Empfängers, bevor Sie Ihren Bericht teilen.
 Joost ThissenGründerin