Recopila un registro trazable para cada tema aplicable: referencia de la revelación, centro, periodo, valor, unidad, fuente, responsable y estado de revisión. Usa el registro descargable para organizar la recopilación y luego comprueba el informe completado con la norma oficial.
Empresa y límite de reporte
Úselo como lista de preparación y luego alinee las divulgaciones finales con la norma y el alcance que seleccionó. No sustituye las reglas de aplicabilidad de la norma.
- Datos de la empresa y año de reporte.
- Entidades, instalaciones y actividades incluidas.
- Persona de contacto y aprobador interno.
- Destinatario, plazo y resultado solicitado.
Registros ambientales
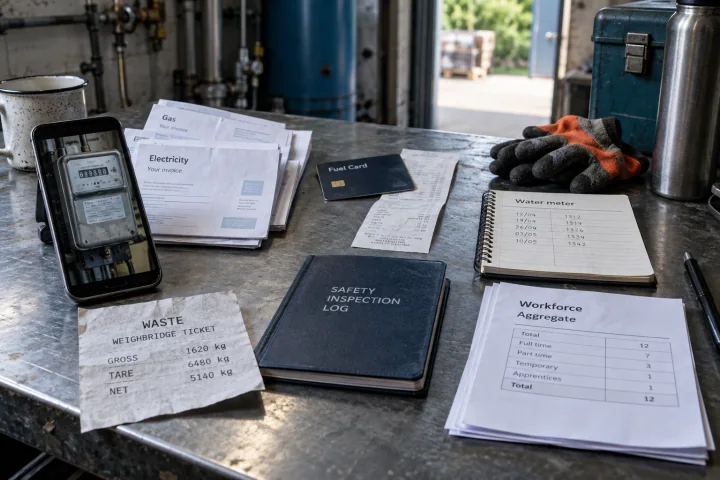
Recopile los registros de origen antes de redactar el texto narrativo. Mantenga los detalles de sitio y período junto con cada cifra.
- Facturas de electricidad y calefacción, con unidades y períodos del contador.
- Registros de compra o consumo de combustible.
- Facturas de agua o lecturas de contador, cuando corresponda.
- Registros de residuos, incluidas las unidades y la información de eliminación.
- Permisos de operación y registros ambientales pertinentes.
- La versión y la fuente de cualquier factor de emisión utilizado.
Registros de personas y gobernanza
Pida a la persona responsable del registro un agregado adecuado para fines de reporte. Evite incluir registros personales innecesarios en una carpeta compartida de recopilación.
- Totales de plantilla y método de recuento.
- Registros de formación y de salud y seguridad en el trabajo.
- Políticas pertinentes y responsables asignados.
- Registros necesarios para sustentar las divulgaciones de gobernanza.
- Una persona revisora para información sensible o compartida externamente.
Controles de calidad antes de compartir
Un registro de evidencias sencillo puede usar siete columnas: tema, período, valor, unidad, fuente, responsable y estado de revisión. Mantenga una nota separada para las excepciones.
- Sin períodos superpuestos ni faltantes en los totales.
- Unidades coherentes y conversiones registradas.
- Missing, zero and not applicable clearly distinguished.
- Estimaciones identificadas con su método.
- Informe verificado frente a la norma seleccionada.
- Permisos de compartición y páginas exportadas revisados.
Usa las revelaciones Basic como mapa de recopilación
El siguiente mapa resume los puntos de partida de la recopilación según la recomendación de 2025. No es una lista completa de puntos de datos. Lee las condiciones de aplicabilidad individuales y añade las revelaciones Comprehensive cuando el alcance que hayas seleccionado lo exija.
| Referencia | Punto de partida de la recopilación |
|---|---|
| B1 · Base de reporte | Entidad, periodo, módulo, registros de la empresa, centros y perímetro de reporte |
| B2 · Prácticas y políticas | Políticas aprobadas, prácticas existentes, planes y responsables |
| B3 · Energía y emisiones | Registros de electricidad y combustibles, perímetro de cálculo y fuentes de factores |
| B4 · Contaminación | Reporte aplicable de contaminantes y registros de gestión ambiental |
| B5 · Biodiversidad | Ubicaciones de los centros y evidencia sobre áreas sensibles |
| B6 · Agua | Registros de captación, contexto de estrés hídrico del centro y datos relevantes de consumo |
| B7 · Recursos y residuos | Cantidades de residuos y tratamiento; materiales y prácticas circulares cuando sean relevantes |
| B8 · Personal | Cifras agregadas de plantilla y desglose requerido |
| B9 · Salud y seguridad | Accidentes laborales registrados y fallecimientos relacionados con el trabajo |
| B10 · Remuneración y formación | Información aplicable sobre remuneración, negociación colectiva y formación |
| B11 · Conducta empresarial | Condenas y multas por corrupción o soborno |
Resuelve las facturas duplicadas antes de sumar el año
Una factura corregida debe reemplazar el importe original para el mismo medidor y periodo. Conserva ambos identificadores de documento en la trazabilidad e identifica cuál se incluye. De lo contrario, una carpeta con todas las facturas aún puede producir un total inflado.
Comprueba la cobertura por medidor y periodo. Doce archivos no significan automáticamente doce meses: uno puede cubrir un trimestre y otro ser una corrección. Registra las fechas reales de inicio y fin e investiga las lagunas o solapes antes de calcular un total anual.
- Match the site and meter to the reporting boundary.
- Separa electricidad, gas, combustible de transporte y otros tipos de energía.
- Usa unidades de consumo en lugar de precios de factura.
- Documenta conversiones, métodos de asignación y estimaciones.
- Pide a un revisor que compruebe tanto las excepciones como la suma final.
Usa estados de revisión que indiquen qué ocurre después
Usa Missing cuando la evidencia no se haya obtenido, Collected cuando la fuente exista, Needs review cuando el cálculo o la interpretación no estén resueltos, y Reviewed después de que un revisor identificado lo compruebe. Registra no aplicable con el motivo de esa conclusión.
Para los registros compartidos, introduce un identificador de documento o un enlace interno en lugar de datos personales. El informe público puede contener un agregado y una explicación sin exponer todo el archivo subyacente. Antes de la entrega, revisa tanto la información como quién puede acceder a la evidencia.
Fuentes y alcance
- EFRAG: plantilla digital, ejemplo y notas explicativas
- Comisión Europea: recomendación y norma VSME de 2025
Estos recursos explican un flujo de trabajo de preparación. Comprueba la norma que hayas seleccionado y los requisitos del destinatario antes de compartir tu informe.
 Joost ThissenFundadora