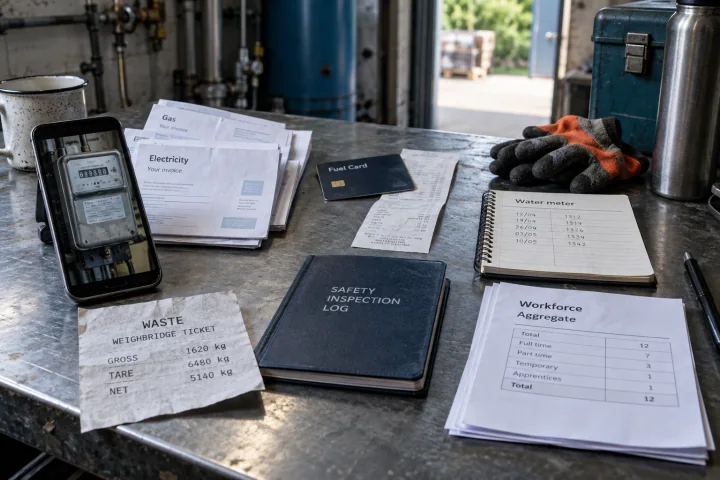
Empieza con un encargo de reporte: el destinatario, la finalidad, el periodo, las entidades, la versión del estándar y el resultado previsto. Después elige tu módulo y reúne la evidencia de las divulgaciones aplicables. Una solicitud de determinadas cifras ESG y un informe VSME completo son entregables distintos.
Un punto de partida común para la información de sostenibilidad
VSME es una norma voluntaria de reporte de sostenibilidad diseñada para empresas más pequeñas. Organiza la información ambiental, social y de gobernanza para que una empresa pueda preparar un relato coherente de sus actividades.
Un informe útil empieza con una pregunta práctica: ¿quién necesita la información y qué decisión le ayudará a tomar? Un banco que analiza una empresa y un cliente que analiza un proveedor pueden necesitar detalles distintos. Mantén un período de reporte y un perímetro de empresa claros para que ambos puedan interpretar las cifras.
Empieza por la solicitud que recibiste
Por ejemplo, imagina que un pequeño proveedor de envases recibe una hoja de cálculo preguntando por electricidad, personas empleadas y accidentes laborales. Antes de asignar el trabajo, registra el año solicitado, la fecha límite, el destinatario y los requisitos de evidencia. Compara las preguntas con la norma de reporte que piensas utilizar.
- Identifica las entidades y los centros incluidos.
- Asigna cada pregunta a alguien que pueda comprobar la fuente.
- Registra la información que falte en lugar de sustituirla por una suposición.
- Mantén la evidencia junto a la respuesta y revisa antes de compartir.
Elige y nombra la versión de la norma
Este recurso usa la terminología Basic y Comprehensive de la recomendación VSME de 2025. Las normas europeas de reporte están evolucionando. La Comisión adoptó un acto delegado adicional de norma voluntaria en julio de 2026; adopción, entrada en vigor y fechas de aplicación son hitos distintos.
Nombra la versión exacta usada en tu informe. Comprueba el instrumento oficial y cualquier requisito del destinatario antes de tratar un marco más nuevo como aplicable. Un flujo de trabajo de software no sustituye esta revisión.
De la información al informe
En Greener Ahead, el flujo de trabajo pasa del perfil de la empresa al alcance, las respuestas, el diseño del informe y el envío. Empieza con lo que ya sabes, envía solicitudes para cubrir las lagunas y revisa el documento final en su conjunto. El software es útil cuando los mismos datos deben servir a varios lectores y el trabajo necesita continuar el próximo año.
Convierte la primera conversación en un encargo de reporte
Antes de abrir un cuestionario de divulgación, pregunta al destinatario qué hará con la información. Un equipo de compras puede estar incorporando a un proveedor; un prestamista puede estar evaluando una exposición concreta. Guarda la solicitud original para que los cambios posteriores puedan trazarse.
Escribe una frase sobre el propósito y luego registra las fechas de información, la entidad jurídica y los centros incluidos. Un nombre de marca por sí solo puede ocultar varias empresas. Indica si se incluyen filiales y pide al responsable financiero que verifique la relación con el perímetro de la información financiera.
| Decisión | Respuesta de ejemplo |
|---|---|
| Lector y propósito | Equipo de compras del cliente, revisión anual de proveedor |
| Periodo | 1 de enero–31 de diciembre de 2025 |
| Perímetro | Una entidad jurídica; panadería y tienda; sin filiales |
| Base | Recomendación 2025 (UE) 2025/1710; módulo por confirmar |
| Salida | Informe más el mapeo con las preguntas originales del cliente |
| Aprobación | El responsable financiero revisa las cifras; la dirección aprueba la publicación |
Separa tres decisiones que a menudo se mezclan
Primero decide qué entidades y qué periodo cubre la información. Después elige la base de reporte y el módulo. Por último decide qué archivos y registros de respaldo necesita el destinatario. Estas decisiones se influyen entre sí, pero responden a preguntas distintas.
Para la recomendación de 2025, los párrafos 5–6 del Anexo I explican la relación entre los módulos, mientras que el párrafo 24 de B1 especifica la base de preparación. Registra esas decisiones de forma explícita. Si entregas solo una selección de cifras, descríbela como respuesta o extracto en lugar de insinuar que completaste toda la norma.
- Perímetro: ¿qué actividades y qué fechas se incluyen?
- Module: which applicable disclosures will be prepared?
- Entrega: ¿informe, hoja de cálculo, evidencia de respaldo u otro formato acordado?
¿Qué debes hacer cuando falta información?
Crea un asunto abierto con un responsable, un periodo o registro faltante y una siguiente acción. Por ejemplo: “Electricidad de la tienda, noviembre de 2025: obtener la factura corregida del proveedor; responsable financiero; revisar antes de la publicación.” Esto es más útil que una celda vacía que nadie asume.
Mantén medido cero, no aplicable, estimado y faltante como estados distintos. Una estimación necesita una explicación de las entradas y del método. Una herramienta de reporte no puede convertir un valor no sustentado en fiable solo por incluirlo en un documento terminado.
Fuentes y alcance
- Comisión Europea: recomendación y norma VSME de 2025
- Comisión: acto delegado de norma voluntaria de julio de 2026
Estos recursos explican un flujo de trabajo de preparación. Comprueba la norma que hayas seleccionado y los requisitos del destinatario antes de compartir tu informe.
 Joost ThissenFundadora