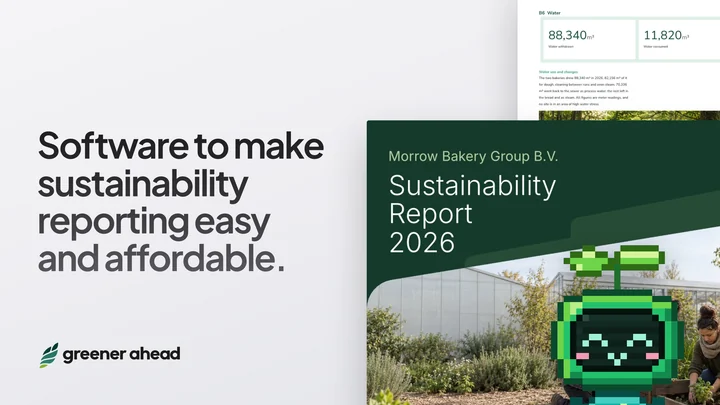
Chaque poste de la méthode, valorisé avec les chiffres de l’ADEME.
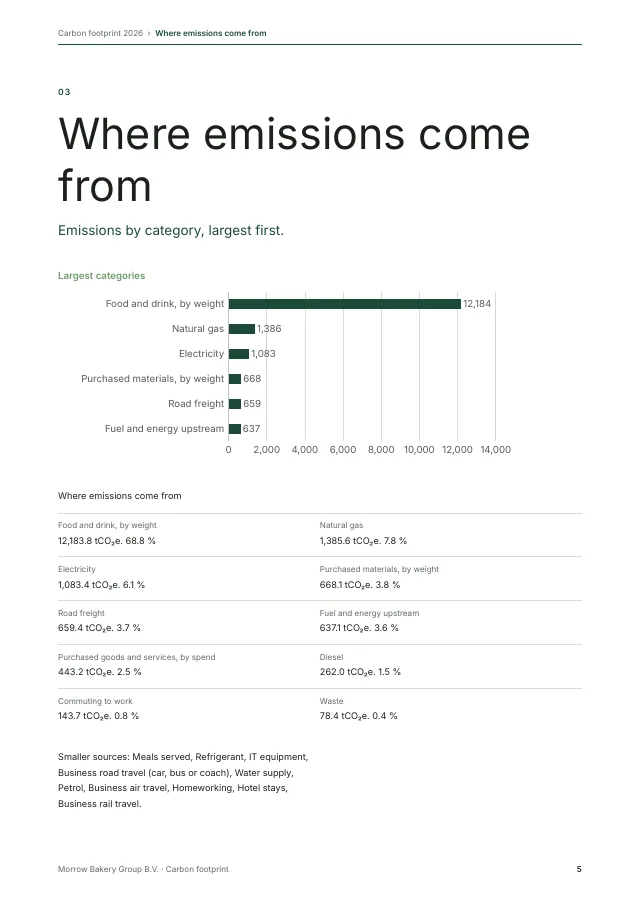
L’exercice réparti dans les postes de la méthode BEGES v5, gaz par gaz, le CO₂ biogénique à part et l’électricité française valorisée avec le mix moyen de l’ADEME.
La loi française demande aux entreprises de plus de 500 personnes un bilan d’émissions de gaz à effet de serre tous les quatre ans, avec un plan de transition, et aux grandes entreprises un rapport de durabilité. Comptabilité carbone prépare votre BEGES selon la méthode réglementaire v5 avec les facteurs de l’ADEME, et Reporting CSRD rédige le rapport au format XHTML. Le dépôt reste entre vos mains.
L’exercice réparti dans les postes de la méthode BEGES v5, gaz par gaz, le CO₂ biogénique à part et l’électricité française valorisée avec le mix moyen de l’ADEME.
Ouvrez n’importe quel chiffre et voyez le calcul derrière, le facteur d’émission et sa source, qui l’a saisi et chaque modification depuis.
Chaque exercice face au précédent, réparti entre activité et facteurs d’émission, pour que le bilan du plan parte des chiffres.
 fait le travail.
Une seule série de chiffres, quatre documents. L’exemple : Fonderies Marchal SAS, une fonderie de 620 personnes, sur son exercice 2025.
Les mêmes règles que l’application applique au profil de votre entreprise, sur les chiffres que vous saisissez. Sans compte, rien n’est conservé.
Vérification en cours
Les données du profil de votre entreprise tranchent chaque obligation, avec sa source. Quand les chiffres ne suffisent pas, une question règle le point.
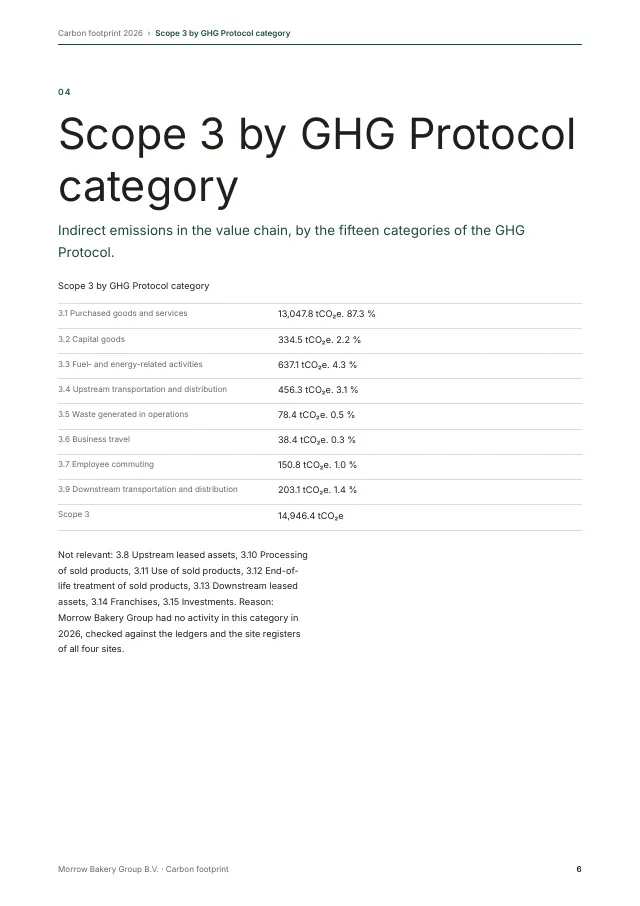
Le même inventaire, réparti dans les postes de la méthode. Vos chiffres GHG Protocol ne changent pas.
La règle des 80 % de la méthode vérifiée pour vous, et une justification écrite pour chaque poste que vous écartez.
Construits à partir de l’exercice approuvé : ce que vous déposez est ce que vous avez validé.
Vos chiffres mis en page en rapport fini, prêt à ajuster dans l’éditeur de rapports, à approuver et à télécharger en Word ou PDF.
Ce qui a changé depuis l’an dernier et si le plan atteint toujours l’objectif, prêt pour le prochain bilan.
Impacts, risques et opportunités notés au regard du seuil, pour que le rapport couvre ce qui est matériel et dise pourquoi.
Ajoute 21 400 litres de diesel pour nos camionnettes de livraison en 2026
Enregistré dans Parc automobile. Le scope 1 de 2026 s’élève désormais à 2 140 tonnes.
Ajoutez app.greenerahead.com/mcp à n’importe quel client MCP et connectez-vous.
Prix en EUR, hors TVA. Les offres et le SSO sont facturés annuellement.
Trouvez ici les réponses à vos questions, et contactez-nous si vous ne trouvez pas ce que vous cherchez.
Les entreprises de plus de 500 personnes en France métropolitaine, et de plus de 250 dans les régions d’outre-mer, tous les quatre ans, avec un plan de transition. L’effectif se calcule comme le prévoit le Code du travail (L1111-2) : les salariés à temps partiel et en CDD comptent au prorata. Le vérificateur ci-dessus applique les mêmes règles que l’application.
Oui, pour les chiffres. Le mode BEGES répartit votre exercice dans les postes de la méthode v5 de l’ADEME, affiche chaque gaz, met le CO₂ biogénique à part, valorise l’électricité et les combustibles français avec les facteurs de l’ADEME et vérifie que les postes indirects retenus atteignent les 80 % de la méthode. Votre inventaire GHG Protocol reste tel quel ; le BEGES en est une seconde lecture.
Non. Vous le publiez sur la plateforme de l’ADEME, bilans-ges.ademe.fr. Greener Ahead vous remet le rapport et une fiche de saisie qui suit le formulaire de la plateforme champ par champ, en français : le dépôt se résume à recopier.
Oui. Comptabilité carbone contient ce dont le plan a besoin : un objectif au prochain bilan et un pour 2030 ou au-delà, chaque action avec ses moyens humains, son budget et les réductions attendues, et les résultats du plan précédent. Stratégie climat ajoute des scénarios, la comparaison avec la SNBC et l’avancement de chaque action.
En droit en vigueur, une entreprise est dispensée du BEGES distinct lorsque son rapport de durabilité publie le bilan des émissions de gaz à effet de serre et le plan de transition, avec la partie consacrée à ses activités en France (Code de l’environnement L229-25). L’application indique ce qui s’applique à vous et à partir de quel exercice.
En droit français en vigueur, une grande entreprise (deux critères sur trois : plus de 25 millions d’euros de total de bilan, 50 millions de chiffre d’affaires, 250 salariés) publie son premier rapport sur l’exercice 2027, et une PME cotée sur 2028. La simplification européenne relève les seuils mais ne s’applique en France qu’une fois transposée, au plus tard le 19 mars 2027. D’ici là, l’application suit le droit en vigueur et le dit.

 Matériaux
 Bâtiments
 Fret
 Dépenses
 Parc automobile
 Trajets domicile-travail
 Déchets
 Repas de cantine
 Déplacements professionnels
 Équipements informatiques