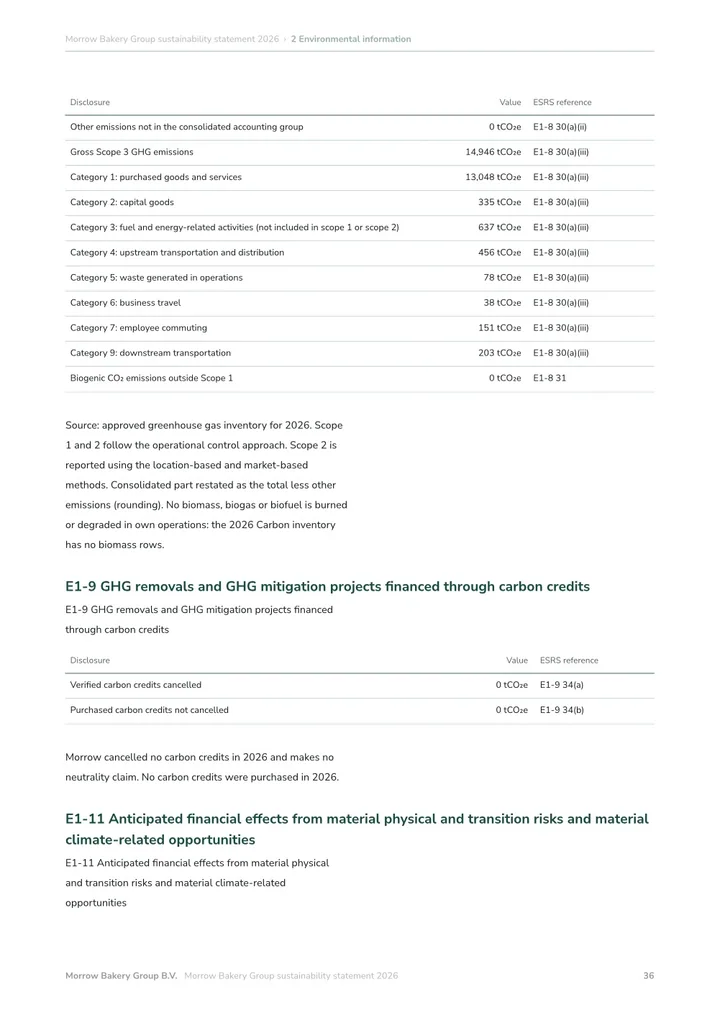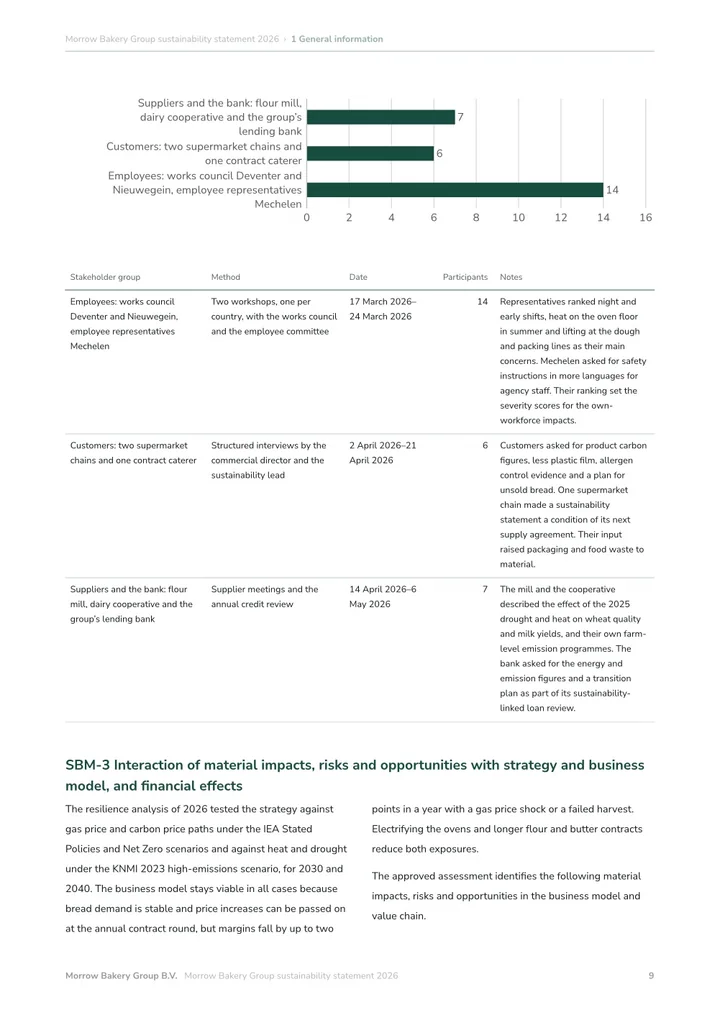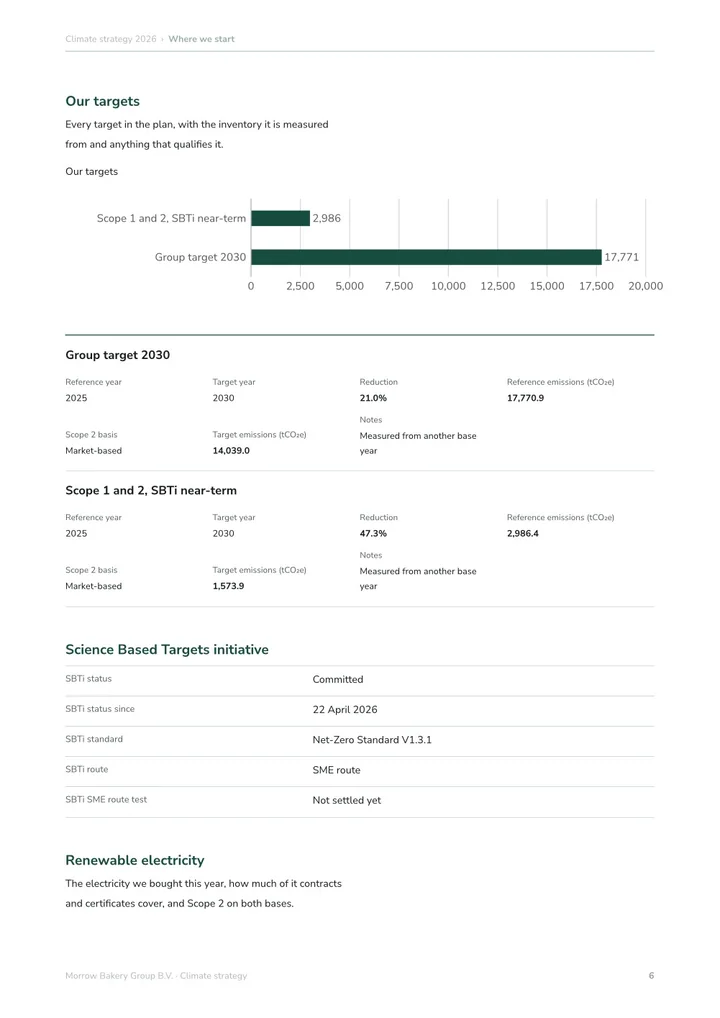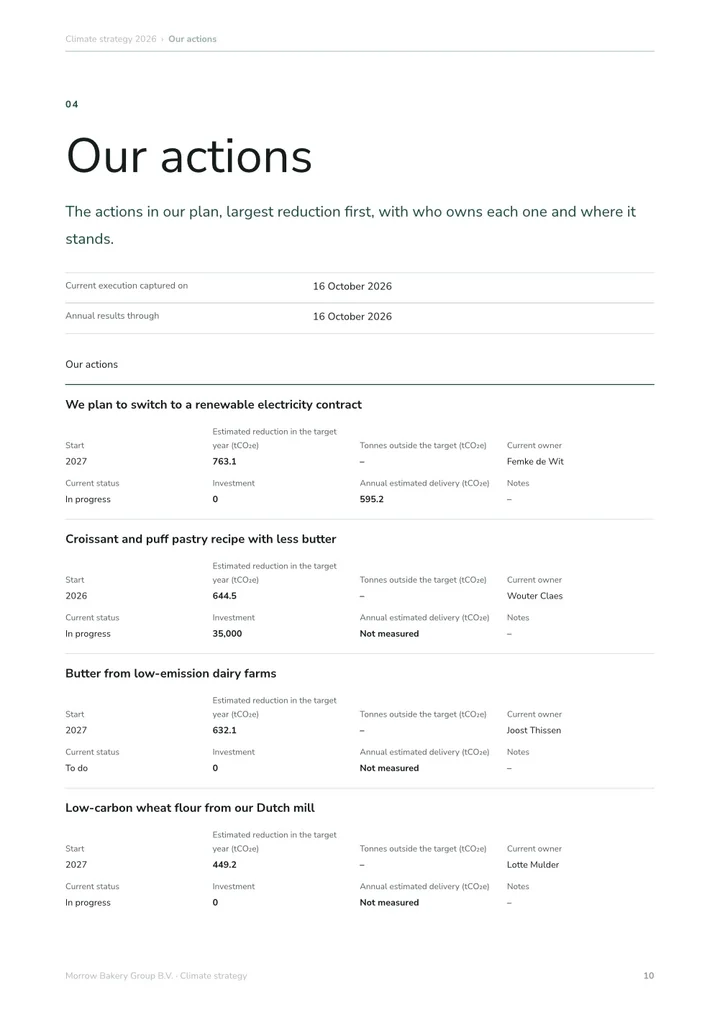
Die ESRS (Europäische Standards für die Nachhaltigkeitsberichterstattung) sind die zwölf Standards, nach denen Unternehmen ihre Nachhaltigkeitserklärung unter der CSRD erstellen: ESRS 1 Allgemeine Anforderungen und ESRS 2 Allgemeine Angaben, die für jedes erfasste Unternehmen gelten, und zehn themenbezogene Standards zu Klima (E1), Umweltverschmutzung (E2), Wasser (E3), Biodiversität (E4), Ressourcennutzung (E5), eigener Belegschaft (S1), Arbeitskräften in der Wertschöpfungskette (S2), betroffenen Gemeinschaften (S3), Verbrauchern (S4) und Unternehmensführung (G1), über die berichtet wird, wenn sie wesentlich sind. Die überarbeiteten ESRS der Delegierten Verordnung (EU) 2026/1563 gelten ab dem Geschäftsjahr 2027, mit einer Wahl der Fassung für 2026.
Was sind die ESRS?
Die Europäischen Standards für die Nachhaltigkeitsberichterstattung (ESRS) legen fest, worüber ein Unternehmen in seiner Nachhaltigkeitserklärung nach der Richtlinie über die Nachhaltigkeitsberichterstattung von Unternehmen (CSRD) berichtet. Der erste Satz wurde als Delegierte Verordnung (EU) 2023/2772 der Kommission erlassen. Ein überarbeiteter, einfacherer Satz hat ihn durch die Delegierte Verordnung (EU) 2026/1563 ersetzt, die am 10. November 2026 in Kraft tritt und für Geschäftsjahre gilt, die am oder nach dem 1. Januar 2027 beginnen.
Die ESRS gelten für Unternehmen im Anwendungsbereich der CSRD. Seit der Richtlinie (EU) 2026/470 sind das Unternehmen mit mehr als 1.000 Beschäftigten und einem Nettoumsatz über 450 Millionen €. Kleinere Unternehmen, die freiwillig berichten, meist weil ein Kunde oder eine Bank fragt, verwenden stattdessen den VSME.
Die zwölf Standards
Der überarbeitete Satz behält zwölf Standards: zwei übergreifende Standards, die für jedes erfasste Unternehmen gelten, und zehn themenbezogene Standards, die gelten, wenn das Thema wesentlich ist.
- ESRS 1 Allgemeine Anforderungen: die Regeln für die Erstellung der Erklärung, einschließlich der doppelten Wesentlichkeitsanalyse, der Wertschöpfungskette und der Darstellung der Informationen.
- ESRS 2 Allgemeine Angaben: Grundlagen der Erstellung, Governance, Strategie und der Wesentlichkeitsprozess, über die jedes Unternehmen berichtet, sowie die allgemeinen Anforderungen an Strategien, Maßnahmen, Kennzahlen und Ziele.
- Umwelt: E1 Klimawandel, E2 Umweltverschmutzung, E3 Wasser, E4 Biologische Vielfalt und Ökosysteme, E5 Ressourcennutzung und Kreislaufwirtschaft.
- Soziales: S1 Eigene Belegschaft, S2 Arbeitskräfte in der Wertschöpfungskette, S3 Betroffene Gemeinschaften, S4 Verbraucher und Endnutzer.
- Governance: G1 Unternehmensführung.
Wie die Wesentlichkeit bestimmt, worüber Sie berichten
Außer über ESRS 2 berichtet ein Unternehmen über einen themenbezogenen Standard nur für die Auswirkungen, Risiken und Chancen, die seine doppelte Wesentlichkeitsanalyse als wesentlich einstuft. Ein Thema kann aus Sicht der Auswirkungen, aus finanzieller Sicht oder aus beiden wesentlich sein.
Der überarbeitete ESRS 1 erlaubt einen Top-down-Ansatz: Ein Unternehmen kann auf Themenebene entscheiden, etwa dass der Klimawandel wesentlich ist, ohne zuerst jedes Unterthema zu bewerten. Es kann die Arbeit zur Wertschöpfungskette außerdem auf Informationen beschränken, die ohne unverhältnismäßige Kosten oder Mühen verfügbar sind.
Was sich gegenüber den ESRS von 2023 geändert hat
Die Verordnung selbst nennt, was die Überarbeitung erreichen sollte und welche Erleichterungen sie bringt:
- Weniger Datenpunkte, wobei quantitative Datenpunkte Vorrang vor erzählendem Text haben.
- Eine klarere Trennung zwischen verpflichtenden und freiwilligen Datenpunkten.
- Klare Anweisungen zur Anwendung der Wesentlichkeit, einschließlich des Top-down-Ansatzes.
- Erleichterungen für Erwerbe und Veräußerungen, nicht wesentliche Tätigkeiten, einen teilweisen Umfang der Wertschöpfungskette und gemeinsame Tätigkeiten.
- Eine Zusammenfassung für die Leitung und die Möglichkeit, die Angaben zur EU-Taxonomie in einem separaten Anhang darzustellen.
- Mehr Kohärenz mit anderem EU-Recht und mit globalen Standards, wodurch sich manche Nummerierung geändert hat: In E1 etwa sind die Emissionen von E1-6 zu E1-8 gewandert.
Welche Fassung gilt in welchem Jahr?
Für Geschäftsjahre, die 2026 beginnen, kann ein erfasstes Unternehmen die ESRS von 2023 in der zuletzt durch die Delegierte Verordnung (EU) 2025/1416 geänderten Fassung anwenden, die überarbeiteten ESRS oder die ESRS von 2023 mit acht Erleichterungen aus der überarbeiteten Fassung, etwa dem Top-down-Ansatz bei der Wesentlichkeit. Es muss angeben, welche Fassung es anwendet. Für Geschäftsjahre, die am oder nach dem 1. Januar 2027 beginnen, gelten nur noch die überarbeiteten ESRS.
So machen Sie es in Greener Ahead
Die CSRD-Berichterstattung in Greener Ahead folgt den überarbeiteten ESRS. Sie beginnt mit Ihrer doppelten Wesentlichkeitsanalyse, in der Sie Auswirkungen, Risiken und Chancen bewerten oder ein Thema als Ganzes top-down entscheiden, und fragt dann nur die Angaben der Themen ab, die Sie als wesentlich eingestuft haben, mit dem Nachweis neben jeder Antwort für Ihren Prüfer. Die CO₂-Bilanzierung füllt die E1-Emissionsangaben aus Ihrem freigegebenen CO₂-Fußabdruck, und die Klimastrategie enthält Ihre Ziele. Die CSRD-Berichterstattung kostet 4.995 € im Jahr zzgl. MwSt., mit unbegrenzten Nutzern und Prüferzugängen, und Sie können sie 14 Tage kostenlos und ohne Karte testen.
Die überarbeiteten ESRS im Überblick
Die meisten themenbezogenen Standards folgen derselben Reihenfolge: Strategien, Maßnahmen und Mittel, Ziele, dann Kennzahlen. E1, E4 und S1 umfassen mehr, weil sie einen Übergangsplan oder eine längere Liste von Kennzahlen hinzufügen.
| Standard | Thema | Angabepflichten |
|---|---|---|
| ESRS 1 | Allgemeine Anforderungen | Regeln für die gesamte Erklärung, ohne eigene Angaben |
| ESRS 2 | Allgemeine Angaben | BP-1 bis BP-2, GOV-1 bis GOV-4, SBM-1 bis SBM-3, IRO-1 bis IRO-2 sowie die allgemeinen Anforderungen an Strategien, Maßnahmen, Kennzahlen und Ziele |
| E1 | Klimawandel | E1-1 bis E1-11 |
| E2 | Umweltverschmutzung | E2-1 bis E2-5 |
| E3 | Wasser | E3-1 bis E3-4 |
| E4 | Biologische Vielfalt und Ökosysteme | E4-1 bis E4-5 |
| E5 | Ressourcennutzung und Kreislaufwirtschaft | E5-1 bis E5-5 |
| S1 | Eigene Belegschaft | S1-1 bis S1-16 |
| S2 | Arbeitskräfte in der Wertschöpfungskette | S2-1 bis S2-4 |
| S3 | Betroffene Gemeinschaften | S3-1 bis S3-4 |
| S4 | Verbraucher und Endnutzer | S4-1 bis S4-4 |
| G1 | Unternehmensführung | G1-1 bis G1-6 |
Quellen und Umfang
- EUR-Lex: Delegierte Verordnung (EU) 2026/1563 der Kommission zur Änderung der ESRS
- EUR-Lex: Delegierte Verordnung (EU) 2023/2772 der Kommission, der erste Satz der ESRS
- EFRAG: Europäische Standards für die Nachhaltigkeitsberichterstattung (ESRS)
Diese Ressourcen erläutern einen Vorbereitungsworkflow. Prüfen Sie Ihren gewählten Standard und die Anforderungen des Empfängers, bevor Sie Ihren Bericht teilen.
 Joost ThissenGründer