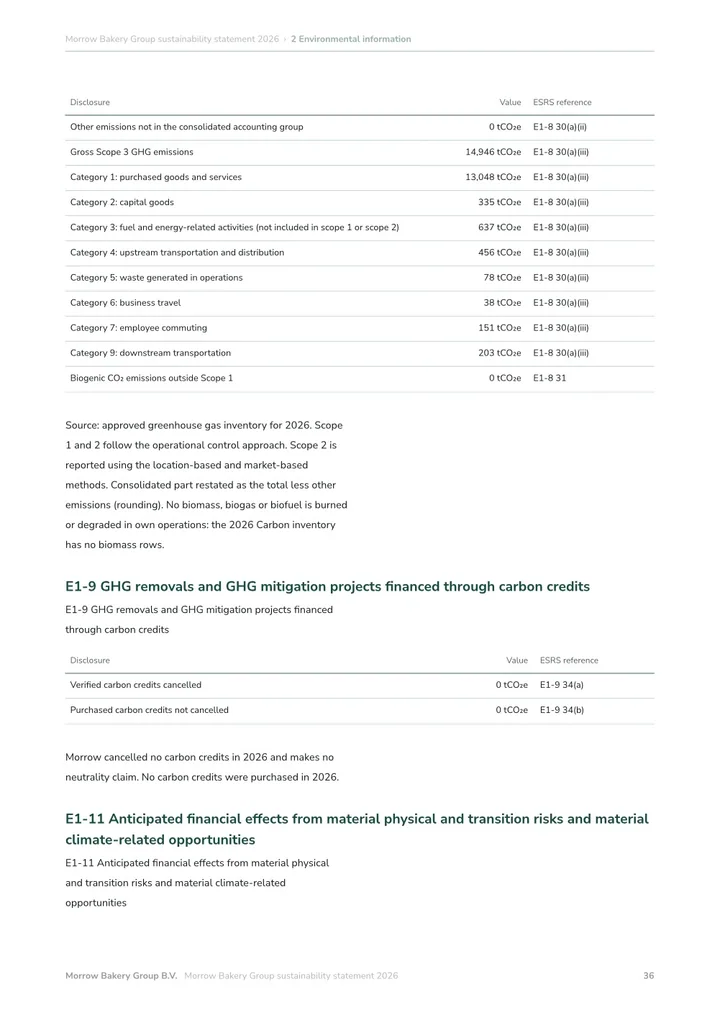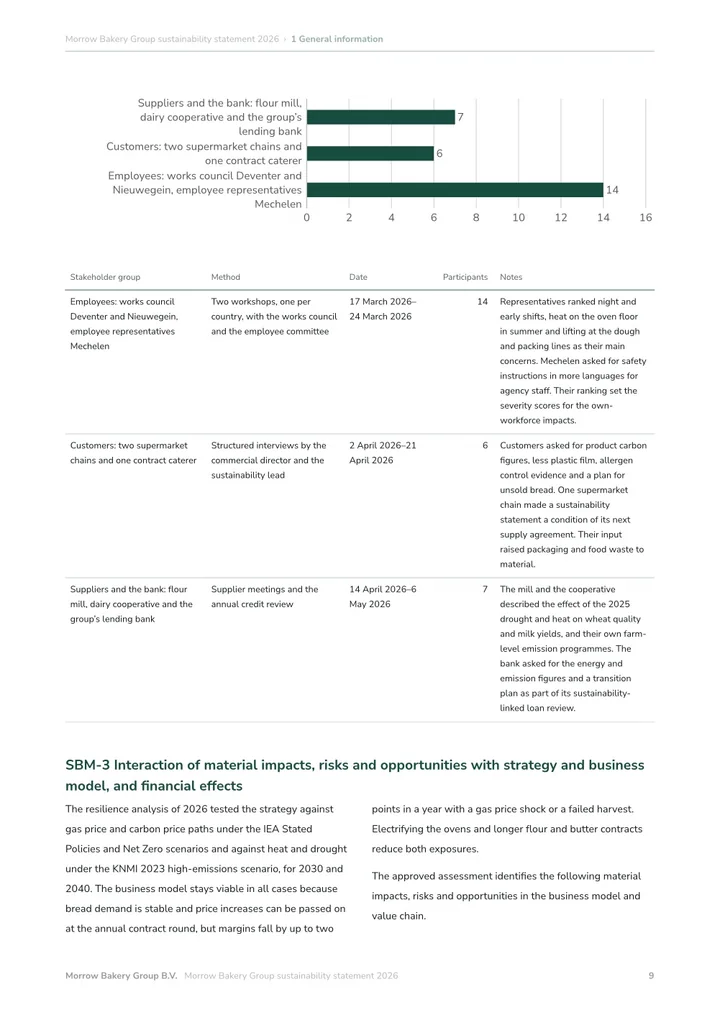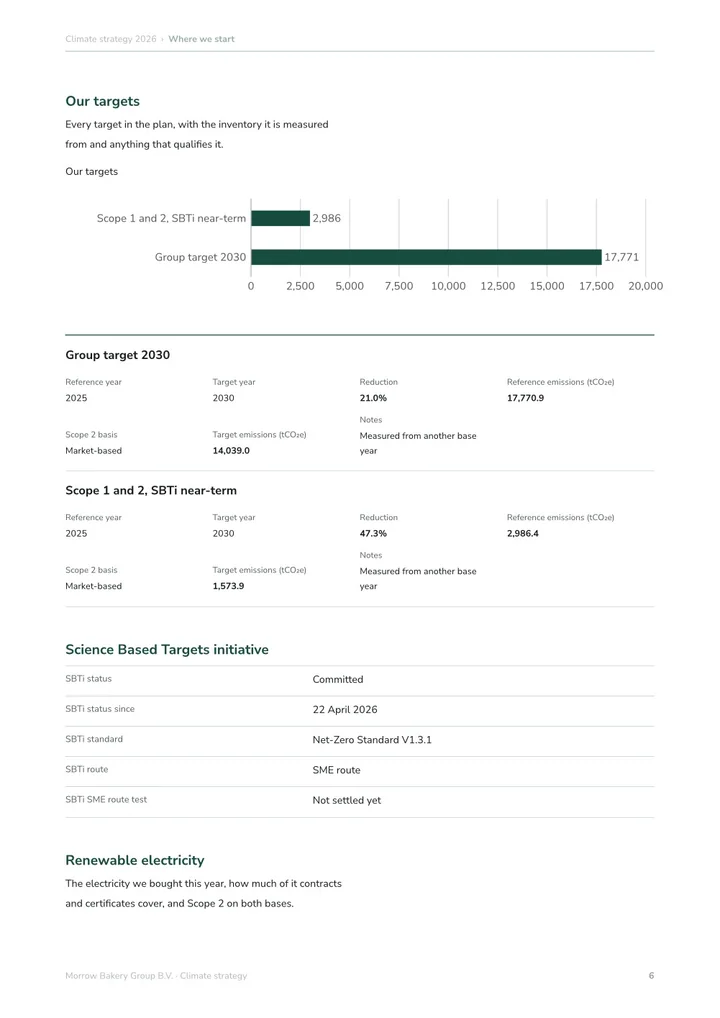
Las ESRS (Normas Europeas de Información sobre Sostenibilidad) son las doce normas con las que las empresas elaboran su información sobre sostenibilidad con arreglo a la CSRD: la ESRS 1 Requisitos generales y la ESRS 2 Información general, que se aplican a toda empresa incluida, y diez normas temáticas sobre clima (E1), contaminación (E2), agua (E3), biodiversidad (E4), uso de los recursos (E5), personal propio (S1), trabajadores de la cadena de valor (S2), colectivos afectados (S3), consumidores (S4) y conducta empresarial (G1), que se informan cuando son materiales. Las ESRS revisadas del Reglamento Delegado (UE) 2026/1563 se aplican desde el ejercicio 2027, con elección de versión para 2026.
¿Qué son las ESRS?
Las Normas Europeas de Información sobre Sostenibilidad (ESRS) establecen qué informa una empresa en su estado de sostenibilidad con arreglo a la Directiva sobre información corporativa en materia de sostenibilidad (CSRD). El primer conjunto se adoptó como Reglamento Delegado (UE) 2023/2772 de la Comisión. Un conjunto revisado y más sencillo lo sustituyó mediante el Reglamento Delegado (UE) 2026/1563, que entra en vigor el 10 de noviembre de 2026 y se aplica a los ejercicios que comiencen a partir del 1 de enero de 2027.
Las ESRS se aplican a las empresas incluidas en el ámbito de la CSRD. Desde la Directiva (UE) 2026/470, son las empresas con más de 1000 empleados y un volumen de negocios neto superior a 450 millones de euros. Las empresas más pequeñas que informan de forma voluntaria, normalmente porque se lo pide un cliente o un banco, usan en su lugar la VSME.
Las doce normas
El conjunto revisado mantiene doce normas: dos normas transversales que se aplican a toda empresa incluida y diez normas temáticas que se aplican cuando el tema es material.
- ESRS 1 Requisitos generales: las reglas para elaborar el estado, incluido el análisis de doble materialidad, la cadena de valor y la presentación de la información.
- ESRS 2 Información general: las bases de elaboración, la gobernanza, la estrategia y el proceso de materialidad, sobre los que informa toda empresa, además de los requisitos generales para políticas, acciones, métricas y metas.
- Medio ambiente: E1 Cambio climático, E2 Contaminación, E3 Agua, E4 Biodiversidad y ecosistemas, E5 Uso de los recursos y economía circular.
- Social: S1 Personal propio, S2 Trabajadores de la cadena de valor, S3 Colectivos afectados, S4 Consumidores y usuarios finales.
- Gobernanza: G1 Conducta empresarial.
Cómo decide la materialidad lo que se informa
Aparte de la ESRS 2, una empresa informa sobre una norma temática solo para los impactos, riesgos y oportunidades que su análisis de doble materialidad considera materiales. Un tema puede ser material desde el lado del impacto, desde el lado financiero o desde ambos.
La ESRS 1 revisada permite un enfoque de arriba abajo: una empresa puede decidir a nivel de tema, por ejemplo que el cambio climático es material, sin puntuar antes cada subtema. También puede limitar el trabajo sobre la cadena de valor a la información disponible sin costes ni esfuerzos desproporcionados.
Qué cambió respecto a las ESRS de 2023
El propio reglamento enumera lo que buscaba la revisión y las exenciones que introduce:
- Menos datos, dando prioridad a los datos cuantitativos frente al texto narrativo.
- Una separación más clara entre datos obligatorios y voluntarios.
- Instrucciones claras sobre cómo aplicar la materialidad, incluido el enfoque de arriba abajo.
- Exenciones para adquisiciones y enajenaciones, actividades no significativas, un perímetro parcial de la cadena de valor y operaciones conjuntas.
- Un resumen ejecutivo y la opción de presentar la información sobre la taxonomía de la UE en un apéndice separado.
- Más coherencia con el resto del Derecho de la UE y con las normas mundiales, lo que cambió algunas numeraciones: en E1, por ejemplo, las emisiones pasaron de E1-6 a E1-8.
¿Qué versión se aplica en cada año?
Para los ejercicios que comiencen en 2026, una empresa incluida puede aplicar las ESRS de 2023 en su última modificación por el Reglamento Delegado (UE) 2025/1416, las ESRS revisadas o las ESRS de 2023 con ocho exenciones de la versión revisada, como el enfoque de arriba abajo de la materialidad. Debe indicar qué versión aplica. Para los ejercicios que comiencen a partir del 1 de enero de 2027, solo se aplican las ESRS revisadas.
Cómo hacerlo en Greener Ahead
Informes CSRD en Greener Ahead sigue las ESRS revisadas. Empieza por su análisis de doble materialidad, en el que usted puntúa impactos, riesgos y oportunidades o decide un tema en su conjunto de arriba abajo, y después pide solo las divulgaciones de los temas que consideró materiales, con la evidencia junto a cada respuesta para su auditor. Contabilidad de carbono completa las divulgaciones de emisiones de E1 a partir de su huella de carbono aprobada, y Estrategia climática contiene sus metas. Informes CSRD cuesta 4995 € al año sin IVA, con usuarios y accesos para auditores ilimitados, y puede probarlo gratis durante 14 días sin tarjeta.
Las ESRS revisadas de un vistazo
La mayoría de las normas temáticas siguen el mismo orden: políticas, acciones y recursos, metas y, por último, métricas. E1, E4 y S1 tienen más, porque añaden un plan de transición o una lista de métricas más larga.
| Norma | Tema | Requisitos de divulgación |
|---|---|---|
| ESRS 1 | Requisitos generales | Reglas para todo el estado, sin divulgaciones propias |
| ESRS 2 | Información general | BP-1 a BP-2, GOV-1 a GOV-4, SBM-1 a SBM-3, IRO-1 a IRO-2, y los requisitos generales para políticas, acciones, métricas y metas |
| E1 | Cambio climático | E1-1 a E1-11 |
| E2 | Contaminación | E2-1 a E2-5 |
| E3 | Agua | E3-1 a E3-4 |
| E4 | Biodiversidad y ecosistemas | E4-1 a E4-5 |
| E5 | Uso de los recursos y economía circular | E5-1 a E5-5 |
| S1 | Personal propio | S1-1 a S1-16 |
| S2 | Trabajadores de la cadena de valor | S2-1 a S2-4 |
| S3 | Colectivos afectados | S3-1 a S3-4 |
| S4 | Consumidores y usuarios finales | S4-1 a S4-4 |
| G1 | Conducta empresarial | G1-1 a G1-6 |
Fuentes y alcance
- EUR-Lex: Reglamento Delegado (UE) 2026/1563 de la Comisión por el que se modifican las ESRS
- EUR-Lex: Reglamento Delegado (UE) 2023/2772 de la Comisión, el primer conjunto de ESRS
- EFRAG: Normas Europeas de Información sobre Sostenibilidad (ESRS)
Estos recursos explican un método de preparación. Compruebe la norma que haya seleccionado y los requisitos del destinatario antes de compartir su informe.
 Joost ThissenFundador