ESRS E1 est la norme des ESRS consacrée au changement climatique. Dans sa version révisée de 2026, elle compte onze exigences de publication : le plan de transition (E1-1), les risques climatiques et l’analyse de scénarios (E1-2), la résilience (E1-3), les politiques (E1-4), les actions (E1-5), les cibles (E1-6), la consommation et le mix énergétiques (E1-7), les émissions brutes de Scope 1, 2 et 3 (E1-8), les absorptions et crédits carbone (E1-9), la tarification interne du carbone (E1-10) et les effets financiers attendus (E1-11). La nouvelle numérotation s’applique à partir de l’exercice 2027 ; dans la version de 2023, les émissions relevaient de E1-6.
Qu’est-ce que l’ESRS E1 ?
ESRS E1 est la norme consacrée au changement climatique dans les normes européennes d’information en matière de durabilité (ESRS). Une entreprise soumise à la CSRD l’applique lorsque le changement climatique est un enjeu important de son analyse de double matérialité, ce qui est le cas pour la plupart des entreprises, car presque toutes consomment de l’énergie et émettent des gaz à effet de serre.
Ce guide suit les ESRS révisées, règlement délégué (UE) 2026/1563 de la Commission. Elles entrent en vigueur le 10 novembre 2026, s’appliquent aux exercices ouverts à compter du 1er janvier 2027 et renumérotent les exigences E1. Un rapport, un questionnaire ou un auditeur peut encore utiliser les numéros de 2023 : c’est pourquoi nous indiquons les deux ci-dessous.
Les onze exigences E1
Chaque exigence de publication a son propre code. Les six premières décrivent la façon dont l’entreprise gère le changement climatique ; E1-7 à E1-11 contiennent les chiffres.
Quelle version s’applique à quel exercice ?
Pour l’exercice 2026, une entreprise peut appliquer les ESRS 2023 dans leur dernière version modifiée, les ESRS 2023 avec une série d’allègements issus de la version révisée, ou les ESRS révisées, et doit indiquer son choix. À partir de l’exercice 2027, seules les ESRS révisées s’appliquent. Depuis la directive (UE) 2026/470, la CSRD s’applique aux entreprises de plus de 1 000 salariés dont le chiffre d’affaires net dépasse 450 millions d’euros : vérifiez donc d’abord si votre entreprise est concernée.
D’où viennent les chiffres
L’essentiel du travail sur E1 porte sur les chiffres de E1-7 et E1-8, et ils proviennent de pièces que vous avez déjà.
- Énergie (E1-7) : électricité, gaz, chaleur et carburant, d’après les factures, les relevés de compteurs et les cartes carburant, en MWh, répartis entre fossile, nucléaire et renouvelable. Les entreprises des secteurs à fort impact climatique ventilent en outre la part fossile par combustible.
- Scope 1 (E1-8) : combustibles brûlés sur site et dans les véhicules, et recharges de fluides frigorigènes, avec la part couverte par le système d’échange de quotas d’émission de l’UE si vous y avez des installations.
- Scope 2 (E1-8) : électricité, chaleur et froid achetés, selon la méthode fondée sur la localisation et celle fondée sur le marché ; vos contrats et vos garanties d’origine comptent donc.
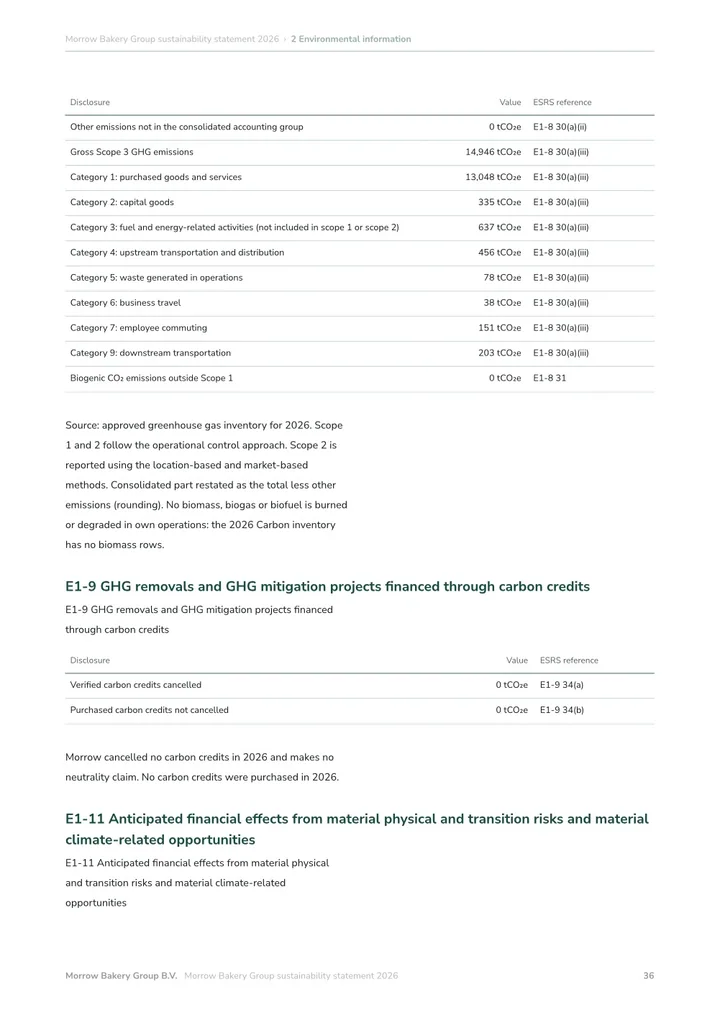
- Scope 3 (E1-8) : chaque catégorie importante, au total et par catégorie, en commençant généralement par les achats de biens, le transport et les déplacements professionnels.
- CO₂ biogénique (E1-8) : émissions issues de la combustion ou de la décomposition de biomasse, déclarées séparément du Scope 1.
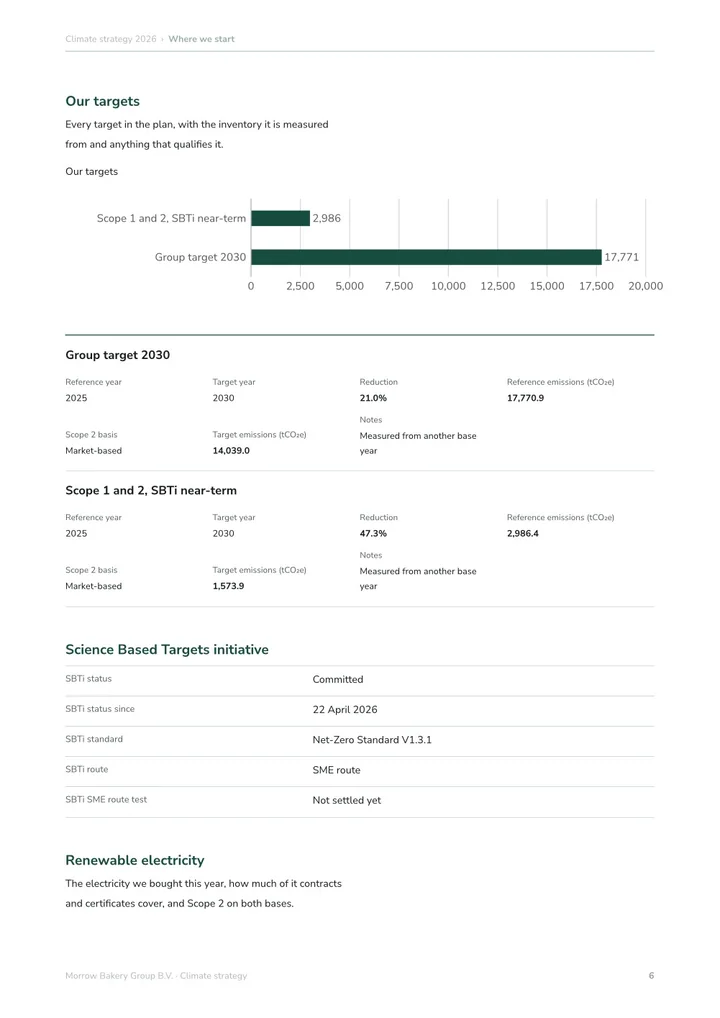
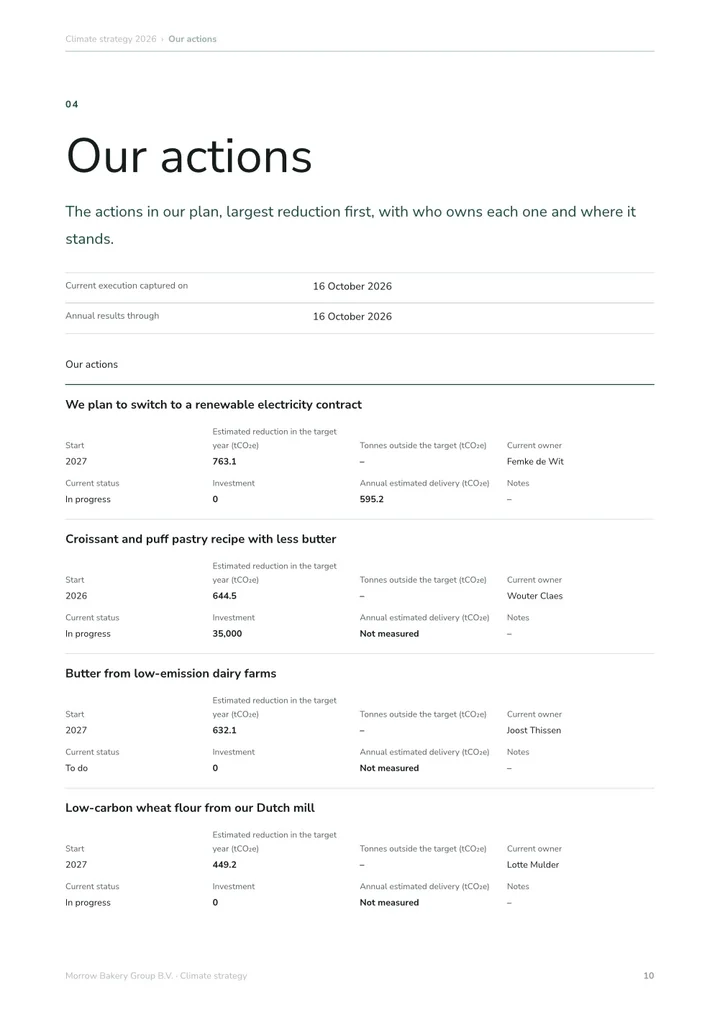
- Cibles et actions (E1-6 et E1-5) : cibles de réduction en valeur absolue par scope, et actions par levier de décarbonation avec les réductions obtenues et attendues.
Le périmètre de reporting
Les ESRS révisées retiennent par défaut le contrôle financier, tel que défini par le GHG Protocol, et autorisent à la place la quote-part de capital ou le contrôle opérationnel. Les Scopes 1 et 2 sont ventilés entre le groupe comptable consolidé et les autres émissions situées en dehors. Le GHG Protocol, la recommandation (UE) 2021/2279 de la Commission ou la norme ISO 14064-1 peuvent servir au calcul, mais en cas de divergence, les ESRS prévalent.
Comment procéder dans Greener Ahead
Reporting CSRD dans Greener Ahead part de votre analyse de double matérialité et, lorsque le changement climatique est matériel, demande les informations E1 selon les ESRS révisées, avec la preuve à côté de chaque réponse pour votre auditeur. Avec Comptabilité carbone, votre bilan carbone validé alimente les informations E1 sur les émissions : vous ne calculez qu’une fois, et Stratégie climat contient les cibles que publie E1-6. Reporting CSRD coûte 4 995 € par an, Comptabilité carbone 1 495 € et Stratégie climat 995 €, avec des offres groupées moins chères, toutes avec utilisateurs illimités. Vous pouvez les essayer gratuitement pendant 14 jours, sans carte bancaire. Consultez la page des tarifs pour le détail actuel.
Les exigences E1 en un coup d’œil
ESRS révisées, règlement délégué (UE) 2026/1563 de la Commission.
| Code | Information à publier | Ce qui est demandé |
|---|---|---|
| E1-1 | Plan de transition pour l’atténuation du changement climatique | Cibles, leviers de décarbonation, actions clés, investissements et financements, et approbation par les organes de direction |
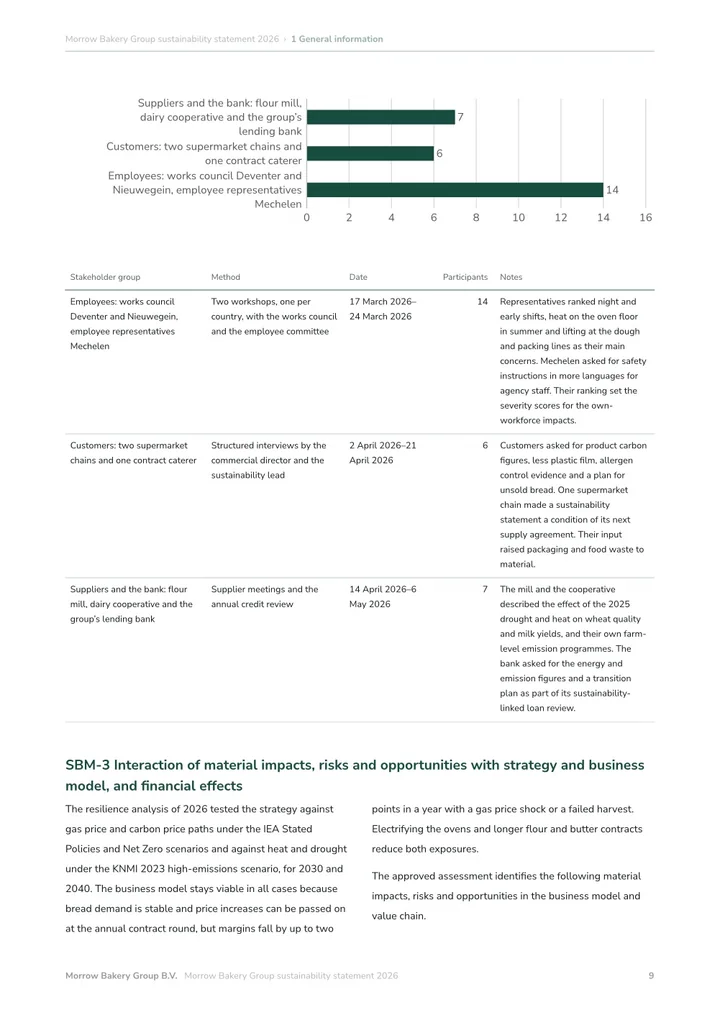
| E1-2 | Risques climatiques et analyse de scénarios | Si chaque risque important est physique ou de transition, et comment l’exposition et la sensibilité ont été évaluées |
| E1-3 | Résilience | Ce que l’analyse de résilience implique pour la stratégie et le modèle d’affaires |
| E1-4 | Politiques | Politiques d’atténuation et d’adaptation |
| E1-5 | Actions et ressources | Actions clés par levier de décarbonation, avec les réductions obtenues et attendues |
| E1-6 | Objectifs | Cibles de réduction en valeur absolue pour les Scopes 1, 2 et 3, et si elles sont fondées sur la science |
| E1-7 | Consommation et mix énergétiques | Énergie totale en MWh, répartie entre fossile, nucléaire et renouvelable |
| E1-8 | Émissions brutes de Scope 1, 2 et 3 | Tonnes de CO₂e par scope, Scope 2 selon les deux méthodes, catégories importantes du Scope 3, CO₂ biogénique à part |
| E1-9 | Absorptions et crédits carbone | Projets d’absorption, et crédits achetés ou prévus, en dehors de l’inventaire |
| E1-10 | Tarification interne du carbone | Comment un prix du carbone est utilisé dans les décisions, et le prix moyen par tonne |
| E1-11 | Effets financiers attendus | Actifs exposés aux risques physiques et de transition, et opportunités liées au climat |
Des numéros de 2023 aux numéros révisés
Les ESRS révisées renumérotent E1, car deux nouvelles exigences sur les risques et la résilience passent en tête.
| Sujet | ESRS 2023 | ESRS révisées |
|---|---|---|
| Plan de transition | E1-1 | E1-1 |
| Risques climatiques et analyse de scénarios | Dans ESRS 2 | E1-2 |
| Résilience | Dans ESRS 2 | E1-3 |
| Politiques | E1-2 | E1-4 |
| Actions et ressources | E1-3 | E1-5 |
| Objectifs | E1-4 | E1-6 |
| Consommation et mix énergétiques | E1-5 | E1-7 |
| Émissions brutes de Scope 1, 2 et 3 | E1-6 | E1-8 |
| Absorptions et crédits carbone | E1-7 | E1-9 |
| Tarification interne du carbone | E1-8 | E1-10 |
| Effets financiers attendus | E1-9 | E1-11 |
Sources et périmètre
- EUR-Lex : règlement délégué (UE) 2026/1563 de la Commission modifiant les ESRS
- GHG Protocol : Corporate Accounting and Reporting Standard
- EFRAG : normes européennes d’information en matière de durabilité (ESRS)
Ces ressources décrivent une méthode de préparation. Vérifiez la norme que vous avez choisie et les exigences du destinataire avant de partager votre rapport.
 Joost ThissenFondateur