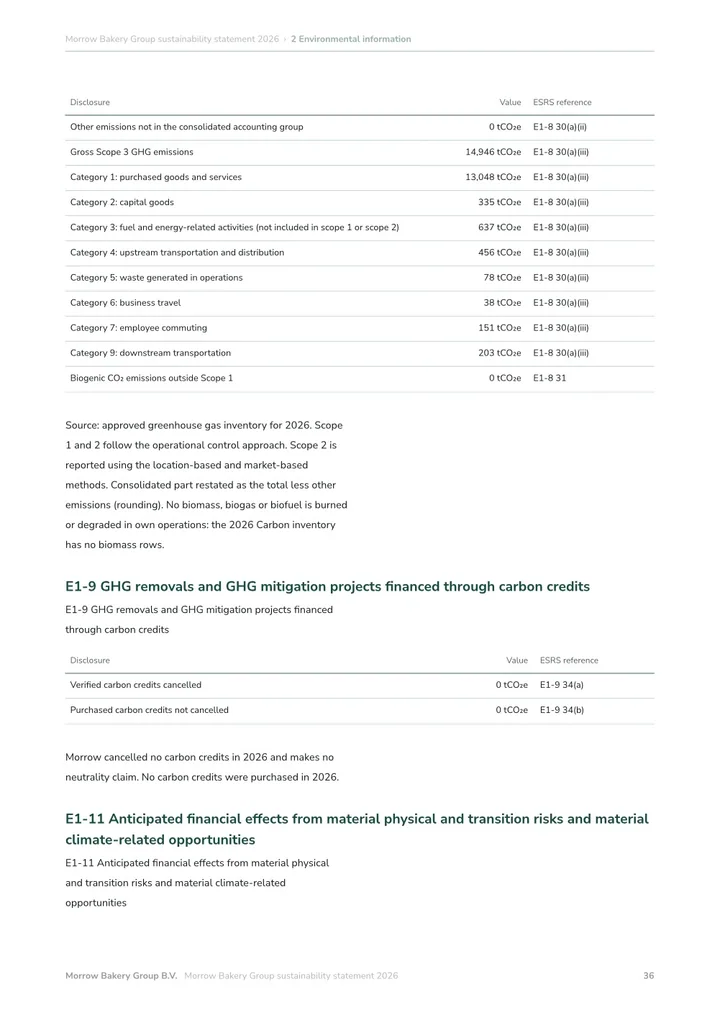
ESRS E1 è il principio degli ESRS sui cambiamenti climatici. Nella versione rivista del 2026 prevede undici obblighi di informativa: il piano di transizione (E1-1), i rischi climatici e l’analisi di scenario (E1-2), la resilienza (E1-3), le politiche (E1-4), le azioni (E1-5), gli obiettivi (E1-6), il consumo e il mix energetico (E1-7), le emissioni lorde di Scope 1, 2 e 3 (E1-8), gli assorbimenti e i crediti di carbonio (E1-9), il prezzo interno del carbonio (E1-10) e gli effetti finanziari attesi (E1-11). La nuova numerazione si applica dall’esercizio 2027; nella versione del 2023 le emissioni erano E1-6.
Che cos’è ESRS E1?
ESRS E1 è il principio sui cambiamenti climatici dei principi europei di rendicontazione di sostenibilità (ESRS). Un’impresa che rendiconta secondo la CSRD lo applica quando i cambiamenti climatici sono un tema rilevante nella sua analisi di doppia materialità, come accade per la maggior parte delle imprese, perché quasi ogni attività consuma energia e genera emissioni.
Questa guida segue gli ESRS rivisti, Regolamento delegato (UE) 2026/1563 della Commissione. Entrano in vigore il 10 novembre 2026, si applicano agli esercizi che iniziano il 1° gennaio 2027 o dopo, e rinumerano le informative E1. Un report, un questionario o un revisore può usare ancora i numeri del 2023, per questo qui sotto trovi entrambi.
Le undici informative E1
Ogni obbligo di informativa ha il suo codice. I primi sei descrivono come l’impresa gestisce i cambiamenti climatici; da E1-7 a E1-11 ci sono i dati.
Quale versione si applica in quale anno?
Per l’esercizio 2026 un’impresa può usare gli ESRS 2023 nella versione da ultimo modificata, gli ESRS 2023 con una serie di semplificazioni tratte dalla versione rivista, oppure gli ESRS rivisti, e deve dichiarare quale. Dall’esercizio 2027 si applicano solo gli ESRS rivisti. Con la Direttiva (UE) 2026/470, la CSRD si applica alle imprese con più di 1.000 dipendenti e un fatturato netto superiore a 450 milioni di euro, quindi verifica prima se la tua impresa deve rendicontare.
Da dove vengono i dati
Gran parte del lavoro su E1 riguarda i dati di E1-7 ed E1-8, e provengono da documenti che hai già.
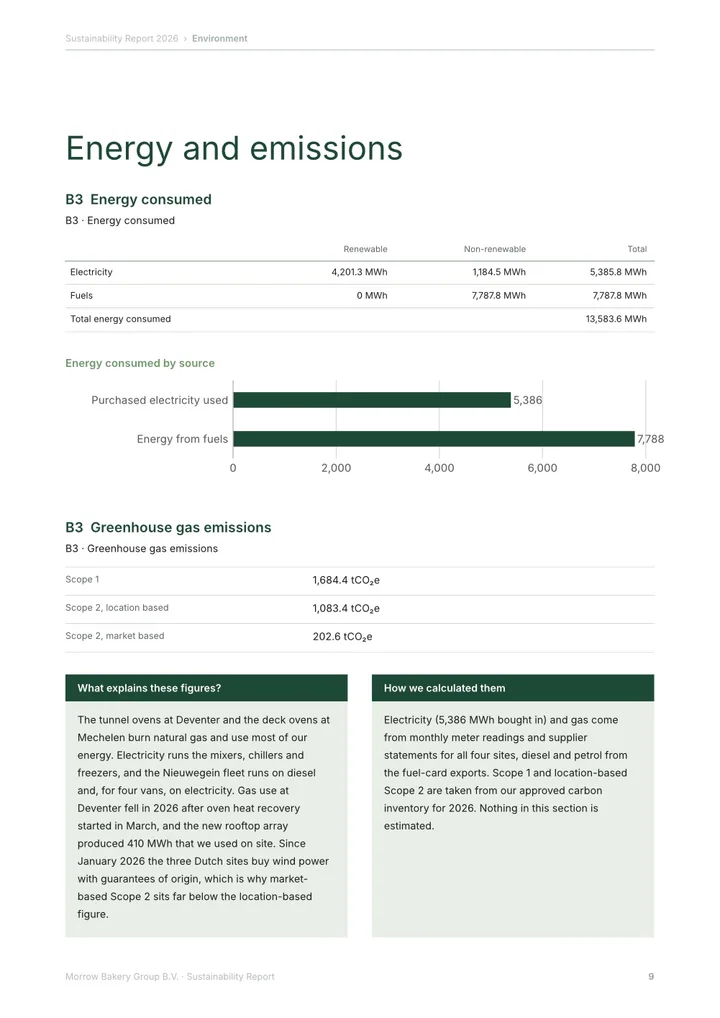
- Energia (E1-7): elettricità, gas, calore e carburante da bollette, letture dei contatori e carte carburante, in MWh, suddivisi tra fossile, nucleare e rinnovabile. Le imprese dei settori ad alto impatto climatico suddividono ulteriormente la quota fossile per combustibile.
- Scope 1 (E1-8): combustibile bruciato in sede e nei veicoli, e rabbocchi di refrigerante, con la quota coperta dal sistema di scambio di quote di emissione dell’UE se vi hai impianti.
- Scope 2 (E1-8): elettricità, calore e raffrescamento acquistati, sia location-based sia market-based, quindi contano i tuoi contratti e le garanzie di origine.
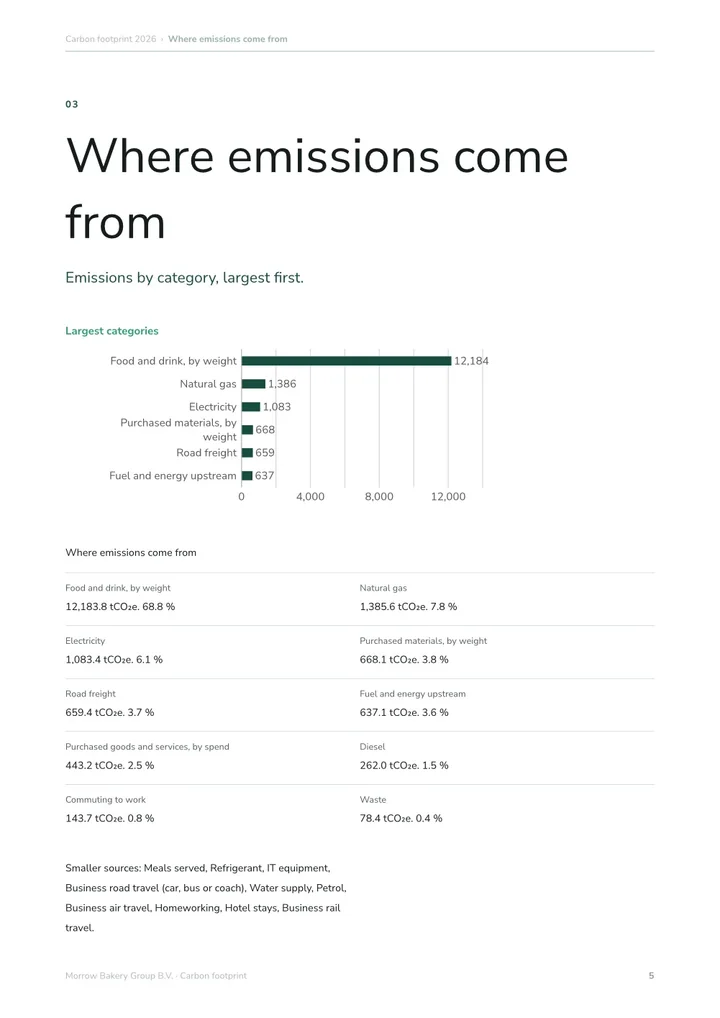
- Scope 3 (E1-8): ogni categoria significativa, in totale e per categoria, di solito partendo da beni acquistati, trasporti e viaggi di lavoro.
- CO₂ biogenica (E1-8): emissioni dalla combustione o dalla decomposizione di biomassa, rendicontate separatamente dallo Scope 1.
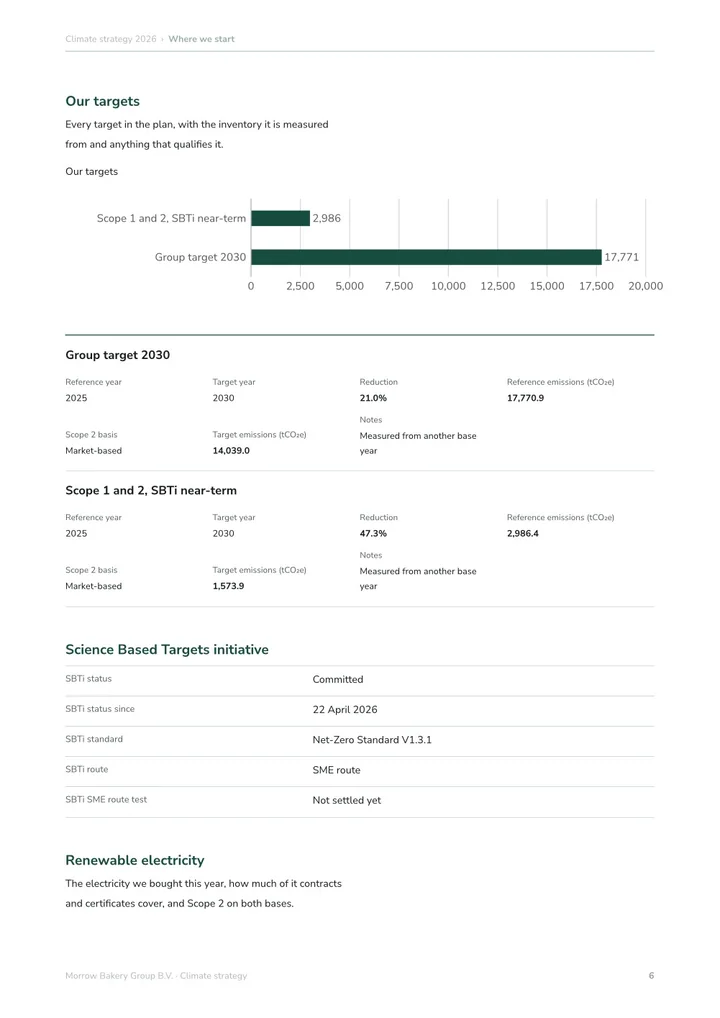
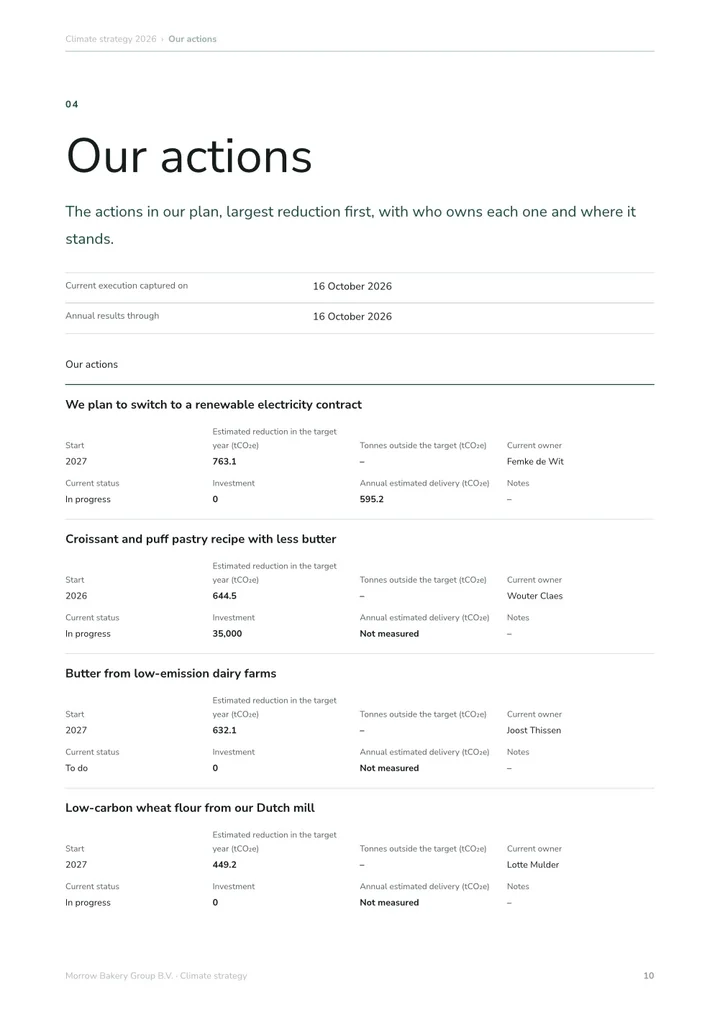
- Obiettivi e azioni (E1-6 ed E1-5): obiettivi di riduzione assoluta per scope, e azioni per leva di decarbonizzazione con le riduzioni ottenute e attese.
Il perimetro di rendicontazione
Gli ESRS rivisti usano come perimetro predefinito il controllo finanziario, come definito nel GHG Protocol, e ammettono in alternativa la quota di partecipazione o il controllo operativo. Scope 1 e 2 sono suddivisi tra il gruppo contabile consolidato e le eventuali altre emissioni al di fuori di esso. Per il calcolo si possono usare il GHG Protocol, la Raccomandazione (UE) 2021/2279 della Commissione o la ISO 14064-1, ma dove differiscono prevalgono gli ESRS.
Come farlo in Greener Ahead
Rendicontazione CSRD in Greener Ahead parte dalla tua analisi di doppia materialità e, quando i cambiamenti climatici sono rilevanti, chiede le informative E1 secondo gli ESRS rivisti, con le evidenze accanto a ogni risposta per il tuo revisore. Con Contabilità carbonica, la tua impronta di carbonio approvata compila le informative E1 sulle emissioni, così calcoli una volta sola, e Strategia climatica contiene gli obiettivi che E1-6 rendiconta. Rendicontazione CSRD costa 4.995 € all’anno, Contabilità carbonica 1.495 € e Strategia climatica 995 €, con pacchetti che costano meno, tutti con utenti illimitati. Puoi provarli gratis per 14 giorni senza carta. Consulta la pagina dei prezzi per i dettagli aggiornati.
Le informative E1 in sintesi
ESRS rivisti, Regolamento delegato (UE) 2026/1563 della Commissione.
| Codice | Informativa | Che cosa chiede |
|---|---|---|
| E1-1 | Piano di transizione per la mitigazione dei cambiamenti climatici | Obiettivi, leve di decarbonizzazione, azioni principali, investimenti e finanziamenti, e approvazione da parte degli organi di amministrazione |
| E1-2 | Rischi climatici e analisi di scenario | Se ogni rischio rilevante è fisico o di transizione, e come sono state valutate esposizione e sensibilità |
| E1-3 | Resilienza | Che cosa significa l’analisi di resilienza per la strategia e il modello di business |
| E1-4 | Politiche | Politiche di mitigazione e adattamento |
| E1-5 | Azioni e risorse | Azioni principali per leva di decarbonizzazione, con le riduzioni ottenute e attese |
| E1-6 | Obiettivi | Obiettivi di riduzione assoluta per Scope 1, 2 e 3, e se sono basati sulla scienza |
| E1-7 | Consumo e mix energetico | Energia totale in MWh, suddivisa tra fossile, nucleare e rinnovabile |
| E1-8 | Emissioni lorde di Scope 1, 2 e 3 | Tonnellate di CO₂e per scope, Scope 2 con entrambi i metodi, categorie significative di Scope 3, CO₂ biogenica a parte |
| E1-9 | Assorbimenti e crediti di carbonio | Progetti di assorbimento, e crediti acquistati o previsti, separati dall’inventario |
| E1-10 | Prezzo interno del carbonio | Come un prezzo del carbonio viene usato nelle decisioni, e il prezzo medio per tonnellata |
| E1-11 | Effetti finanziari attesi | Attività esposte a rischi fisici e di transizione, e opportunità legate al clima |
Dai numeri del 2023 a quelli rivisti
Gli ESRS rivisti rinumerano E1, perché due nuove informative su rischi e resilienza vengono per prime.
| Tema | ESRS 2023 | ESRS rivisti |
|---|---|---|
| Piano di transizione | E1-1 | E1-1 |
| Rischi climatici e analisi di scenario | In ESRS 2 | E1-2 |
| Resilienza | In ESRS 2 | E1-3 |
| Politiche | E1-2 | E1-4 |
| Azioni e risorse | E1-3 | E1-5 |
| Obiettivi | E1-4 | E1-6 |
| Consumo e mix energetico | E1-5 | E1-7 |
| Emissioni lorde di Scope 1, 2 e 3 | E1-6 | E1-8 |
| Assorbimenti e crediti di carbonio | E1-7 | E1-9 |
| Prezzo interno del carbonio | E1-8 | E1-10 |
| Effetti finanziari attesi | E1-9 | E1-11 |
Fonti e ambito
- EUR-Lex: regolamento delegato (UE) 2026/1563 della Commissione che modifica gli ESRS
- GHG Protocol: Corporate Accounting and Reporting Standard
- EFRAG: principi europei di rendicontazione di sostenibilità (ESRS)
Queste risorse illustrano un flusso di lavoro di preparazione. Verifica lo standard scelto e i requisiti del destinatario prima di condividere il tuo report.
 Joost ThissenFondatore