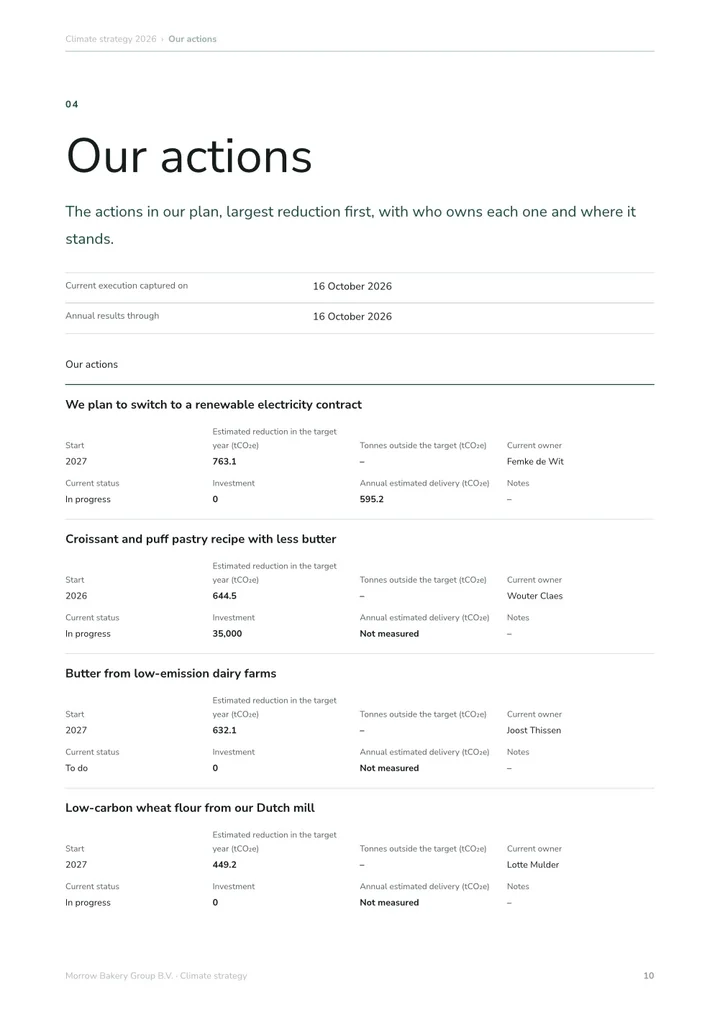
Gli ESRS (principi europei di rendicontazione di sostenibilità) sono i dodici principi con cui le imprese redigono la rendicontazione di sostenibilità ai sensi della CSRD: ESRS 1 Prescrizioni generali ed ESRS 2 Informazioni generali, che valgono per ogni impresa soggetta, e dieci principi tematici su clima (E1), inquinamento (E2), acque (E3), biodiversità (E4), uso delle risorse (E5), forza lavoro propria (S1), lavoratori nella catena del valore (S2), comunità interessate (S3), consumatori (S4) e condotta delle imprese (G1), rendicontati quando sono rilevanti. Gli ESRS rivisti del Regolamento delegato (UE) 2026/1563 si applicano dall’esercizio 2027, con una scelta di versione per il 2026.
Che cosa sono gli ESRS?
I principi europei di rendicontazione di sostenibilità (ESRS) stabiliscono che cosa un’impresa riporta nella sua rendicontazione di sostenibilità ai sensi della direttiva sulla rendicontazione societaria di sostenibilità (CSRD). La prima serie è stata adottata con il Regolamento delegato (UE) 2023/2772 della Commissione. Una serie rivista e più semplice l’ha sostituita con il Regolamento delegato (UE) 2026/1563, che entra in vigore il 10 novembre 2026 e si applica agli esercizi che iniziano il 1° gennaio 2027 o dopo.
Gli ESRS si applicano alle imprese che rientrano nell’ambito della CSRD. Dalla Direttiva (UE) 2026/470 si tratta delle imprese con più di 1.000 dipendenti e un fatturato netto superiore a 450 milioni di euro. Le imprese più piccole che rendicontano su base volontaria, di solito perché lo chiede un cliente o una banca, usano invece il VSME.
I dodici principi
La serie rivista mantiene dodici principi: due principi trasversali che valgono per ogni impresa soggetta e dieci principi tematici che si applicano quando il tema è rilevante.
- ESRS 1 Prescrizioni generali: le regole per redigere la rendicontazione, compresa l’analisi di doppia materialità, la catena del valore e la presentazione delle informazioni.
- ESRS 2 Informazioni generali: criteri di redazione, governance, strategia e processo di valutazione della materialità, che ogni impresa rendiconta, oltre alle prescrizioni generali per politiche, azioni, metriche e obiettivi.
- Ambiente: E1 Cambiamenti climatici, E2 Inquinamento, E3 Acque, E4 Biodiversità ed ecosistemi, E5 Uso delle risorse ed economia circolare.
- Sociale: S1 Forza lavoro propria, S2 Lavoratori nella catena del valore, S3 Comunità interessate, S4 Consumatori e utilizzatori finali.
- Governance: G1 Condotta delle imprese.
Come la materialità decide che cosa rendicontare
A parte l’ESRS 2, un’impresa rendiconta un principio tematico solo per gli impatti, i rischi e le opportunità che la sua analisi di doppia materialità ritiene rilevanti. Un tema può essere rilevante dal lato dell’impatto, dal lato finanziario o da entrambi.
L’ESRS 1 rivisto consente un approccio dall’alto: un’impresa può decidere a livello di tema, ad esempio che i cambiamenti climatici sono rilevanti, senza valutare prima ogni sottotema. Può anche limitare il lavoro sulla catena del valore alle informazioni disponibili senza costi o sforzi eccessivi.
Che cosa è cambiato rispetto agli ESRS del 2023
Il regolamento stesso elenca gli obiettivi della revisione e le semplificazioni che introduce:
- Meno datapoint, privilegiando quelli quantitativi rispetto al testo descrittivo.
- Una distinzione più netta tra datapoint obbligatori e volontari.
- Istruzioni chiare su come applicare la materialità, compreso l’approccio dall’alto.
- Semplificazioni per acquisizioni e cessioni, attività non significative, un perimetro parziale della catena del valore e attività congiunte.
- Una sintesi iniziale e la possibilità di presentare le informative sulla tassonomia UE in un’appendice separata.
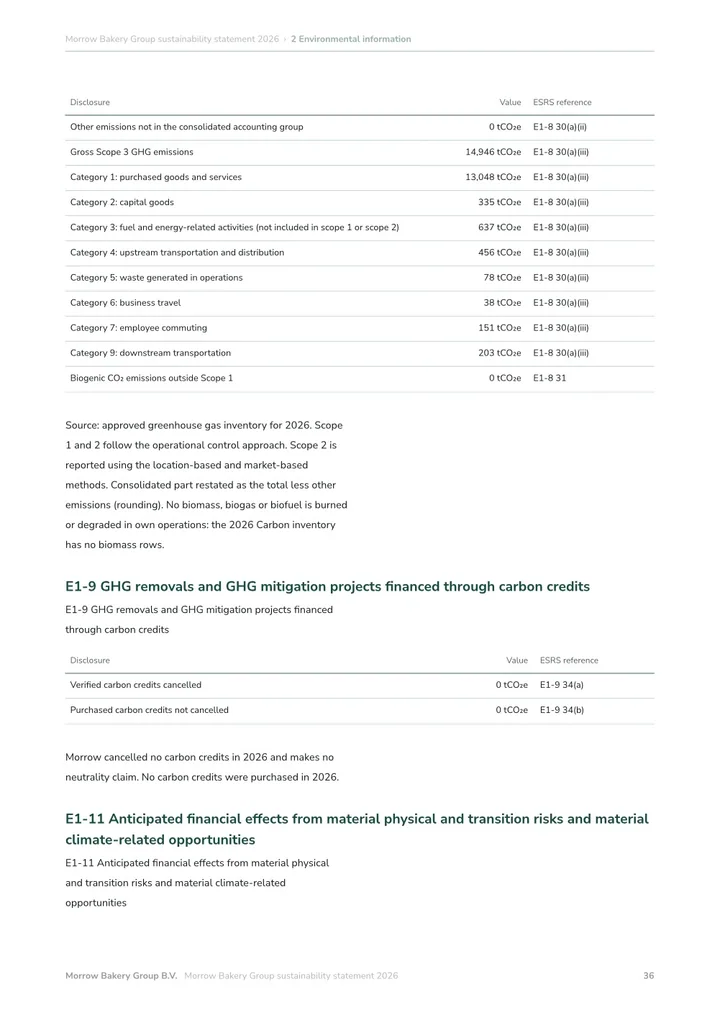
- Più coerenza con il resto del diritto UE e con gli standard globali, che ha cambiato alcune numerazioni: in E1, ad esempio, le emissioni sono passate da E1-6 a E1-8.
Quale versione si applica in quale anno?
Per gli esercizi che iniziano nel 2026, un’impresa soggetta può applicare gli ESRS del 2023 come modificati da ultimo dal Regolamento delegato (UE) 2025/1416, gli ESRS rivisti, oppure gli ESRS del 2023 con otto semplificazioni tratte dalla versione rivista, come l’approccio dall’alto alla materialità. Deve dichiarare quale versione applica. Per gli esercizi che iniziano il 1° gennaio 2027 o dopo si applicano solo gli ESRS rivisti.
Come farlo in Greener Ahead
Rendicontazione CSRD in Greener Ahead segue gli ESRS rivisti. Parte dalla tua analisi di doppia materialità, in cui valuti impatti, rischi e opportunità o decidi un tema nel suo insieme dall’alto, e poi chiede solo le informative dei temi che hai ritenuto rilevanti, con le evidenze accanto a ogni risposta per il tuo revisore. Contabilità carbonica compila le informative E1 sulle emissioni dalla tua impronta di carbonio approvata, e Strategia climatica contiene i tuoi obiettivi. Rendicontazione CSRD costa 4.995 € l’anno IVA esclusa, con utenti e accessi per revisori illimitati, e puoi provarla gratis per 14 giorni senza carta.
Gli ESRS rivisti in sintesi
La maggior parte dei principi tematici segue lo stesso ordine: politiche, azioni e risorse, obiettivi, poi metriche. E1, E4 e S1 ne hanno di più, perché aggiungono un piano di transizione o un elenco più lungo di metriche.
| Standard | Tema | Obblighi di informativa |
|---|---|---|
| ESRS 1 | Prescrizioni generali | Regole per l’intera rendicontazione, senza informative proprie |
| ESRS 2 | Informazioni generali | Da BP-1 a BP-2, da GOV-1 a GOV-4, da SBM-1 a SBM-3, da IRO-1 a IRO-2, e le prescrizioni generali per politiche, azioni, metriche e obiettivi |
| E1 | Cambiamenti climatici | E1-1 a E1-11 |
| E2 | Inquinamento | E2-1 a E2-5 |
| E3 | Acqua | E3-1 a E3-4 |
| E4 | Biodiversità ed ecosistemi | E4-1 a E4-5 |
| E5 | Uso delle risorse ed economia circolare | E5-1 a E5-5 |
| S1 | Forza lavoro propria | S1-1 a S1-16 |
| S2 | Lavoratori nella catena del valore | S2-1 a S2-4 |
| S3 | Comunità interessate | S3-1 a S3-4 |
| S4 | Consumatori e utilizzatori finali | S4-1 a S4-4 |
| G1 | Condotta delle imprese | G1-1 a G1-6 |
Fonti e ambito
- EUR-Lex: regolamento delegato (UE) 2026/1563 della Commissione che modifica gli ESRS
- EUR-Lex: Regolamento delegato (UE) 2023/2772 della Commissione, la prima serie di ESRS
- EFRAG: principi europei di rendicontazione di sostenibilità (ESRS)
Queste risorse illustrano un flusso di lavoro di preparazione. Verifica lo standard scelto e i requisiti del destinatario prima di condividere il tuo report.
 Joost ThissenFondatore