ESRS E1 to standard ESRS dotyczący zmian klimatu. W zrewidowanej wersji z 2026 r. obejmuje jedenaście wymogów ujawniania: plan transformacji (E1-1), ryzyka klimatyczne i analizę scenariuszy (E1-2), odporność (E1-3), polityki (E1-4), działania (E1-5), cele (E1-6), zużycie energii i miks energetyczny (E1-7), emisje brutto Zakresu 1, 2 i 3 (E1-8), usuwanie emisji i kredyty węglowe (E1-9), wewnętrzną cenę emisji (E1-10) oraz przewidywane skutki finansowe (E1-11). Nowa numeracja obowiązuje od roku obrotowego 2027; w wersji z 2023 r. emisje były w E1-6.
Czym jest ESRS E1?
ESRS E1 to standard dotyczący zmian klimatu w europejskich standardach sprawozdawczości w zakresie zrównoważonego rozwoju (ESRS). Firma raportująca zgodnie z CSRD stosuje go, gdy zmiany klimatu są istotnym tematem w jej analizie podwójnej istotności, a tak jest w większości firm, bo prawie każda działalność zużywa energię i powoduje emisje.
Ten przewodnik opiera się na zrewidowanych ESRS, czyli rozporządzeniu delegowanym Komisji (UE) 2026/1563. Wchodzą one w życie 10 listopada 2026 r., mają zastosowanie do lat obrotowych rozpoczynających się 1 stycznia 2027 r. lub później i zmieniają numerację ujawnień E1. Raport, kwestionariusz lub biegły rewident mogą nadal używać numerów z 2023 r., dlatego poniżej pokazujemy oba.
Jedenaście ujawnień E1
Każdy wymóg ujawniania ma własny kod. Pierwsze sześć opisuje, jak firma zarządza zmianami klimatu; E1-7 do E1-11 zawierają liczby.
Która wersja obowiązuje w którym roku?
Za rok obrotowy 2026 firma może stosować ESRS 2023 w ostatnio zmienionym brzmieniu, ESRS 2023 z zestawem ułatwień z wersji zrewidowanej albo zrewidowane ESRS i musi wskazać, którą wersję wybrała. Od roku obrotowego 2027 obowiązują tylko zrewidowane ESRS. Od czasu dyrektywy (UE) 2026/470 CSRD dotyczy firm zatrudniających ponad 1000 pracowników i mających obrót netto powyżej 450 mln €, więc najpierw sprawdź, czy Twoja firma w ogóle raportuje.
Skąd pochodzą liczby
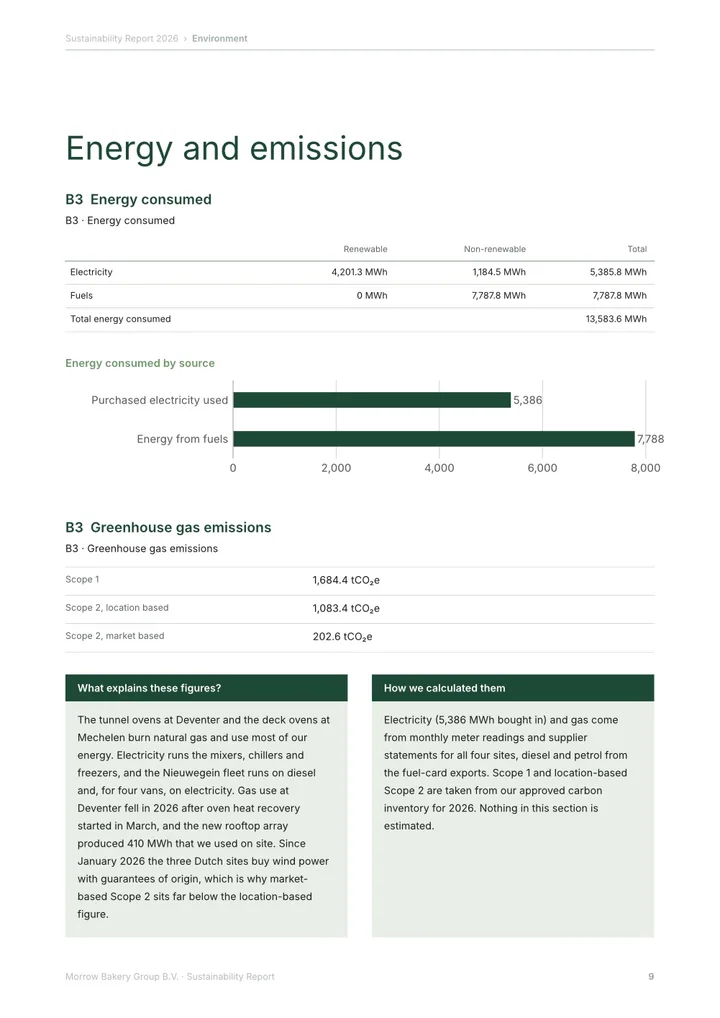
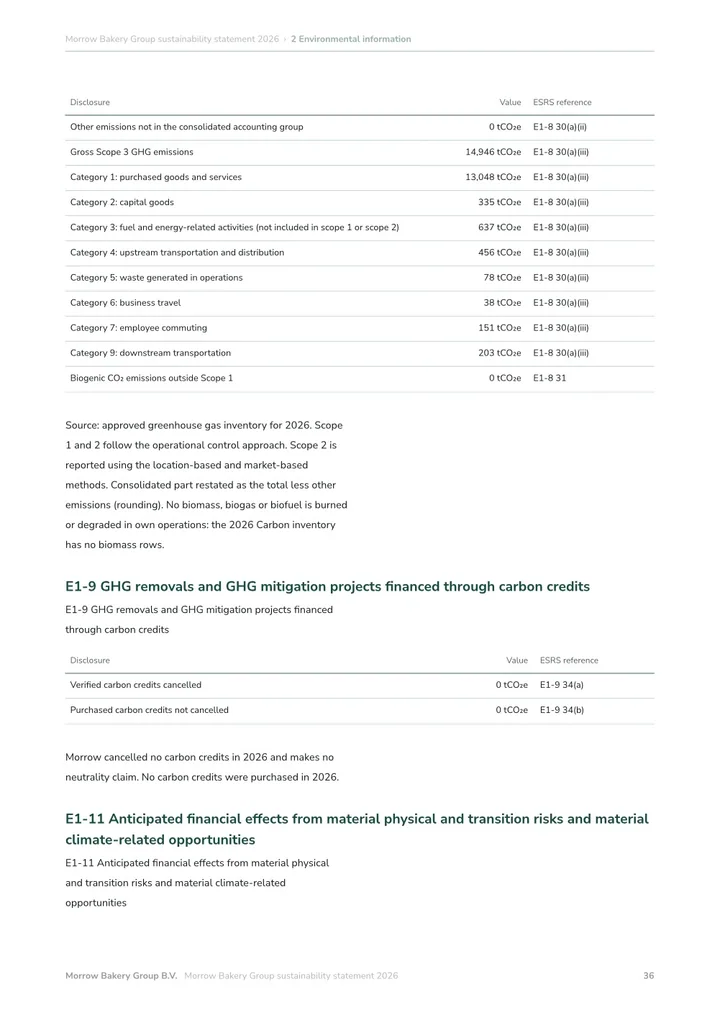
Większość pracy w E1 to liczby w E1-7 i E1-8, a pochodzą one z dokumentów, które już masz.
- Energia (E1-7): energia elektryczna, gaz, ciepło i paliwo z faktur, odczytów liczników i kart paliwowych, w MWh, w podziale na kopalną, jądrową i odnawialną. Firmy z sektorów o dużym wpływie na klimat dzielą część kopalną dodatkowo według paliwa.
- Zakres 1 (E1-8): paliwo spalane na miejscu i w pojazdach oraz uzupełnienia czynników chłodniczych, z udziałem objętym unijnym systemem handlu uprawnieniami do emisji, jeśli masz w nim instalacje.
- Zakres 2 (E1-8): kupiona energia elektryczna, ciepło i chłód, zarówno metodą opartą na lokalizacji, jak i rynkową, więc liczą się Twoje umowy i gwarancje pochodzenia.
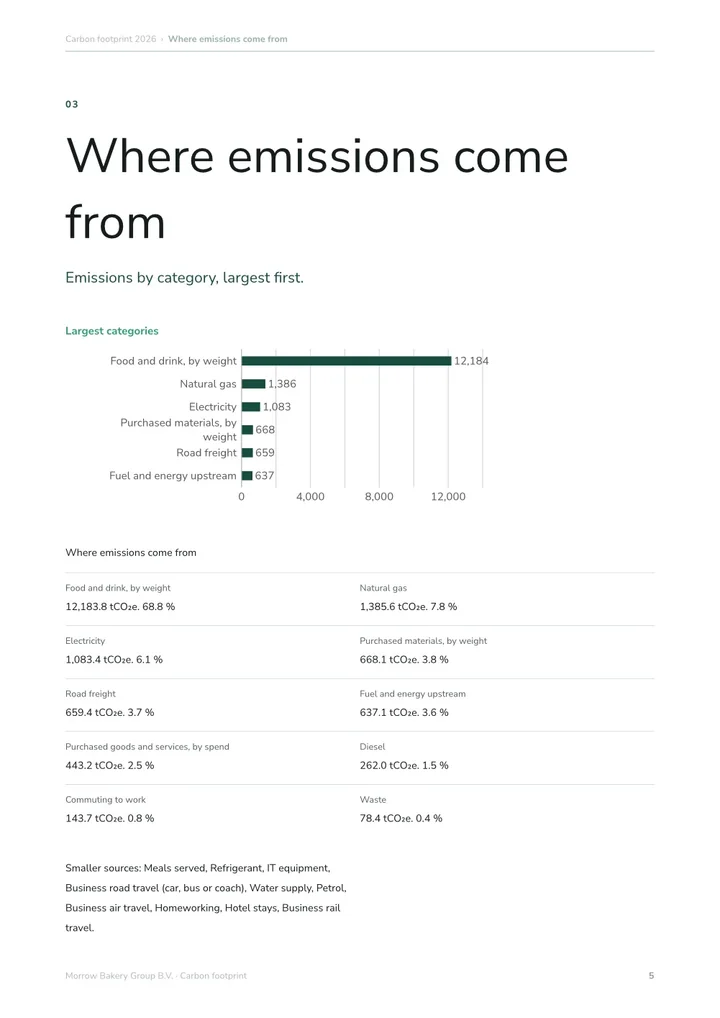
- Zakres 3 (E1-8): każda istotna kategoria, łącznie i według kategorii, zwykle zaczynając od kupionych towarów, transportu i podróży służbowych.
- Biogeniczny CO₂ (E1-8): emisje ze spalania lub rozkładu biomasy, raportowane oddzielnie od Zakresu 1.
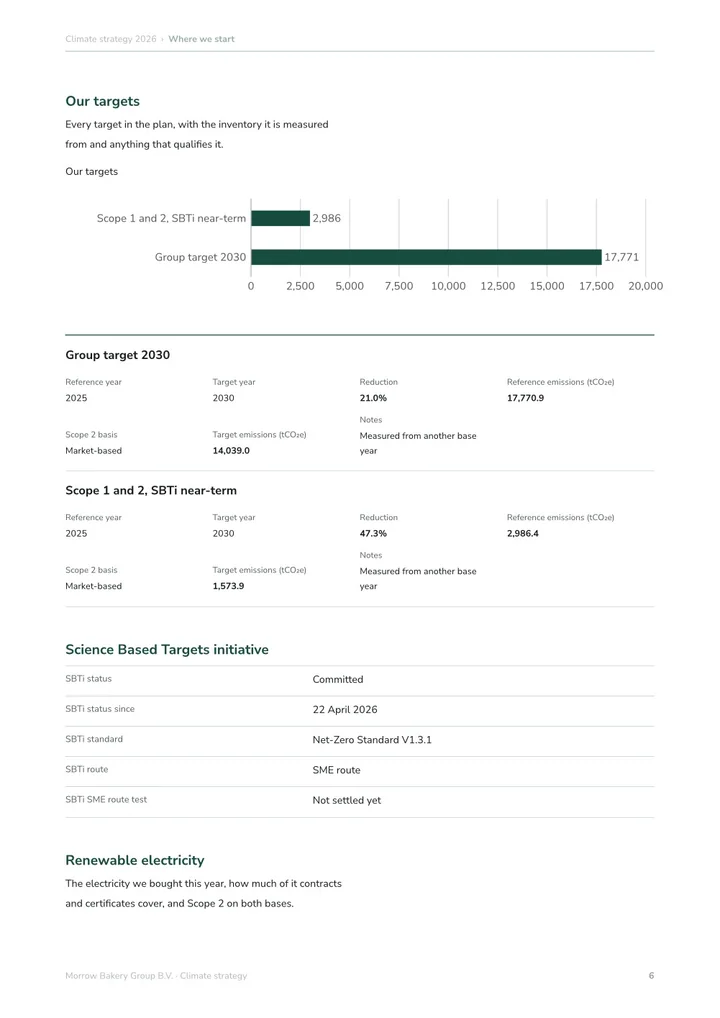
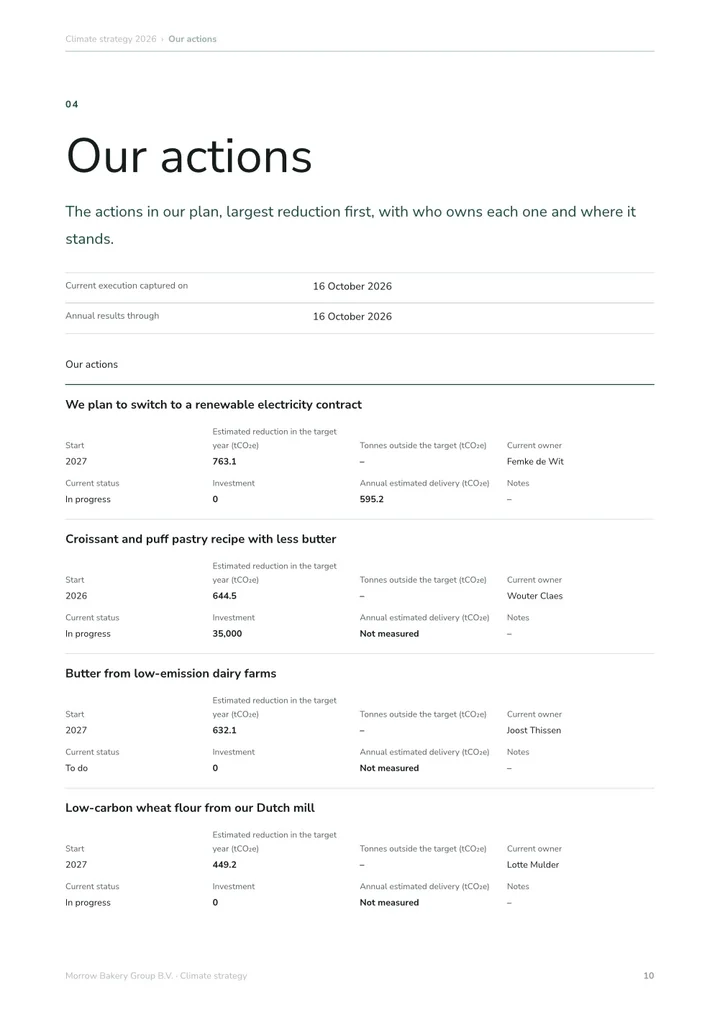
- Cele i działania (E1-6 i E1-5): bezwzględne cele redukcji według zakresu oraz działania według dźwigni dekarbonizacji z osiągniętymi i oczekiwanymi redukcjami.
Granica raportowania
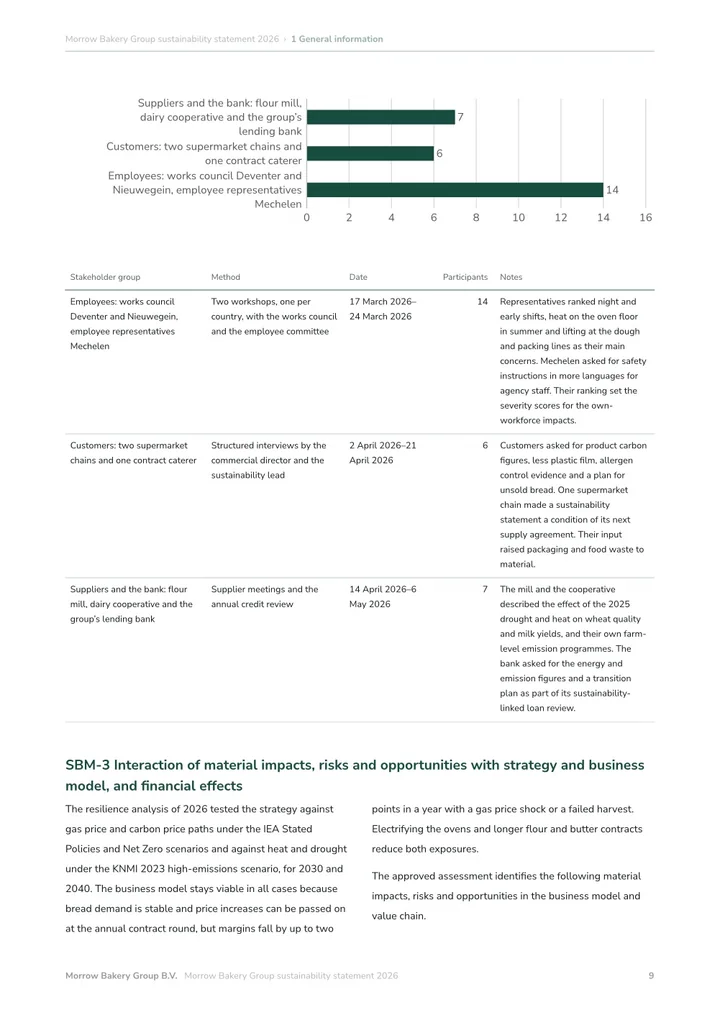
Zrewidowane ESRS przyjmują domyślnie jako granicę kontrolę finansową w rozumieniu GHG Protocol i dopuszczają zamiast niej udział kapitałowy lub kontrolę operacyjną. Zakresy 1 i 2 są dzielone między skonsolidowaną grupę rachunkową a pozostałe emisje poza nią. Do obliczeń można użyć GHG Protocol, zalecenia Komisji (UE) 2021/2279 lub ISO 14064-1, ale tam, gdzie się różnią, pierwszeństwo mają ESRS.
Jak to zrobić w Greener Ahead
Raportowanie CSRD w Greener Ahead zaczyna się od Twojej analizy podwójnej istotności i, gdy zmiany klimatu są istotne, prosi o ujawnienia E1 według zrewidowanych ESRS, z dowodami przy każdej odpowiedzi dla Twojego biegłego. Z Rachunkowością węglową zatwierdzony ślad węglowy wypełnia ujawnienia E1 dotyczące emisji, więc liczysz tylko raz, a Strategia klimatyczna zawiera cele, które raportuje E1-6. Raportowanie CSRD kosztuje 4995 € rocznie, Rachunkowość węglowa 1495 €, a Strategia klimatyczna 995 €, pakiety kosztują mniej, wszystkie z nieograniczoną liczbą użytkowników. Możesz je wypróbować za darmo przez 14 dni bez karty. Aktualne szczegóły znajdziesz na stronie z cennikiem.
Ujawnienia E1 w skrócie
Zrewidowane ESRS, rozporządzenie delegowane Komisji (UE) 2026/1563.
| Kod | Ujawnienie | Czego wymaga |
|---|---|---|
| E1-1 | Plan transformacji na rzecz łagodzenia zmian klimatu | Cele, dźwignie dekarbonizacji, kluczowe działania, inwestycje i finansowanie oraz zatwierdzenie przez organy zarządzające |
| E1-2 | Ryzyka klimatyczne i analiza scenariuszy | Czy każde istotne ryzyko jest fizyczne czy związane z transformacją oraz jak oceniono ekspozycję i wrażliwość |
| E1-3 | Odporność | Co analiza odporności oznacza dla strategii i modelu biznesowego |
| E1-4 | Polityki | Polityki dotyczące łagodzenia zmian klimatu i adaptacji do nich |
| E1-5 | Działania i zasoby | Kluczowe działania według dźwigni dekarbonizacji, z osiągniętymi i oczekiwanymi redukcjami |
| E1-6 | Cele | Bezwzględne cele redukcji dla Zakresów 1, 2 i 3 oraz czy są oparte na nauce |
| E1-7 | Zużycie energii i miks energetyczny | Całkowita energia w MWh, w podziale na kopalną, jądrową i odnawialną |
| E1-8 | Emisje brutto Zakresu 1, 2 i 3 | Tony CO₂e według zakresu, Zakres 2 obiema metodami, istotne kategorie Zakresu 3, biogeniczny CO₂ osobno |
| E1-9 | Usuwanie emisji i kredyty węglowe | Projekty usuwania emisji oraz kupione lub planowane kredyty, poza inwentaryzacją |
| E1-10 | Wewnętrzna cena emisji | Jak cena emisji jest używana w decyzjach i jaka jest średnia cena za tonę |
| E1-11 | Przewidywane skutki finansowe | Aktywa narażone na ryzyka fizyczne i ryzyka transformacji oraz szanse związane z klimatem |
Od numerów z 2023 r. do zrewidowanych
Zrewidowane ESRS zmieniają numerację E1, ponieważ dwa nowe ujawnienia dotyczące ryzyk i odporności są teraz na początku.
| Temat | ESRS 2023 | Zrewidowane ESRS |
|---|---|---|
| Plan transformacji | E1-1 | E1-1 |
| Ryzyka klimatyczne i analiza scenariuszy | W ESRS 2 | E1-2 |
| Odporność | W ESRS 2 | E1-3 |
| Polityki | E1-2 | E1-4 |
| Działania i zasoby | E1-3 | E1-5 |
| Cele | E1-4 | E1-6 |
| Zużycie energii i miks energetyczny | E1-5 | E1-7 |
| Emisje brutto Zakresu 1, 2 i 3 | E1-6 | E1-8 |
| Usuwanie emisji i kredyty węglowe | E1-7 | E1-9 |
| Wewnętrzna cena emisji | E1-8 | E1-10 |
| Przewidywane skutki finansowe | E1-9 | E1-11 |
Źródła i zakres
- EUR-Lex: rozporządzenie delegowane Komisji (UE) 2026/1563 zmieniające ESRS
- GHG Protocol: Corporate Accounting and Reporting Standard
- EFRAG: Europejskie Standardy Sprawozdawczości Zrównoważonego Rozwoju (ESRS)
Te materiały wyjaśniają przebieg przygotowań. Przed udostępnieniem raportu sprawdź wybrany standard i wymagania odbiorcy.
 Joost ThissenZałożyciel