Każde kryterium sprawdzone, zanim sprawdzi je SBTi.
Kryteria Twojej ścieżki w jednym miejscu: co jest spełnione, czego jeszcze nie wiadomo i co nie przechodzi, każde z punktem i krokiem, który to załatwia.
Kryteria Twojej ścieżki w jednym miejscu: co jest spełnione, czego jeszcze nie wiadomo i co nie przechodzi, każde z punktem i krokiem, który to załatwia.
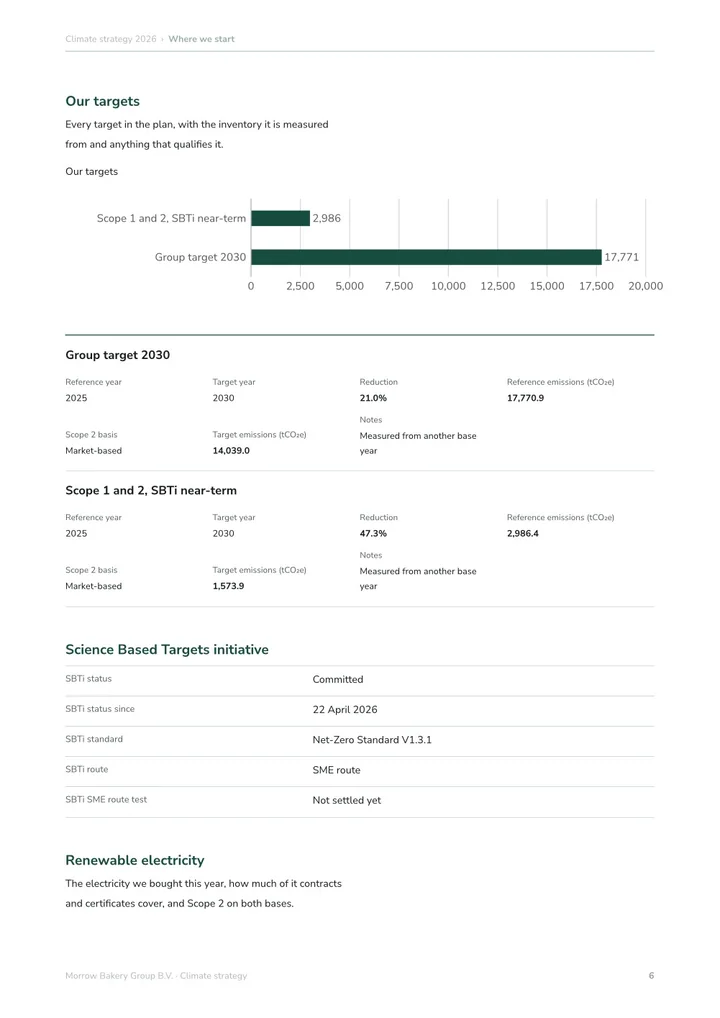
Każdy zgłaszany cel obok minimum dla jego zakresów, więc widać, ile brakuje celowi, który nie wystarcza.
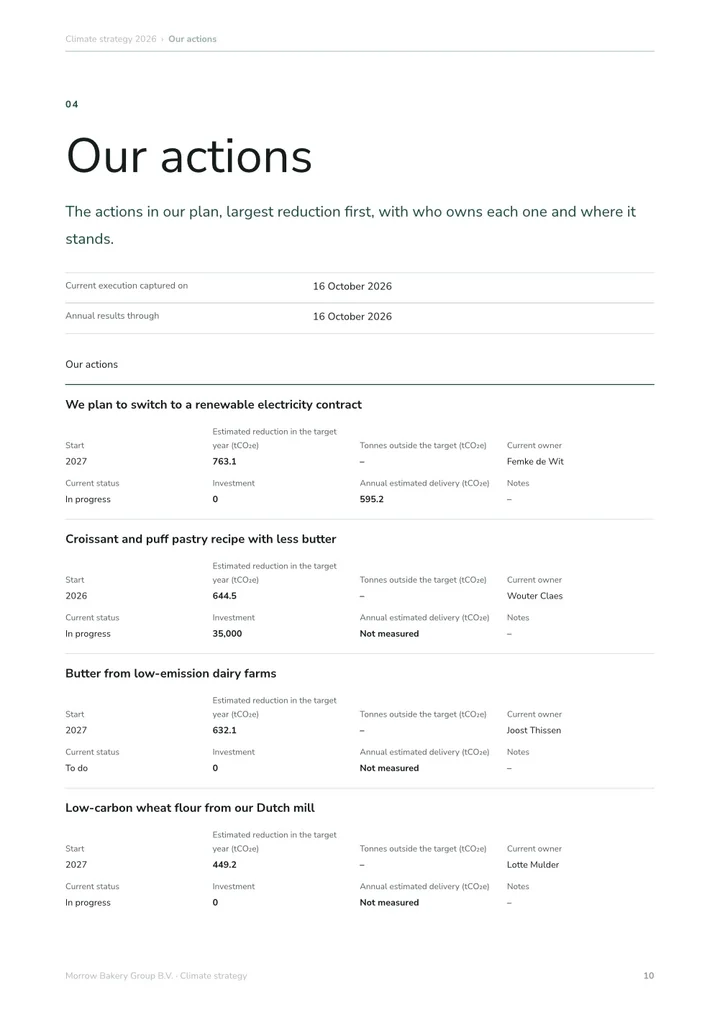
Działania wycenione według kosztów i oszczędności, aby redukcja, którą zgłaszasz, miała drogę do celu.
 .
Twoje emisje i wielkość firmy decydują o ścieżce; liczby i kontrole są gotowe, zanim zgłosisz.
Rachunkowość węglowa wylicza Zakres 1, 2 i 3.
Testy SBTi na Twoich własnych danych.
Rekomendowany na podstawie Twojego roku bazowego.
Każde kryterium sprawdzone, z jego punktem.
Testy SBTi przeprowadzone na profilu firmy i śladzie węglowym: Twoje emisje i każdy test wielkości wobec jego limitu, spełnione kryteria wykluczenia i ścieżka, o której decydują.
Z inwentaryzacji roku bazowego cele krótkoterminowe, których wymaga Twoja ścieżka, do przyjęcia jednym kliknięciem.
Kiedy ogłosić cele, raportować co roku i je przeglądać, z zasadami obowiązującymi od 2027.
Czy nasz plan osiągnie cel na 2030 rok?
Jeszcze nie. Przy zaplanowanych działaniach rok 2030 kończy się na 5935 tonach, 425 ton powyżej Twojego celu 42%.
Dodaj app.greenerahead.com/mcp do dowolnego klienta MCP i zaloguj się.
Ceny w EUR, bez VAT. Plany i SSO są rozliczane rocznie.
Znajdź odpowiedzi na swoje pytania tutaj, a jeśli nie możesz znaleźć tego, czego szukasz, skontaktuj się z nami.
Ścieżka MŚP jest dla Ciebie otwarta, jeśli Twoje emisje z Zakresu 1 i Zakresu 2 według lokalizacji są poniżej 10 000 ton, nie jesteś instytucją finansową ani firmą naftowo-gazową, nie obowiązuje Cię metoda sektorowa i żadna spółka matka nie stawia Cię na ścieżce standardowej, a spełnione są trzy z tych warunków: mniej niż 250 pracowników, obrót poniżej 50 mln €, suma bilansowa poniżej 25 mln €, poza obowiązkowym sektorem FLAG. Każda inna firma idzie ścieżką standardową. Strategia klimatyczna odczytuje dane z Twojego śladu węglowego i profilu firmy i mówi, które przesądza.
Na ścieżce MŚP bezwzględną redukcję Zakresu 1 i 2 o co najmniej 4,2% za każdy rok między rokiem bazowym a rokiem docelowym; Zakres 3 nie wymaga celu, ale zobowiązujesz się go mierzyć i ograniczać. Na ścieżce standardowej redukcję, którą dla Zakresu 1 i 2 wyznacza Corporate Near-Term Tool SBTi, a do tego cel dla Zakresu 3, gdy Zakres 3 stanowi 40% lub więcej Twoich emisji ogółem. Na obu rok bazowy to 2015 lub później i pełny rok, a rok docelowy przypada za 5 do 10 lat albo jest to 2030.
Walidacja wymaga czasu, dlatego niektórzy duzi klienci akceptują zgłoszony cel albo zobowiązanie z planem, dopóki SBTi go nie zatwierdzi. Sprawdź, co akceptuje Twój klient. Strategia klimatyczna daje Ci cel, kontrole, które za nim stoją, i plan, który go osiąga, gotowe do udostępnienia.
Corporate Net-Zero Standard V2.0 SBTi wchodzi w życie 31 stycznia 2027 i zastępuje obecne ścieżki kategoriami A i B. Ścieżka MŚP pozostaje otwarta dla nowych zgłoszeń do 31 stycznia 2028. Strategia klimatyczna już dziś pokazuje, jak Twoje cele wyglądają według zasad 2.0, aby zdecydować, kiedy zgłosić.
Zgłaszasz przez portal walidacyjny SBTi i wnosisz jej opłatę. Na ścieżce MŚP publikacja następuje według SBTi zwykle około 60 dni roboczych po zgłoszeniu. Strategia klimatyczna przygotowuje to, czego wymaga zgłoszenie, i pilnuje daty, w której planujesz zgłosić.
Za cel krótkoterminowy na ścieżce MŚP 1250 $ przy obrocie poniżej 5 mln € i 2000 $ od 5 mln €, według cennika SBTi obowiązującego od 5 stycznia 2026; ścieżka standardowa ma własne ceny w tym samym cenniku. Opłatę wnosisz do SBTi i nie jest częścią ceny Greener Ahead.

 Materiały
 Budynki
 Transport towarów
 Wydatki
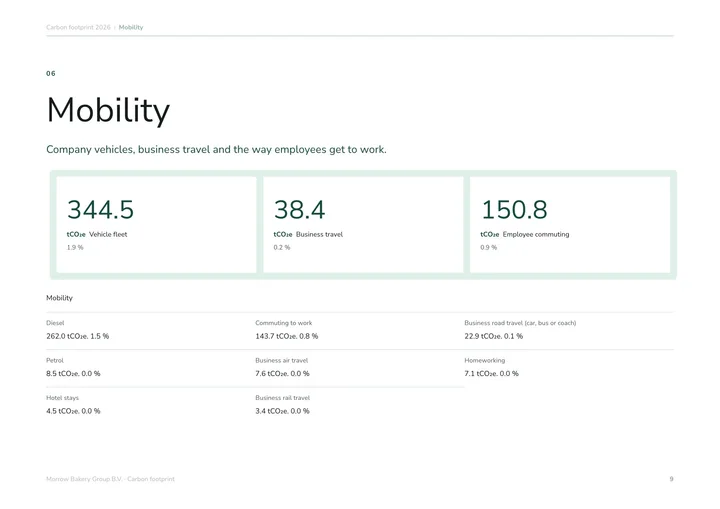
 Flota pojazdów
 Dojazdy pracowników
 Odpady
 Posiłki w stołówce
 Podróże służbowe
 Sprzęt IT