Commencez par une note de cadrage du reporting : le destinataire, l’objectif, la période, les entités, la version de la norme et le résultat attendu. Choisissez ensuite votre module et rassemblez les preuves pour ses publications applicables. Une demande de chiffres ESG ciblés et un rapport VSME complet sont deux livrables différents.
Un point de départ courant pour les informations de durabilité
VSME est une norme volontaire de reporting de durabilité conçue pour les petites entreprises. Elle organise les informations environnementales, sociales et de gouvernance afin qu’une entreprise puisse préparer un compte rendu cohérent de ses activités.
Un rapport utile commence par une question pratique : qui a besoin de l’information et quelle décision cela l’aidera-t-il à prendre ? Une banque qui examine une entreprise et un client qui examine un fournisseur peuvent avoir besoin de détails différents. Conservez une période de reporting et un périmètre d’entreprise clairs afin que tous deux puissent interpréter les chiffres.
Commencez par la demande que vous avez reçue
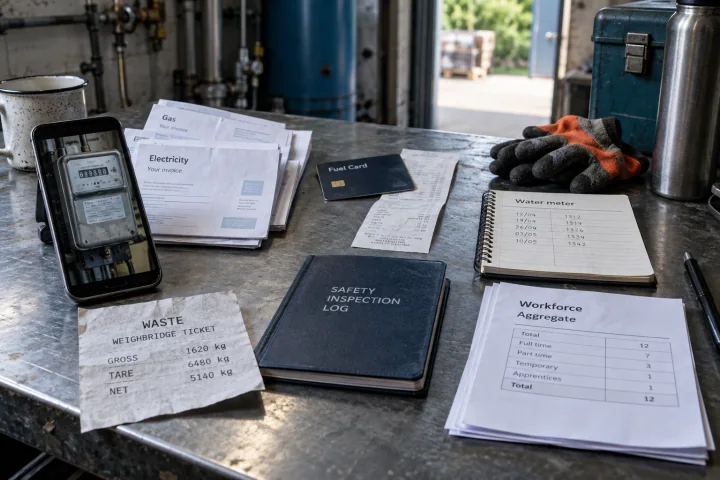
Par exemple, imaginez qu’un petit fournisseur d’emballages reçoive un tableur demandant des informations sur l’électricité, les employés et les accidents du travail. Avant d’affecter le travail, notez l’année demandée, la date limite, le destinataire et les exigences en matière de preuves. Comparez les questions avec la norme de reporting que vous avez l’intention d’utiliser.
- Identifiez les entités et les sites couverts.
- Attribuez chaque question à une personne capable de vérifier la source.
- Consignez les informations manquantes plutôt que de les remplacer par une supposition.
- Conservez les preuves à côté de la réponse et révisez avant de partager.
Choisissez et nommez la version de la norme
Cette ressource utilise la terminologie Basic et Comprehensive de la recommandation VSME 2025. Les règles européennes de reporting évoluent. La Commission a adopté un autre acte délégué relatif à la norme volontaire en juillet 2026 ; adoption, entrée en vigueur et date d’application sont des jalons distincts.
Indiquez la version exacte utilisée dans votre rapport. Vérifiez l’instrument officiel et toute exigence du destinataire avant de considérer qu’un cadre plus récent est applicable. Un workflow logiciel ne remplace pas cet examen.
Des informations au rapport
Dans Greener Ahead, le workflow va du profil de l’entreprise au périmètre, aux réponses, à la conception du rapport et au partage. Commencez par ce que vous savez déjà, envoyez des demandes pour combler les lacunes et examinez le document final dans son ensemble. Le logiciel est utile lorsque les mêmes faits doivent servir plusieurs lecteurs et que le travail doit se poursuivre l’année suivante.
Transformer la première conversation en note de cadrage du reporting
Avant d’ouvrir un questionnaire de publication, demandez au destinataire ce qu’il fera des informations. Une équipe achats peut intégrer un fournisseur ; un prêteur peut évaluer une exposition spécifique. Conservez la demande initiale afin que les changements ultérieurs puissent être retracés.
Rédigez une phrase sur l’objectif, puis indiquez les dates de reporting, l’entité juridique et les sites inclus. Une simple marque peut masquer plusieurs sociétés. Indiquez si des filiales sont incluses et demandez au responsable financier de vérifier le lien avec le périmètre du reporting financier.
| Décision | Exemple de réponse |
|---|---|
| Lecteur et objectif | Équipe achats du client, revue annuelle des fournisseurs |
| Période | 1 janvier–31 décembre 2025 |
| Périmètre | Une entité juridique ; boulangerie et magasin ; aucune filiale |
| Base | Recommandation 2025 (UE) 2025/1710 ; module à confirmer |
| Résultat | Rapport avec correspondance aux questions initiales du client |
| Approbation | Le responsable financier vérifie les chiffres ; le directeur approuve la diffusion |
Séparez trois décisions qui sont souvent confondues
Décidez d’abord quelles entités et quelle période sont couvertes par les informations. Choisissez ensuite la base de reporting et le module. Enfin, décidez quels fichiers et quels justificatifs le destinataire doit recevoir. Ces choix s’influencent mutuellement, mais ils répondent à des questions différentes.
Pour la recommandation 2025, les paragraphes 5–6 de l’annexe I expliquent la relation entre les modules, tandis que le paragraphe 24 de B1 précise la base de préparation. Consignez ces choix explicitement. Si vous ne fournissez qu’une sélection de chiffres, décrivez-la comme une réponse ou un extrait plutôt que de laisser entendre que vous avez appliqué l’intégralité de la norme.
- Périmètre : quelles activités et quelles dates sont incluses ?
- Module: which applicable disclosures will be prepared?
- Livraison : rapport, feuille de calcul, justificatifs ou autre format convenu ?
Que faut-il faire lorsque des informations manquent ?
Créez un point ouvert avec un responsable, une période ou un document manquant, et une prochaine action. Par exemple : « Électricité du magasin, novembre 2025 : obtenir la facture fournisseur rectifiée ; responsable financier ; réviser avant diffusion. » C’est plus utile qu’une cellule vide que personne ne pilote.
Conservez comme états distincts : mesuré à zéro, non applicable, estimé et manquant. Une estimation nécessite une explication des intrants et de la méthode. Un outil de reporting ne peut pas rendre une valeur non étayée fiable simplement en l’insérant dans un document finalisé.
Sources et périmètre
- Commission européenne : recommandation et norme VSME 2025
- Commission : acte délégué relatif à la norme volontaire de juillet 2026
Ces ressources expliquent un flux de préparation. Vérifiez la norme que vous avez choisie et les exigences du destinataire avant de partager votre rapport.
 Joost ThissenFondatrice