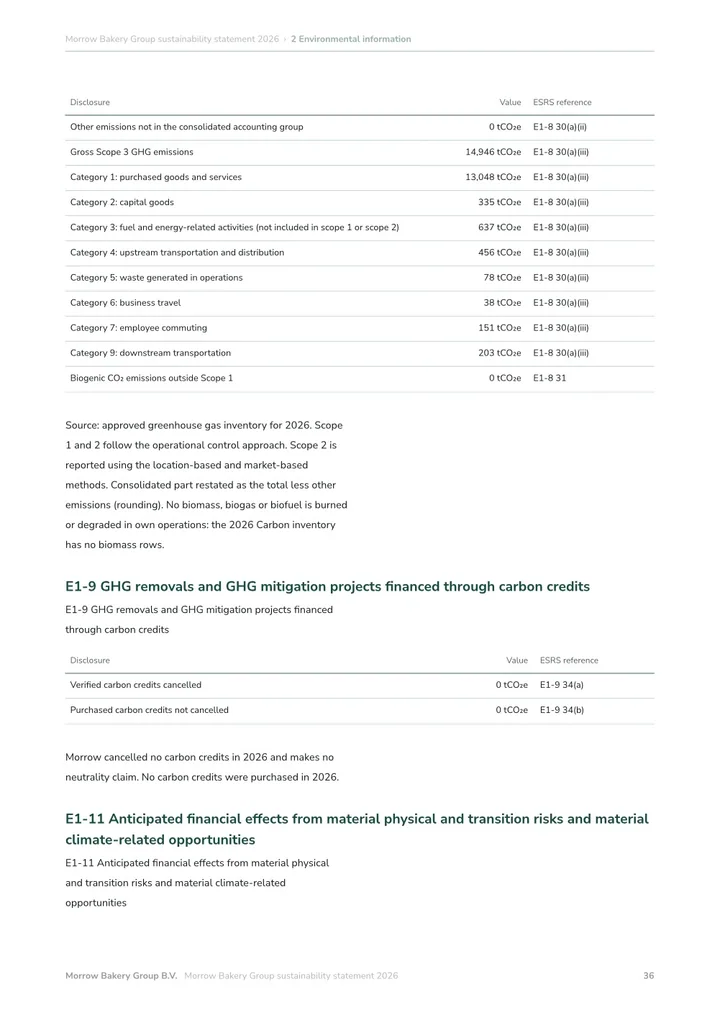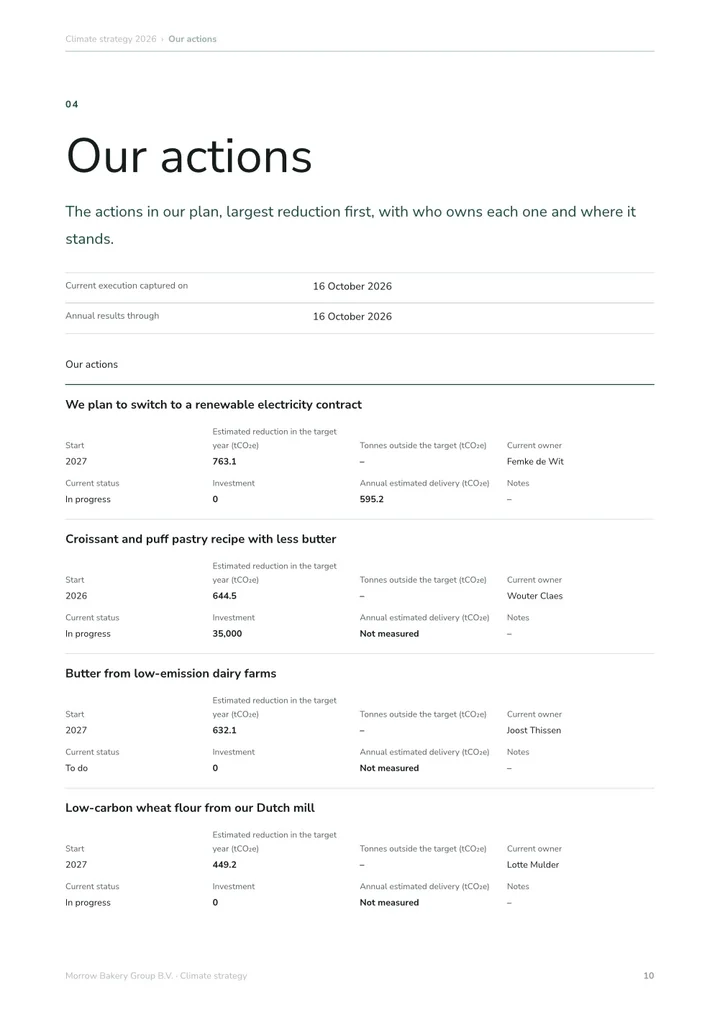
ESRS E1 is de klimaatstandaard van de ESRS. In de herziene versie van 2026 telt hij elf toelichtingsvereisten: het transitieplan (E1-1), klimaatrisico’s en scenarioanalyse (E1-2), veerkracht (E1-3), beleid (E1-4), acties (E1-5), doelen (E1-6), energieverbruik en energiemix (E1-7), bruto Scope 1-, 2- en 3-emissies (E1-8), verwijderingen en koolstofcredits (E1-9), interne CO₂-beprijzing (E1-10) en verwachte financiële effecten (E1-11). De herziene nummers gelden vanaf boekjaar 2027; in de versie van 2023 waren de emissies E1-6.
Wat is ESRS E1?
ESRS E1 is de klimaatstandaard van de Europese duurzaamheidsrapportagestandaarden (ESRS). Een bedrijf dat onder de CSRD rapporteert, past hem toe wanneer klimaatverandering een materieel onderwerp is in zijn dubbele materialiteitsanalyse. Dat is het voor de meeste bedrijven, omdat bijna elk bedrijf energie verbruikt en emissies veroorzaakt.
Deze gids volgt de herziene ESRS, Gedelegeerde Verordening (EU) 2026/1563 van de Commissie. Ze treden op 10 november 2026 in werking, gelden voor boekjaren die op of na 1 januari 2027 beginnen en nummeren de E1-toelichtingen opnieuw. Een rapport, een vragenlijst of een assurance-verlener kan nog de nummers van 2023 gebruiken, daarom staan hieronder beide.
De elf E1-toelichtingen
Elk toelichtingsvereiste heeft een eigen code. De eerste zes beschrijven hoe het bedrijf met klimaatverandering omgaat; E1-7 tot en met E1-11 bevatten de cijfers.
Welke versie geldt in welk jaar?
Voor boekjaar 2026 mag een bedrijf de ESRS 2023 zoals laatst gewijzigd gebruiken, de ESRS 2023 met een reeks verlichtingen uit de herziene versie, of de herziene ESRS, en moet het vermelden welke. Vanaf boekjaar 2027 gelden alleen de herziene ESRS. Sinds Richtlijn (EU) 2026/470 geldt de CSRD voor bedrijven met meer dan 1.000 werknemers en een netto-omzet boven €450 miljoen, dus controleer eerst of uw bedrijf überhaupt rapporteert.
Waar de cijfers vandaan komen
Het meeste werk in E1 zit in de cijfers van E1-7 en E1-8, en die komen uit stukken die u al hebt.
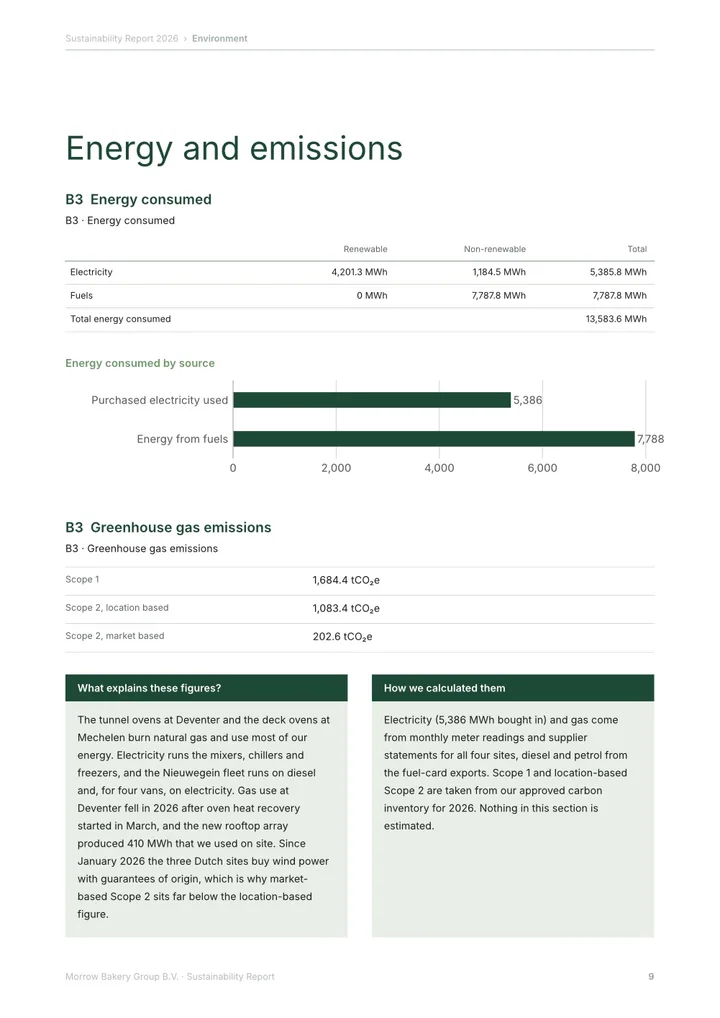
- Energie (E1-7): elektriciteit, gas, warmte en brandstof uit facturen, meterstanden en tankpassen, in MWh, verdeeld over fossiel, nucleair en hernieuwbaar. Bedrijven in sectoren met een grote klimaatimpact splitsen het fossiele deel verder uit per brandstof.
- Scope 1 (E1-8): brandstof die op locatie en in voertuigen wordt verbrand, en bijgevuld koudemiddel, met het aandeel dat onder het EU-emissiehandelssysteem valt als u daar installaties in hebt.
- Scope 2 (E1-8): ingekochte elektriciteit, warmte en koeling, zowel location-based als market-based, dus uw contracten en garanties van oorsprong tellen mee.
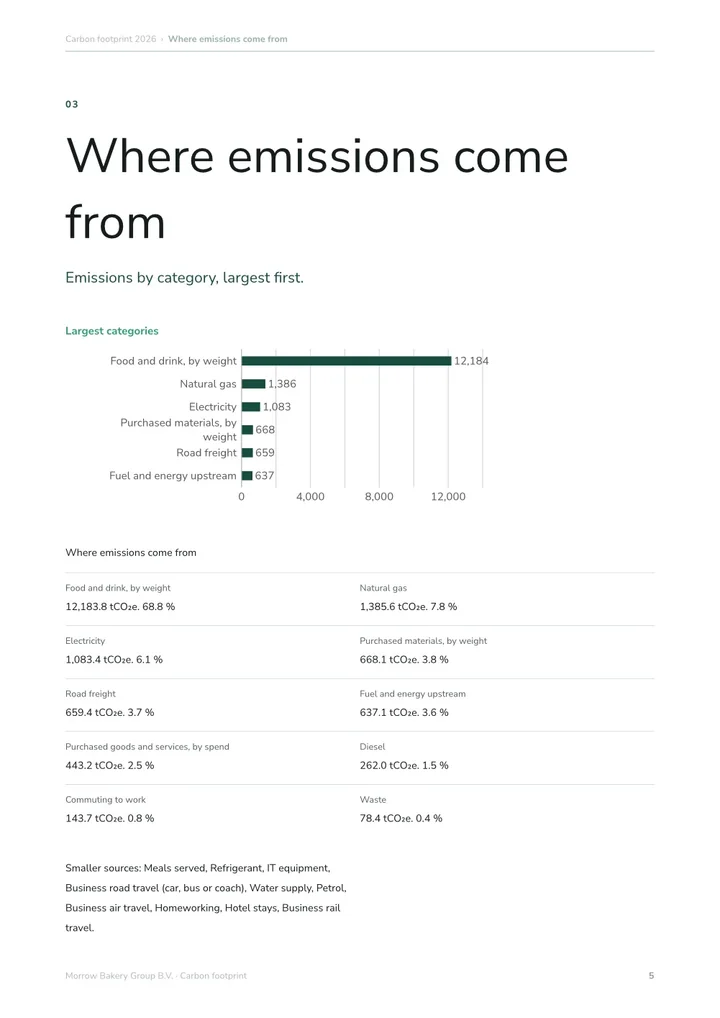
- Scope 3 (E1-8): elke significante categorie, als totaal en per categorie, meestal te beginnen met ingekochte goederen, transport en zakenreizen.
- Biogene CO₂ (E1-8): emissies uit het verbranden of afbreken van biomassa, apart van Scope 1 gerapporteerd.
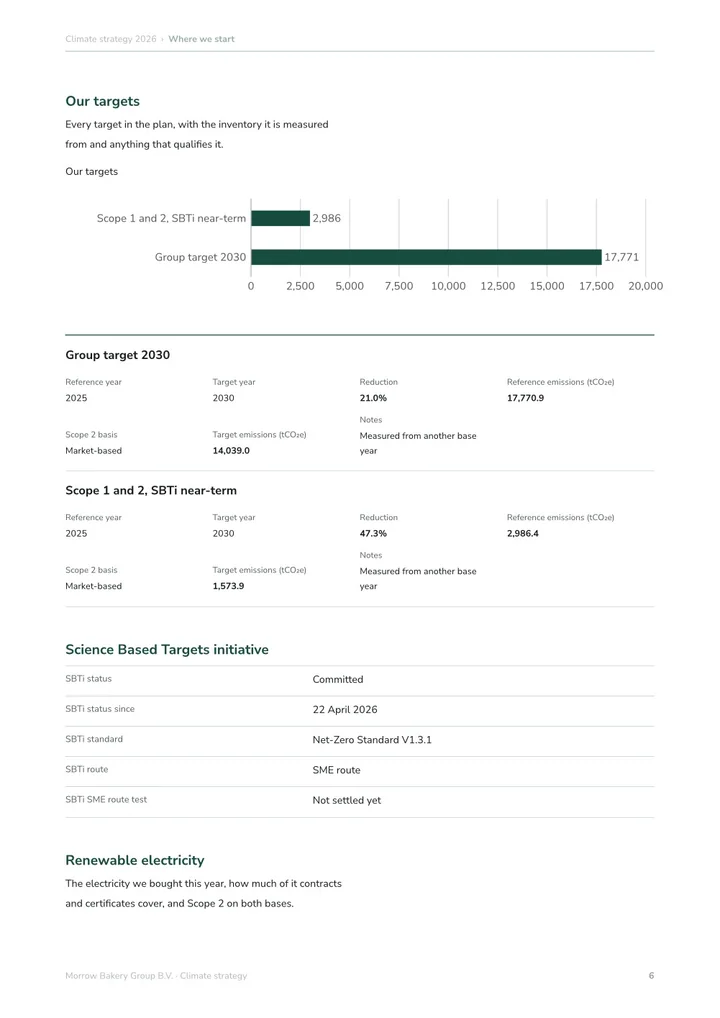
- Doelen en acties (E1-6 en E1-5): absolute reductiedoelen per scope, en acties per decarbonisatiehefboom met de behaalde en verwachte reducties.
De rapportagegrens
De herziene ESRS gebruiken financiële zeggenschap als standaardgrens, zoals gedefinieerd in het GHG Protocol, en staan in plaats daarvan de equity-share-benadering of operationele zeggenschap toe. Scope 1 en 2 worden gesplitst tussen de geconsolideerde groep voor de jaarrekening en eventuele andere emissies daarbuiten. Voor de berekening mogen het GHG Protocol, Aanbeveling (EU) 2021/2279 van de Commissie of ISO 14064-1 worden gebruikt, maar waar ze verschillen gaan de ESRS voor.
Zo doet u het in Greener Ahead
CSRD-rapportage in Greener Ahead begint bij uw dubbele materialiteitsanalyse en vraagt, als klimaatverandering materieel is, de E1-toelichtingen op onder de herziene ESRS, met het bewijs naast elk antwoord voor uw assurance-verlener. Met CO₂-boekhouding vult uw goedgekeurde CO₂-voetafdruk de E1-toelichtingen over emissies, zodat u één keer rekent, en Klimaatstrategie bevat de doelen waarover E1-6 rapporteert. CSRD-rapportage kost €4.995 per jaar, CO₂-boekhouding €1.495 en Klimaatstrategie €995, met bundels die minder kosten, alle met onbeperkt gebruikers. U kunt ze 14 dagen gratis proberen zonder creditcard. Kijk op de prijspagina voor de actuele details.
De E1-toelichtingen in één oogopslag
Herziene ESRS, Gedelegeerde Verordening (EU) 2026/1563 van de Commissie.
| Code | Toelichting | Wat wordt gevraagd |
|---|---|---|
| E1-1 | Transitieplan voor de mitigatie van klimaatverandering | Doelen, decarbonisatiehefbomen, belangrijkste acties, investeringen en financiering, en goedkeuring door de bestuursorganen |
| E1-2 | Klimaatrisico’s en scenarioanalyse | Of elk materieel risico fysiek of een transitierisico is, en hoe blootstelling en gevoeligheid zijn beoordeeld |
| E1-3 | Veerkracht | Wat de veerkrachtanalyse betekent voor de strategie en het bedrijfsmodel |
| E1-4 | Beleid | Beleid voor mitigatie en adaptatie |
| E1-5 | Acties en middelen | Belangrijkste acties per decarbonisatiehefboom, met behaalde en verwachte reducties |
| E1-6 | Doelen | Absolute reductiedoelen voor Scope 1, 2 en 3, en of ze wetenschappelijk onderbouwd zijn |
| E1-7 | Energieverbruik en energiemix | Totale energie in MWh, verdeeld over fossiel, nucleair en hernieuwbaar |
| E1-8 | Bruto Scope 1-, 2- en 3-emissies | Ton CO₂e per scope, Scope 2 op beide manieren, significante Scope 3-categorieën, biogene CO₂ apart |
| E1-9 | Verwijderingen en koolstofcredits | Verwijderingsprojecten, en gekochte of geplande credits, los van de inventaris |
| E1-10 | Interne CO₂-beprijzing | Hoe een CO₂-prijs in beslissingen wordt gebruikt, en de gemiddelde prijs per ton |
| E1-11 | Verwachte financiële effecten | Activa met fysiek en transitierisico, en klimaatgerelateerde kansen |
Van de nummers van 2023 naar de herziene
De herziene ESRS nummeren E1 opnieuw, omdat twee nieuwe toelichtingen over risico’s en veerkracht vooraan komen.
| Onderwerp | ESRS 2023 | Herziene ESRS |
|---|---|---|
| Transitieplan | E1-1 | E1-1 |
| Klimaatrisico’s en scenarioanalyse | In ESRS 2 | E1-2 |
| Veerkracht | In ESRS 2 | E1-3 |
| Beleid | E1-2 | E1-4 |
| Acties en middelen | E1-3 | E1-5 |
| Doelen | E1-4 | E1-6 |
| Energieverbruik en energiemix | E1-5 | E1-7 |
| Bruto Scope 1-, 2- en 3-emissies | E1-6 | E1-8 |
| Verwijderingen en koolstofcredits | E1-7 | E1-9 |
| Interne CO₂-beprijzing | E1-8 | E1-10 |
| Verwachte financiële effecten | E1-9 | E1-11 |
Bronnen en reikwijdte
- EUR-Lex: Gedelegeerde Verordening (EU) 2026/1563 van de Commissie tot wijziging van de ESRS
- GHG Protocol: Corporate Accounting and Reporting Standard
- EFRAG: Europese standaarden voor duurzaamheidsrapportage (ESRS)
Deze hulpmiddelen leggen een voorbereidingsworkflow uit. Controleer uw gekozen standaard en de vereisten van de ontvanger voordat u uw rapport deelt.
 Joost ThissenOprichter