De ESRS (Europese duurzaamheidsrapportagestandaarden) zijn de twaalf standaarden waarmee bedrijven hun duurzaamheidsverklaring onder de CSRD opstellen: ESRS 1 Algemene vereisten en ESRS 2 Algemene informatieverschaffing, die voor elk bedrijf binnen de reikwijdte gelden, en tien thematische standaarden over klimaat (E1), verontreiniging (E2), water (E3), biodiversiteit (E4), gebruik van hulpbronnen (E5), eigen personeel (S1), werknemers in de waardeketen (S2), getroffen gemeenschappen (S3), consumenten (S4) en zakelijk gedrag (G1), waarover wordt gerapporteerd als ze materieel zijn. De herziene ESRS van Gedelegeerde Verordening (EU) 2026/1563 gelden vanaf boekjaar 2027, met een keuze van versie voor 2026.
Wat zijn de ESRS?
De Europese duurzaamheidsrapportagestandaarden (ESRS) bepalen wat een bedrijf rapporteert in zijn duurzaamheidsverklaring onder de richtlijn duurzaamheidsrapportering door ondernemingen (CSRD). De eerste set werd vastgesteld als Gedelegeerde Verordening (EU) 2023/2772 van de Commissie. Een herziene, eenvoudigere set verving die via Gedelegeerde Verordening (EU) 2026/1563, die op 10 november 2026 in werking treedt en geldt voor boekjaren die op of na 1 januari 2027 beginnen.
De ESRS gelden voor bedrijven binnen de reikwijdte van de CSRD. Sinds Richtlijn (EU) 2026/470 zijn dat bedrijven met meer dan 1.000 werknemers en een netto-omzet boven €450 miljoen. Kleinere bedrijven die vrijwillig rapporteren, meestal omdat een klant of een bank erom vraagt, gebruiken in plaats daarvan de VSME.
De twaalf standaarden
De herziene set houdt twaalf standaarden: twee overkoepelende standaarden die voor elk bedrijf binnen de reikwijdte gelden, en tien thematische standaarden die gelden als het onderwerp materieel is.
- ESRS 1 Algemene vereisten: de regels voor het opstellen van de verklaring, waaronder de dubbele materialiteitsanalyse, de waardeketen en de presentatie van informatie.
- ESRS 2 Algemene informatieverschaffing: de basis voor de opstelling, governance, strategie en het materialiteitsproces, waarover elk bedrijf rapporteert, plus de algemene vereisten voor beleid, acties, statistieken en doelen.
- Milieu: E1 Klimaatverandering, E2 Verontreiniging, E3 Water, E4 Biodiversiteit en ecosystemen, E5 Gebruik van hulpbronnen en circulaire economie.
- Sociaal: S1 Eigen personeel, S2 Werknemers in de waardeketen, S3 Getroffen gemeenschappen, S4 Consumenten en eindgebruikers.
- Governance: G1 Zakelijk gedrag.
Hoe materialiteit bepaalt wat u rapporteert
Afgezien van ESRS 2 rapporteert een bedrijf over een thematische standaard alleen voor de impacts, risico’s en kansen die zijn dubbele materialiteitsanalyse materieel vindt. Een onderwerp kan materieel zijn vanuit impact, vanuit financieel oogpunt of allebei.
De herziene ESRS 1 staat een top-downbenadering toe: een bedrijf kan op onderwerpniveau beslissen, bijvoorbeeld dat klimaatverandering materieel is, zonder eerst elk subonderwerp te scoren. Het kan het werk aan de waardeketen ook beperken tot informatie die zonder onevenredige kosten of inspanning beschikbaar is.
Wat er veranderde ten opzichte van de ESRS van 2023
De verordening zelf noemt wat de herziening wilde bereiken en welke verlichtingen ze brengt:
- Minder datapunten, waarbij kwantitatieve datapunten voorgaan op verhalende tekst.
- Een duidelijkere grens tussen verplichte en vrijwillige datapunten.
- Duidelijke instructies voor het toepassen van materialiteit, waaronder de top-downbenadering.
- Verlichtingen voor overnames en afstotingen, niet-significante activiteiten, een gedeeltelijke reikwijdte van de waardeketen en gezamenlijke activiteiten.
- Een samenvatting voor het bestuur, en de mogelijkheid om de EU-taxonomie-informatie in een aparte bijlage te presenteren.
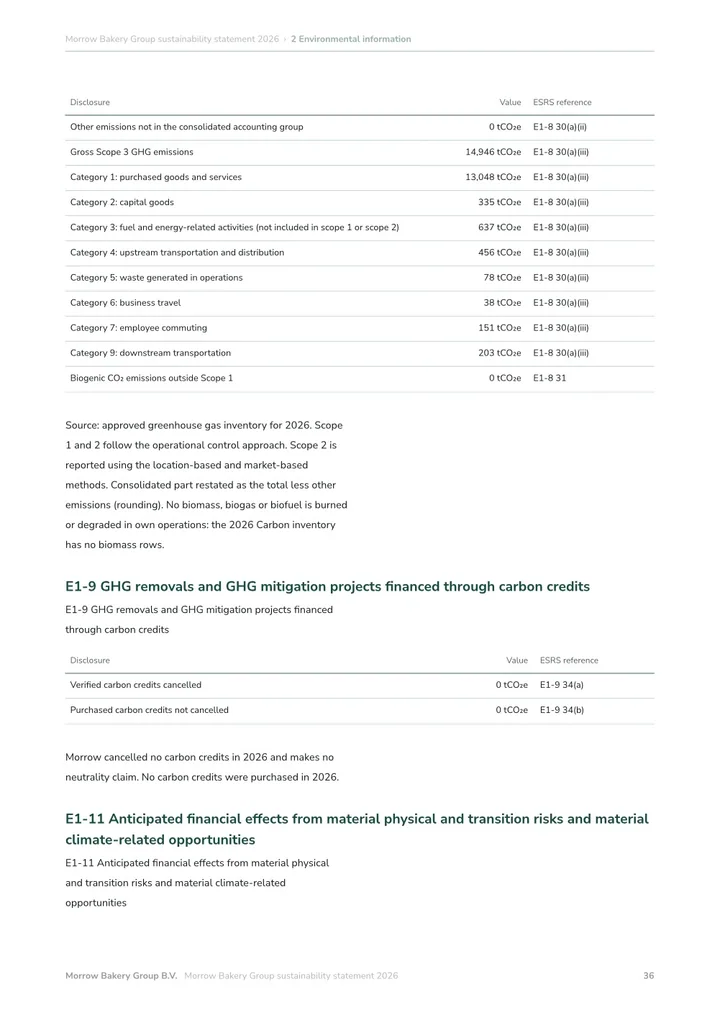
- Meer samenhang met andere EU-wetgeving en met mondiale standaarden, waardoor sommige nummering veranderde: in E1 schoven de emissies bijvoorbeeld van E1-6 naar E1-8.
Welke versie geldt in welk jaar?
Voor boekjaren die in 2026 beginnen, kan een bedrijf binnen de reikwijdte de ESRS van 2023 toepassen zoals laatst gewijzigd bij Gedelegeerde Verordening (EU) 2025/1416, de herziene ESRS, of de ESRS van 2023 met acht verlichtingen uit de herziene versie, zoals de top-downbenadering van materialiteit. Het moet vermelden welke versie het toepast. Voor boekjaren die op of na 1 januari 2027 beginnen, gelden alleen de herziene ESRS.
Zo doet u het in Greener Ahead
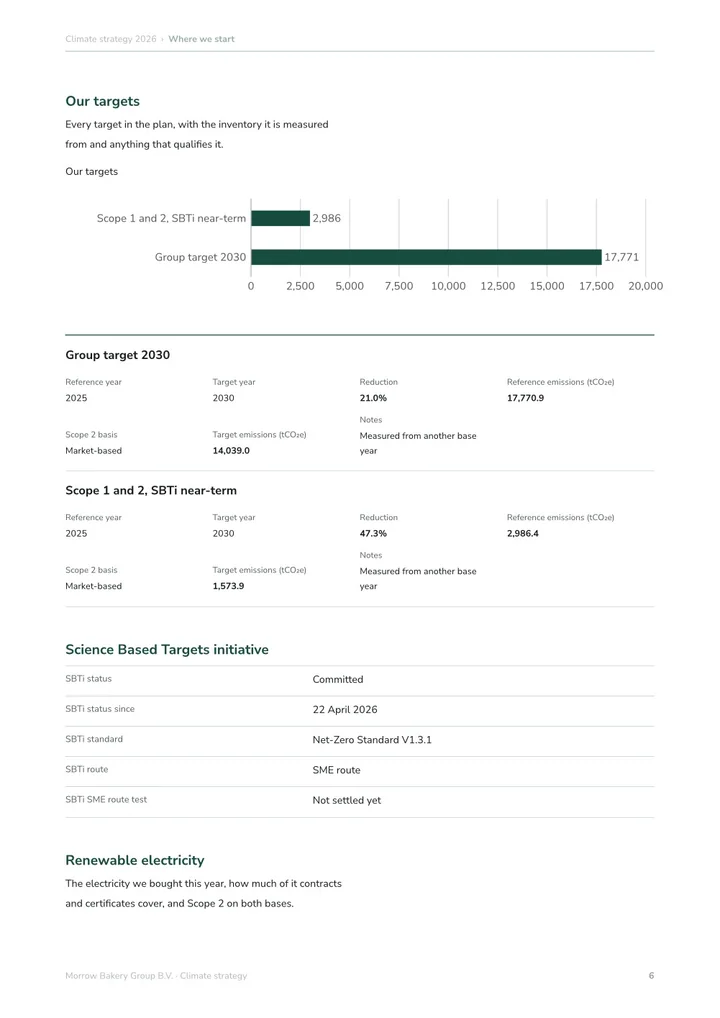
CSRD-rapportage in Greener Ahead volgt de herziene ESRS. Het begint met uw dubbele materialiteitsanalyse, waarin u impacts, risico’s en kansen scoort of een onderwerp als geheel top-down beslist, en vraagt daarna alleen de toelichtingen op van de onderwerpen die u materieel vond, met het bewijs naast elk antwoord voor uw assurance-verlener. CO₂-boekhouding vult de E1-toelichtingen over emissies vanuit uw goedgekeurde CO₂-voetafdruk, en Klimaatstrategie bevat uw doelen. CSRD-rapportage kost €4.995 per jaar exclusief btw, met onbeperkt gebruikers en plekken voor assurance-verleners, en u kunt het 14 dagen gratis proberen zonder creditcard.
De herziene ESRS in één oogopslag
De meeste thematische standaarden volgen dezelfde volgorde: beleid, acties en middelen, doelen en dan statistieken. E1, E4 en S1 bevatten meer, omdat ze een transitieplan of een langere lijst statistieken toevoegen.
| Standaard | Onderwerp | Toelichtingsvereisten |
|---|---|---|
| ESRS 1 | Algemene vereisten | Regels voor de hele verklaring, zonder eigen toelichtingen |
| ESRS 2 | Algemene informatieverschaffing | BP-1 tot en met BP-2, GOV-1 tot en met GOV-4, SBM-1 tot en met SBM-3, IRO-1 tot en met IRO-2, en de algemene vereisten voor beleid, acties, statistieken en doelen |
| E1 | Klimaatverandering | E1-1 tot en met E1-11 |
| E2 | Verontreiniging | E2-1 tot en met E2-5 |
| E3 | Water | E3-1 tot en met E3-4 |
| E4 | Biodiversiteit en ecosystemen | E4-1 tot en met E4-5 |
| E5 | Gebruik van hulpbronnen en circulaire economie | E5-1 tot en met E5-5 |
| S1 | Eigen personeel | S1-1 tot en met S1-16 |
| S2 | Werknemers in de waardeketen | S2-1 tot en met S2-4 |
| S3 | Getroffen gemeenschappen | S3-1 tot en met S3-4 |
| S4 | Consumenten en eindgebruikers | S4-1 tot en met S4-4 |
| G1 | Zakelijk gedrag | G1-1 tot en met G1-6 |
Bronnen en reikwijdte
- EUR-Lex: Gedelegeerde Verordening (EU) 2026/1563 van de Commissie tot wijziging van de ESRS
- EUR-Lex: Gedelegeerde Verordening (EU) 2023/2772 van de Commissie, de eerste set ESRS
- EFRAG: Europese standaarden voor duurzaamheidsrapportage (ESRS)
Deze hulpmiddelen leggen een voorbereidingsworkflow uit. Controleer uw gekozen standaard en de vereisten van de ontvanger voordat u uw rapport deelt.
 Joost ThissenOprichter