Zacznij od briefu sprawozdawczego: odbiorca, cel, okres, podmioty, wersja standardu i planowany rezultat. Następnie wybierz moduł i zbierz dowody dla jego właściwych ujawnień. Prośba o wybrane wskaźniki ESG i kompletny raport VSME to dwa różne rezultaty.
Powszechny punkt wyjścia dla informacji o zrównoważonym rozwoju
VSME to dobrowolny standard raportowania zrównoważonego rozwoju zaprojektowany dla mniejszych firm. Organizuje informacje środowiskowe, społeczne i dotyczące ładu korporacyjnego tak, aby spółka mogła przygotować spójny opis swojej działalności.
Użyteczny raport zaczyna się od praktycznego pytania: kto potrzebuje tych informacji i jaką decyzję pomogą mu podjąć? Bank analizujący firmę i klient analizujący dostawcę mogą potrzebować różnych szczegółów. Zachowaj jasny okres raportowania i granice spółki, aby obie strony mogły zinterpretować dane.
Zacznij od otrzymanego zapytania
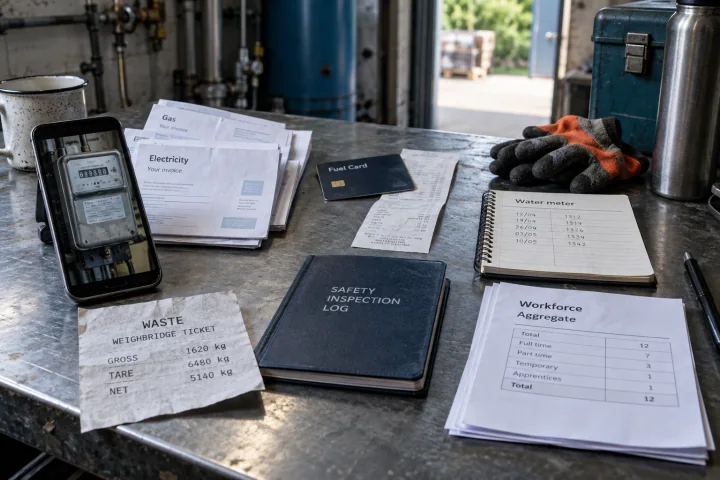
Na przykład wyobraź sobie, że mały dostawca opakowań otrzymuje arkusz z pytaniami o energię elektryczną, pracowników i wypadki przy pracy. Zanim przydzielisz zadanie, zapisz wymagany rok, termin, odbiorcę i wymagania dowodowe. Porównaj pytania ze standardem raportowania, którego zamierzasz użyć.
- Zidentyfikuj podmioty i lokalizacje objęte raportem.
- Przypisz każde pytanie osobie, która może sprawdzić źródło.
- Zapisuj brakujące informacje zamiast zastępować je domysłem.
- Trzymaj dowody obok odpowiedzi i przejrzyj je przed udostępnieniem.
Wybierz i nazwij wersję standardu
To źródło korzysta z terminologii Basic i Comprehensive z rekomendacji VSME z 2025. Europejskie zasady sprawozdawczości ewoluują. Komisja przyjęła w lipcu 2026 kolejny dobrowolny akt delegowany dotyczący standardu; przyjęcie, wejście w życie i zastosowanie to różne etapy.
Podaj dokładną wersję używaną w raporcie. Sprawdź oficjalny instrument i wszelkie wymagania odbiorcy, zanim uznasz nowsze ramy za mające zastosowanie. Przepływ pracy w oprogramowaniu nie zastępuje tego przeglądu.
Od informacji do raportu
W Greener Ahead proces przechodzi od profilu firmy do zakresu, odpowiedzi, projektu raportu i udostępnienia. Zacznij od tego, co już wiesz, wyślij prośby o brakujące elementy i przejrzyj gotowy dokument jako całość. Oprogramowanie jest przydatne, gdy te same fakty muszą służyć kilku odbiorcom, a prace trzeba kontynuować w następnym roku.
Zamień pierwszą rozmowę w brief sprawozdawczy
Zanim otworzysz kwestionariusz ujawnienia, zapytaj odbiorcę, do czego wykorzysta informacje. Zespół zakupów może wdrażać dostawcę; pożyczkodawca może oceniać konkretne ryzyko. Zachowaj oryginalne żądanie, aby późniejsze zmiany dało się prześledzić.
Napisz jedno zdanie o celu, a następnie zapisz daty sprawozdawcze, jednostkę prawną i uwzględnione lokalizacje. Sama marka może ukrywać kilka spółek. Zapisz, czy uwzględniono spółki zależne, i poproś osobę odpowiedzialną za finanse, aby sprawdziła powiązanie z granicą sprawozdawczości finansowej.
| Decyzja | Przykładowa odpowiedź |
|---|---|
| Czytelnik i cel | Zespół zakupów klienta, coroczny przegląd dostawców |
| Okres | 1 stycznia–31 grudnia 2025 |
| Granica | Jedna jednostka prawna; piekarnia i sklep; bez spółek zależnych |
| Podstawa | Rekomendacja 2025 (UE) 2025/1710; moduł do potwierdzenia |
| Wynik | Raport plus mapowanie do oryginalnych pytań klienta |
| Zatwierdzenie | Osoba odpowiedzialna za finanse weryfikuje dane liczbowe; dyrektor zatwierdza publikację |
Rozdziel trzy decyzje, które często są ze sobą mylone
Najpierw zdecyduj, których jednostek i jakiego okresu dotyczą informacje. Następnie wybierz podstawę sprawozdawczości i moduł. Na końcu zdecyduj, których plików i dokumentów pomocniczych potrzebuje odbiorca. Te wybory wpływają na siebie nawzajem, ale odpowiadają na różne pytania.
W przypadku rekomendacji 2025 załącznik I, akapity 5–6 wyjaśnia zależność między modułami, a akapit B1 24 określa podstawę sporządzenia. Zapisz te wybory wprost. Jeśli udostępniasz tylko wybrane dane liczbowe, opisz to jako odpowiedź lub wyciąg, zamiast sugerować, że cały standard został zrealizowany.
- Granica: czyje działania i jakie daty są uwzględnione?
- Module: which applicable disclosures will be prepared?
- Dostawa: raport, arkusz kalkulacyjny, dowody pomocnicze lub inny uzgodniony format?
Co zrobić, gdy brakuje informacji?
Utwórz otwartą sprawę z właścicielem, brakującym okresem lub rekordem oraz następnym działaniem. Na przykład: „Energia elektryczna sklepu, listopad 2025: pozyskać skorygowaną fakturę od dostawcy; osoba odpowiedzialna za finanse; sprawdzić przed publikacją.” To bardziej użyteczne niż puste pole, za które nikt nie odpowiada.
Traktuj pomierzone zero, nie dotyczy, szacowane i brakujące jako odrębne stany. Szacunek wymaga wyjaśnienia danych wejściowych i metody. Narzędzie sprawozdawcze nie może uczynić niepotwierdzonej wartości wiarygodną tylko dlatego, że umieści ją w gotowym dokumencie.
Źródła i zakres
- Komisja Europejska: rekomendacja i standard VSME 2025
- Komisja: lipiec 2026, dobrowolny akt delegowany dotyczący standardu
Te materiały wyjaśniają przebieg przygotowań. Przed udostępnieniem raportu sprawdź wybrany standard i wymagania odbiorcy.
 Joost ThissenZałożycielka