Les ESRS (normes européennes d’information en matière de durabilité) sont les douze normes que les entreprises appliquent pour leur état de durabilité au titre de la CSRD : ESRS 1 Exigences générales et ESRS 2 Informations générales, qui s’appliquent à toute entreprise concernée, et dix normes thématiques sur le climat (E1), la pollution (E2), l’eau (E3), la biodiversité (E4), l’utilisation des ressources (E5), les effectifs de l’entreprise (S1), les travailleurs de la chaîne de valeur (S2), les communautés touchées (S3), les consommateurs (S4) et la conduite des affaires (G1), publiées lorsqu’elles sont matérielles. Les ESRS révisées du règlement délégué (UE) 2026/1563 s’appliquent à partir de l’exercice 2027, avec un choix de version pour 2026.
Que sont les ESRS ?
Les normes européennes d’information en matière de durabilité (ESRS) définissent ce qu’une entreprise publie dans son état de durabilité au titre de la directive relative à la publication d’informations en matière de durabilité par les entreprises (CSRD). Le premier jeu de normes a été adopté par le règlement délégué (UE) 2023/2772 de la Commission. Un jeu révisé et simplifié l’a remplacé par le règlement délégué (UE) 2026/1563, qui entre en vigueur le 10 novembre 2026 et s’applique aux exercices ouverts à compter du 1er janvier 2027.
Les ESRS s’appliquent aux entreprises qui entrent dans le champ de la CSRD. Depuis la directive (UE) 2026/470, il s’agit des entreprises de plus de 1 000 salariés dont le chiffre d’affaires net dépasse 450 millions d’euros. Les entreprises plus petites qui publient volontairement, le plus souvent à la demande d’un client ou d’une banque, utilisent plutôt la VSME.
Les douze normes
Le jeu révisé conserve douze normes : deux normes transversales qui s’appliquent à toute entreprise concernée, et dix normes thématiques qui s’appliquent lorsque le thème est matériel.
- ESRS 1 Exigences générales : les règles d’établissement de l’état, dont l’analyse de double matérialité, la chaîne de valeur et la présentation des informations.
- ESRS 2 Informations générales : la base d’établissement, la gouvernance, la stratégie et le processus d’analyse de matérialité, que toute entreprise publie, ainsi que les exigences générales relatives aux politiques, actions, indicateurs et cibles.
- Environnement : E1 Changement climatique, E2 Pollution, E3 Eau, E4 Biodiversité et écosystèmes, E5 Utilisation des ressources et économie circulaire.
- Social : S1 Effectifs de l’entreprise, S2 Travailleurs de la chaîne de valeur, S3 Communautés touchées, S4 Consommateurs et utilisateurs finaux.
- Gouvernance : G1 Conduite des affaires.
Comment la matérialité détermine ce que vous publiez
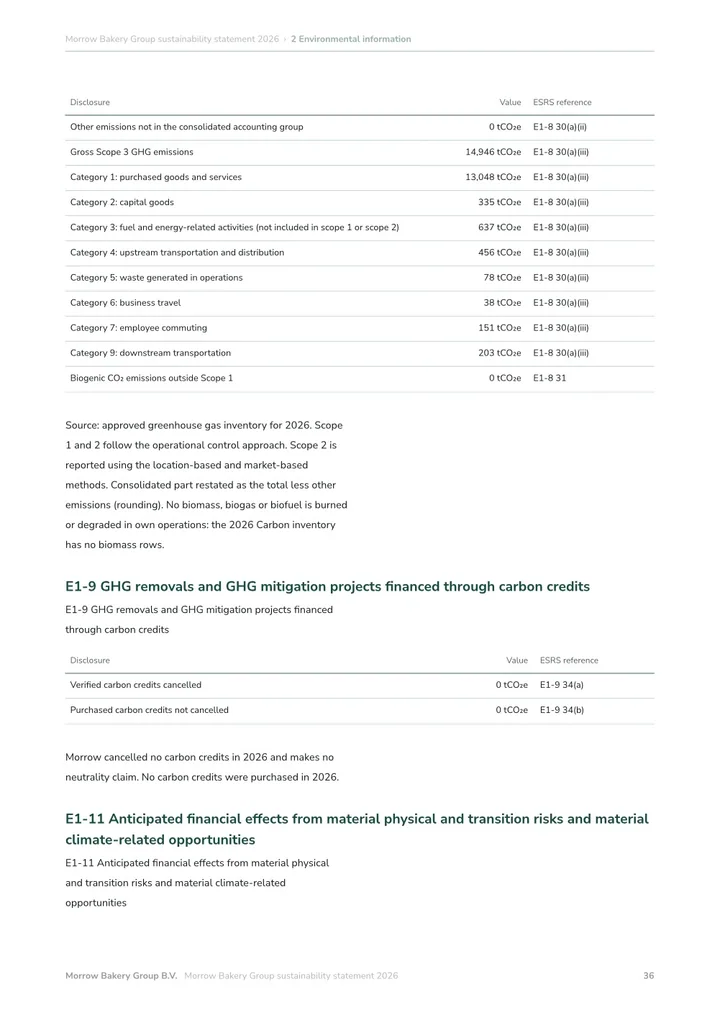
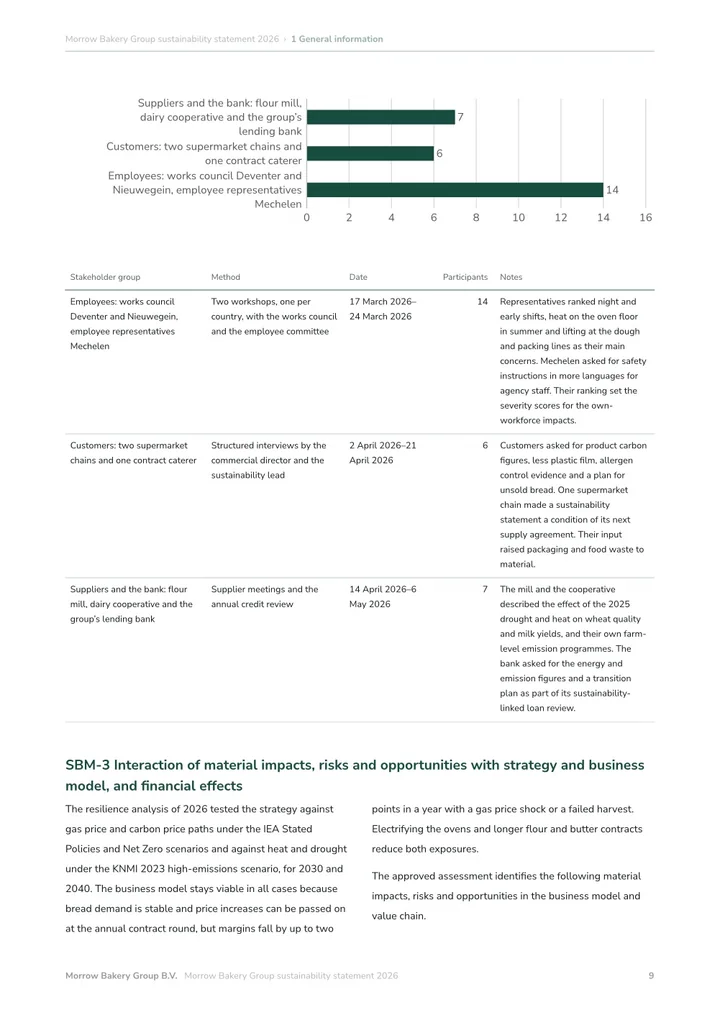
Hors ESRS 2, une entreprise ne publie une norme thématique que pour les impacts, risques et opportunités que son analyse de double matérialité juge matériels. Un thème peut être matériel du point de vue de l’impact, du point de vue financier, ou des deux.
L’ESRS 1 révisée autorise une approche descendante : une entreprise peut décider au niveau du thème, par exemple que le changement climatique est matériel, sans noter d’abord chaque sous-thème. Elle peut aussi limiter le travail sur la chaîne de valeur aux informations disponibles sans coût ni effort excessifs.
Ce qui a changé par rapport aux ESRS de 2023
Le règlement énonce lui-même les objectifs de la révision et les allègements qu’elle apporte :
- Moins de points de données, en privilégiant les données quantitatives sur le texte narratif.
- Une distinction plus nette entre points de données obligatoires et volontaires.
- Des instructions claires sur l’application de la matérialité, y compris l’approche descendante.
- Des allègements pour les acquisitions et cessions, les activités non significatives, un périmètre partiel de la chaîne de valeur et les activités conjointes.
- Un résumé exécutif, et la possibilité de présenter les informations relatives à la taxonomie de l’UE dans une annexe distincte.
- Davantage de cohérence avec le reste du droit de l’UE et avec les normes mondiales, ce qui a modifié certaines numérotations : dans E1, par exemple, les émissions sont passées de E1-6 à E1-8.
Quelle version s’applique à quel exercice ?
Pour les exercices ouverts en 2026, une entreprise concernée peut appliquer les ESRS de 2023 telles que modifiées en dernier lieu par le règlement délégué (UE) 2025/1416, les ESRS révisées, ou les ESRS de 2023 avec huit allègements tirés de la version révisée, comme l’approche descendante de la matérialité. Elle doit indiquer la version appliquée. Pour les exercices ouverts à compter du 1er janvier 2027, seules les ESRS révisées s’appliquent.
Comment procéder dans Greener Ahead
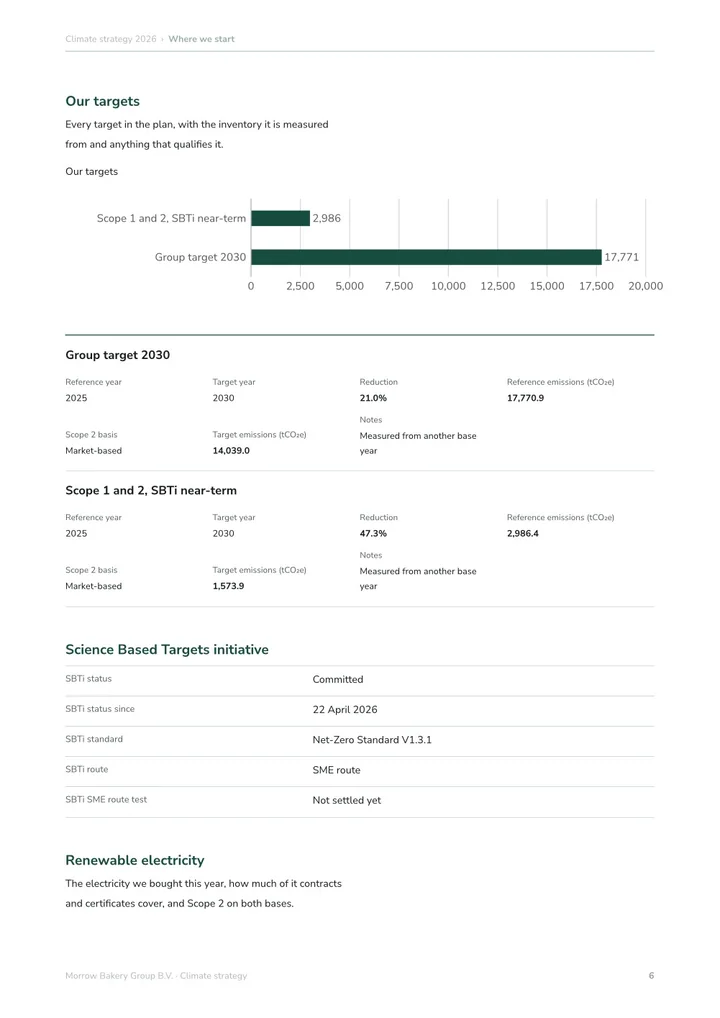
Reporting CSRD dans Greener Ahead suit les ESRS révisées. Il part de votre analyse de double matérialité, où vous notez les impacts, risques et opportunités ou décidez d’un thème dans son ensemble par une approche descendante, puis ne demande que les informations des thèmes que vous avez jugés matériels, avec la preuve à côté de chaque réponse pour votre auditeur. Comptabilité carbone alimente les informations E1 sur les émissions à partir de votre bilan carbone validé, et Stratégie climat contient vos cibles. Reporting CSRD coûte 4 995 € par an hors TVA, avec utilisateurs et accès auditeurs illimités, et vous pouvez l’essayer gratuitement pendant 14 jours sans carte bancaire.
Les ESRS révisées en un coup d’œil
La plupart des normes thématiques suivent le même ordre : politiques, actions et ressources, cibles, puis indicateurs. E1, E4 et S1 en comptent davantage, car elles ajoutent un plan de transition ou une liste d’indicateurs plus longue.
| Norme | Sujet | Exigences de publication |
|---|---|---|
| ESRS 1 | Exigences générales | Des règles pour l’ensemble de l’état, sans exigences de publication propres |
| ESRS 2 | Informations générales | BP-1 à BP-2, GOV-1 à GOV-4, SBM-1 à SBM-3, IRO-1 à IRO-2, et les exigences générales relatives aux politiques, actions, indicateurs et cibles |
| E1 | Changement climatique | E1-1 à E1-11 |
| E2 | Pollution | E2-1 à E2-5 |
| E3 | Eau | E3-1 à E3-4 |
| E4 | Biodiversité et écosystèmes | E4-1 à E4-5 |
| E5 | Utilisation des ressources et économie circulaire | E5-1 à E5-5 |
| S1 | Effectifs de l’entreprise | S1-1 à S1-16 |
| S2 | Travailleurs de la chaîne de valeur | S2-1 à S2-4 |
| S3 | Communautés touchées | S3-1 à S3-4 |
| S4 | Consommateurs et utilisateurs finaux | S4-1 à S4-4 |
| G1 | Conduite des affaires | G1-1 à G1-6 |
Sources et périmètre
- EUR-Lex : règlement délégué (UE) 2026/1563 de la Commission modifiant les ESRS
- EUR-Lex : règlement délégué (UE) 2023/2772 de la Commission, le premier jeu d’ESRS
- EFRAG : normes européennes d’information en matière de durabilité (ESRS)
Ces ressources décrivent une méthode de préparation. Vérifiez la norme que vous avez choisie et les exigences du destinataire avant de partager votre rapport.
 Joost ThissenFondateur