ESRS (europejskie standardy sprawozdawczości w zakresie zrównoważonego rozwoju) to dwanaście standardów, według których firmy sporządzają sprawozdawczość zrównoważonego rozwoju w ramach CSRD: ESRS 1 Wymogi ogólne i ESRS 2 Ujawnienia ogólne, które dotyczą każdej objętej firmy, oraz dziesięć standardów tematycznych dotyczących klimatu (E1), zanieczyszczeń (E2), wody (E3), bioróżnorodności (E4), korzystania z zasobów (E5), własnych zasobów pracowniczych (S1), pracowników w łańcuchu wartości (S2), dotkniętych społeczności (S3), konsumentów (S4) i postępowania w biznesie (G1), raportowanych, gdy są istotne. Zrewidowane ESRS z rozporządzenia delegowanego (UE) 2026/1563 obowiązują od roku obrotowego 2027, z wyborem wersji na 2026 r.
Czym są ESRS?
Europejskie standardy sprawozdawczości w zakresie zrównoważonego rozwoju (ESRS) określają, co firma ujawnia w swoim sprawozdaniu zrównoważonego rozwoju w ramach dyrektywy w sprawie sprawozdawczości przedsiębiorstw w zakresie zrównoważonego rozwoju (CSRD). Pierwszy zestaw przyjęto jako rozporządzenie delegowane Komisji (UE) 2023/2772. Zrewidowany, prostszy zestaw zastąpił go rozporządzeniem delegowanym (UE) 2026/1563, które wchodzi w życie 10 listopada 2026 r. i ma zastosowanie do lat obrotowych rozpoczynających się 1 stycznia 2027 r. lub później.
ESRS dotyczą firm objętych zakresem CSRD. Od dyrektywy (UE) 2026/470 są to firmy zatrudniające ponad 1000 pracowników i mające obrót netto powyżej 450 mln €. Mniejsze firmy raportujące dobrowolnie, zwykle na prośbę klienta lub banku, stosują zamiast tego VSME.
Dwanaście standardów
Zrewidowany zestaw zachowuje dwanaście standardów: dwa standardy przekrojowe, które dotyczą każdej objętej firmy, i dziesięć standardów tematycznych, stosowanych, gdy temat jest istotny.
- ESRS 1 Wymogi ogólne: zasady sporządzania sprawozdania, w tym analiza podwójnej istotności, łańcuch wartości i sposób prezentacji informacji.
- ESRS 2 Ujawnienia ogólne: podstawa sporządzenia, ład korporacyjny, strategia i proces oceny istotności, które raportuje każda firma, oraz ogólne wymogi dotyczące polityk, działań, wskaźników i celów.
- Środowisko: E1 Zmiana klimatu, E2 Zanieczyszczenie, E3 Woda, E4 Bioróżnorodność i ekosystemy, E5 Korzystanie z zasobów i gospodarka o obiegu zamkniętym.
- Kwestie społeczne: S1 Własne zasoby pracownicze, S2 Pracownicy w łańcuchu wartości, S3 Dotknięte społeczności, S4 Konsumenci i użytkownicy końcowi.
- Ład korporacyjny: G1 Postępowanie w biznesie.
Jak istotność decyduje o tym, co raportujesz
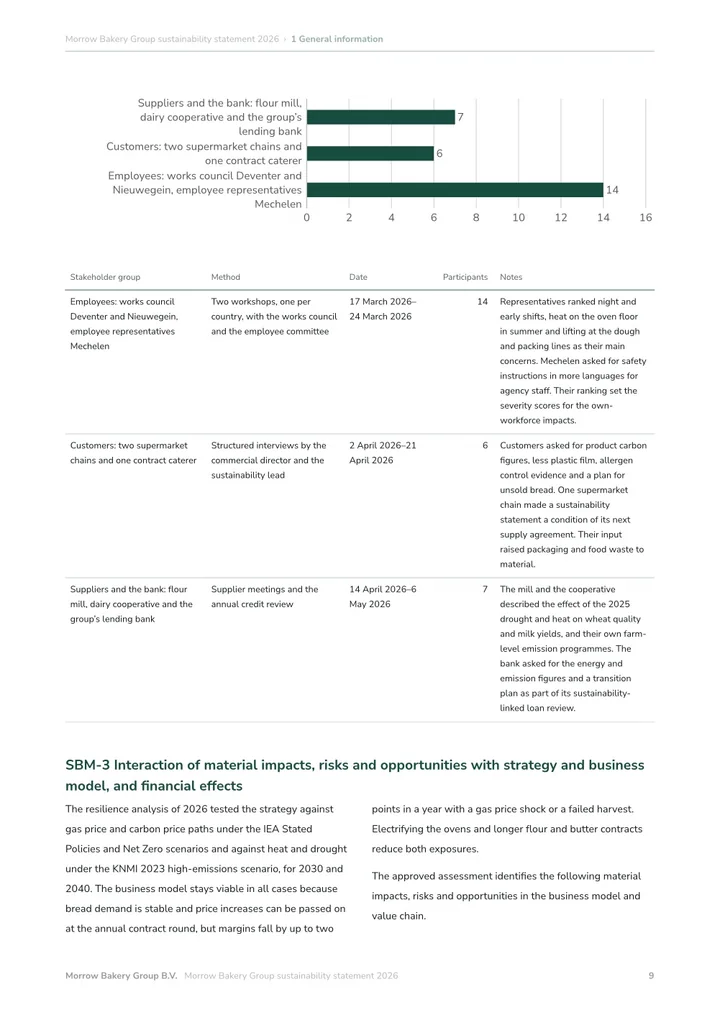
Poza ESRS 2 firma raportuje standard tematyczny tylko dla wpływów, ryzyk i szans, które jej analiza podwójnej istotności uznaje za istotne. Temat może być istotny z perspektywy wpływu, z perspektywy finansowej albo z obu.
Zrewidowany ESRS 1 dopuszcza podejście odgórne: firma może zdecydować na poziomie tematu, np. że zmiana klimatu jest istotna, bez wcześniejszej oceny każdego podtematu. Może też ograniczyć pracę nad łańcuchem wartości do informacji dostępnych bez nadmiernych kosztów lub wysiłku.
Co zmieniło się względem ESRS z 2023 r.
Samo rozporządzenie wymienia cele rewizji i wprowadzane ułatwienia:
- Mniej punktów danych, z pierwszeństwem danych ilościowych przed tekstem opisowym.
- Wyraźniejszy podział na punkty danych obowiązkowe i dobrowolne.
- Jasne wskazówki, jak stosować istotność, w tym podejście odgórne.
- Ułatwienia dotyczące przejęć i zbyć, działalności nieistotnej, częściowego zakresu łańcucha wartości i wspólnych działań.
- Streszczenie oraz możliwość przedstawienia ujawnień dotyczących taksonomii UE w osobnym załączniku.
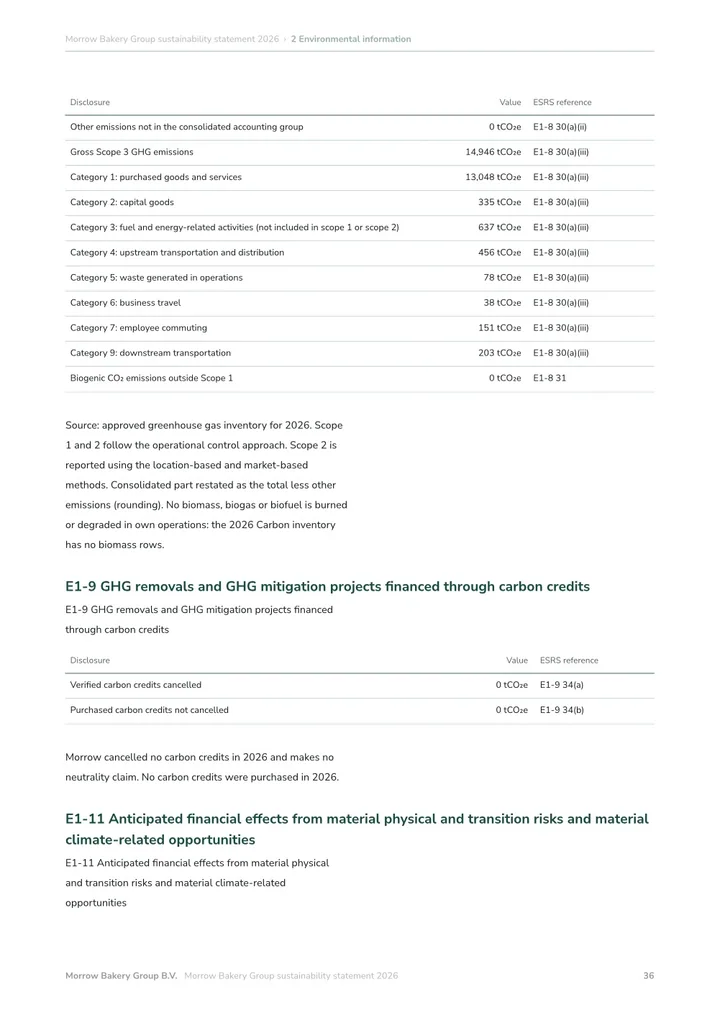
- Większa spójność z innymi przepisami UE i ze standardami globalnymi, co zmieniło część numeracji: w E1 na przykład emisje przeniesiono z E1-6 do E1-8.
Która wersja obowiązuje w którym roku?
Za lata obrotowe rozpoczynające się w 2026 r. objęta firma może stosować ESRS z 2023 r. w brzmieniu ostatnio zmienionym rozporządzeniem delegowanym (UE) 2025/1416, zrewidowane ESRS albo ESRS z 2023 r. z ośmioma ułatwieniami z wersji zrewidowanej, np. podejściem odgórnym do istotności. Musi wskazać, którą wersję stosuje. Za lata obrotowe rozpoczynające się 1 stycznia 2027 r. lub później obowiązują już tylko zrewidowane ESRS.
Jak to zrobić w Greener Ahead
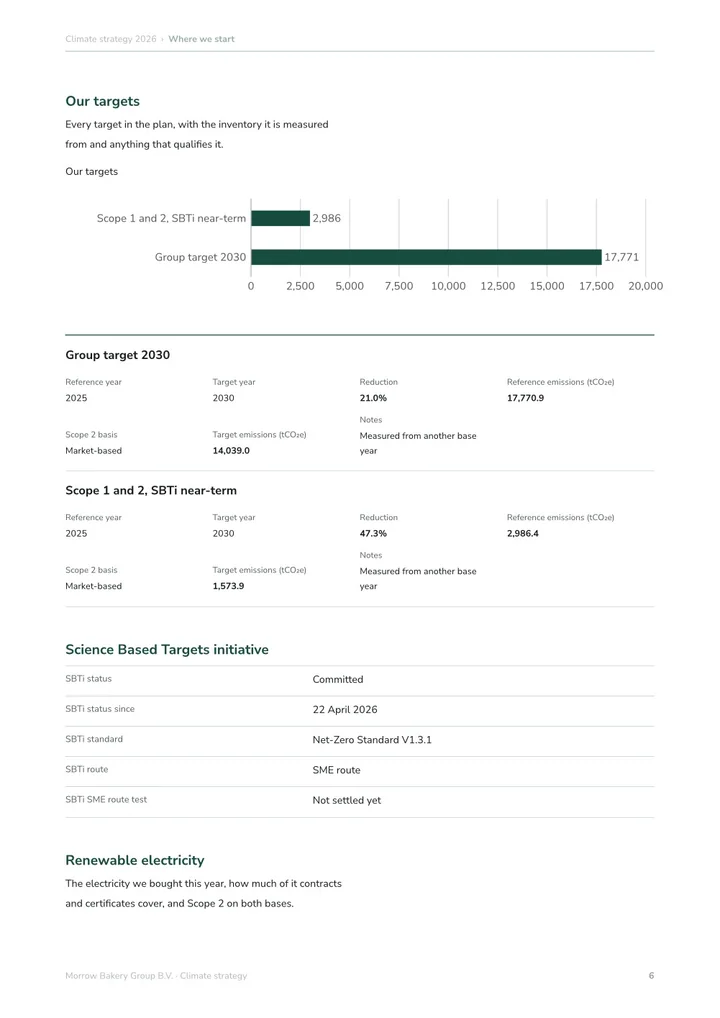
Raportowanie CSRD w Greener Ahead opiera się na zrewidowanych ESRS. Zaczyna się od Twojej analizy podwójnej istotności, w której oceniasz wpływy, ryzyka i szanse albo rozstrzygasz temat jako całość odgórnie, a następnie prosi tylko o ujawnienia tematów uznanych za istotne, z dowodem przy każdej odpowiedzi dla Twojego biegłego. Rachunkowość węglowa wypełnia ujawnienia E1 dotyczące emisji na podstawie zatwierdzonego śladu węglowego, a Strategia klimatyczna zawiera Twoje cele. Raportowanie CSRD kosztuje 4995 € rocznie bez VAT, z nieograniczoną liczbą użytkowników i dostępów dla biegłych, i możesz je wypróbować za darmo przez 14 dni bez karty.
Zrewidowane ESRS w skrócie
Większość standardów tematycznych ma tę samą kolejność: polityki, działania i zasoby, cele, a potem wskaźniki. E1, E4 i S1 mają ich więcej, bo dodają plan transformacji lub dłuższą listę wskaźników.
| Standard | Temat | Wymogi ujawniania |
|---|---|---|
| ESRS 1 | Wymogi ogólne | Zasady dla całego sprawozdania, bez własnych ujawnień |
| ESRS 2 | Ujawnienia ogólne | BP-1 do BP-2, GOV-1 do GOV-4, SBM-1 do SBM-3, IRO-1 do IRO-2 oraz ogólne wymogi dotyczące polityk, działań, wskaźników i celów |
| E1 | Zmiana klimatu | E1-1 do E1-11 |
| E2 | Zanieczyszczenie | E2-1 do E2-5 |
| E3 | Woda | E3-1 do E3-4 |
| E4 | Bioróżnorodność i ekosystemy | E4-1 do E4-5 |
| E5 | Korzystanie z zasobów i gospodarka o obiegu zamkniętym | E5-1 do E5-5 |
| S1 | Własne zasoby pracownicze | S1-1 do S1-16 |
| S2 | Pracownicy w łańcuchu wartości | S2-1 do S2-4 |
| S3 | Dotknięte społeczności | S3-1 do S3-4 |
| S4 | Konsumenci i użytkownicy końcowi | S4-1 do S4-4 |
| G1 | Postępowanie w biznesie | G1-1 do G1-6 |
Źródła i zakres
- EUR-Lex: rozporządzenie delegowane Komisji (UE) 2026/1563 zmieniające ESRS
- EUR-Lex: rozporządzenie delegowane Komisji (UE) 2023/2772, pierwszy zestaw ESRS
- EFRAG: Europejskie Standardy Sprawozdawczości Zrównoważonego Rozwoju (ESRS)
Te materiały wyjaśniają przebieg przygotowań. Przed udostępnieniem raportu sprawdź wybrany standard i wymagania odbiorcy.
 Joost ThissenZałożyciel